필리 지수 8거래일 연속 하락, 국내 투자자의 '하이리스크 노로우' 심리가 위험한 이유
뉴욕 기술주가 투매에 휩쓸리는 와중에 국내에서는 가계대출이 9개월 만에 처음 줄어들었다는 소식이 겹쳤다. 두 현상은 얼핏 무관해 보이지만 실은 같은 뿌리에서 나왔다. 빚을 내서라도 수익을 쫓던 투자 심리가 꺾이는 신호와, 높은 수익률을 바라면서도 스스로는 보수적이라 믿는 한국 투자자의 자기모순이 동시에 드러난 것이다. 이번 주 시장은 그 모순이 얼마나 위태로운 균형 위에 서 있는지를 보여주는 교과서적 사례였다.
필리 지수 8연속 하락, 숫자 너머의 경고음
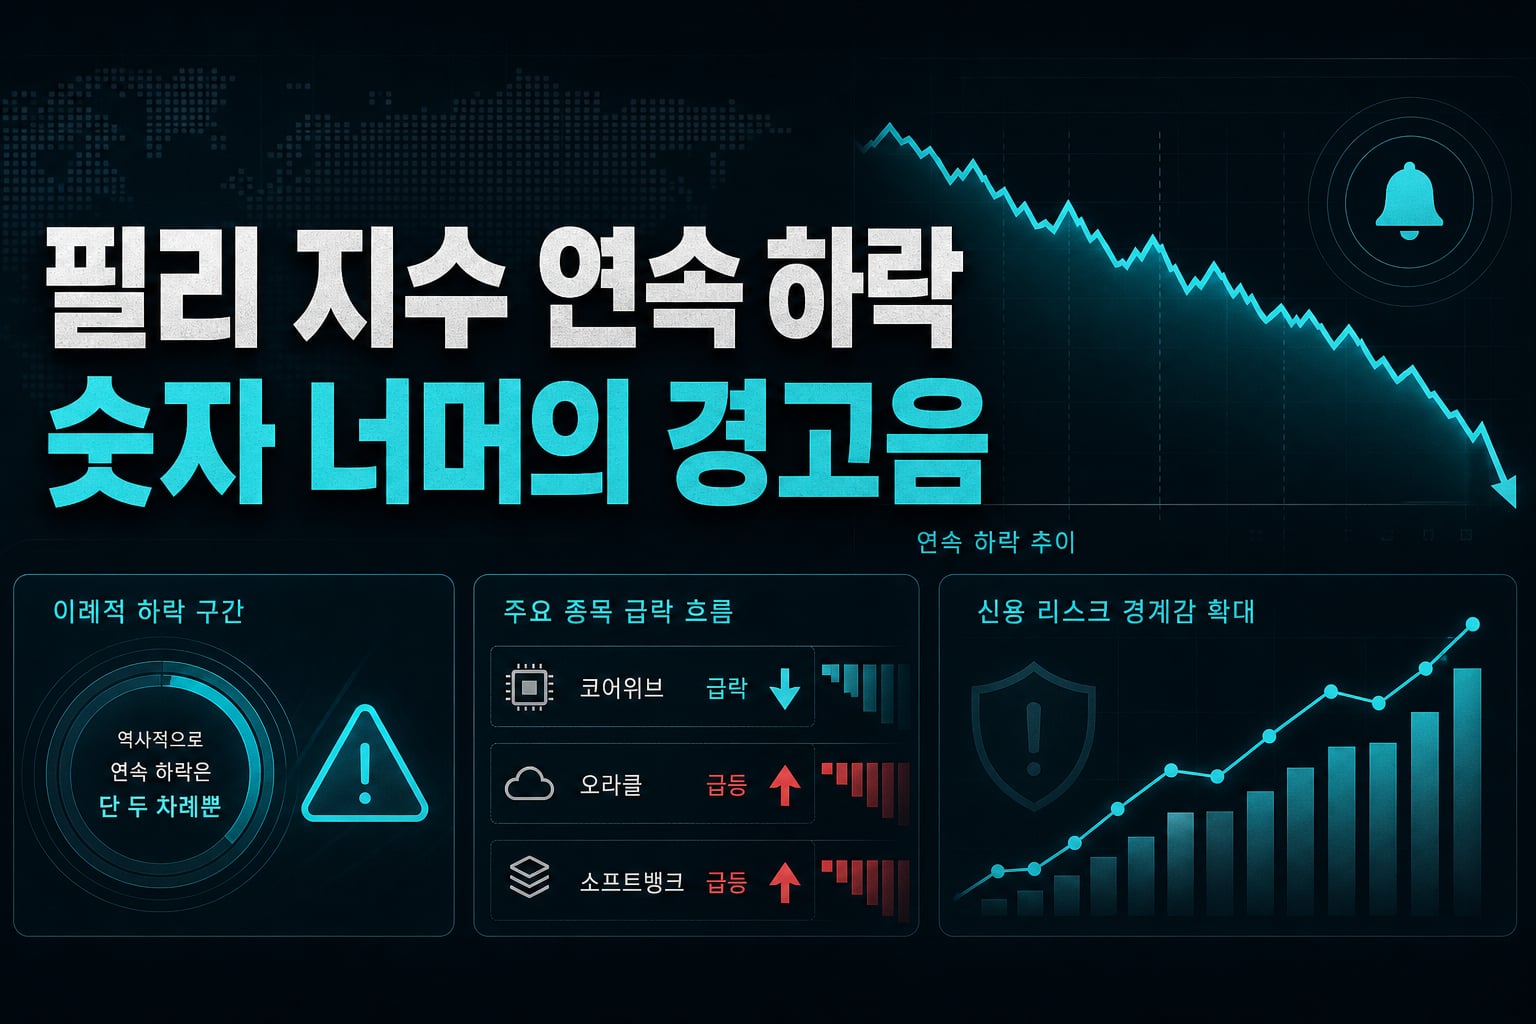
필라델피아 반도체지수가 8거래일 연속 밀린 것은 2008년 금융위기 이후 처음이다. 역사적으로 9거래일 연속 하락은 단 두 차례뿐이었다는 점을 감안하면 지금의 흐름은 통계적으로도 이례적인 구간에 진입한 셈이다. 코어위브가 하루 만에 12% 가까이 빠지면서 전날의 반등이 데드캣 바운스였음이 드러났고, 오라클과 소프트뱅크의 CDS 프리미엄이 동반 급등한 것은 AI 인프라 기업들의 부채 상환 능력에 대한 의심이 단순한 노이즈가 아니라는 신호다. 흥미로운 점은 이날 하락을 촉발할 만한 새로운 악재가 사실상 없었다는 것이다. 경제지표 공백 속에서도 투매가 이어졌다는 건 시장이 이미 스스로 불안을 증폭시키는 단계에 들어섰다는 뜻으로 읽어야 한다. 국내 반도체 밸류체인 투자자 입장에서는 이 흐름을 단기 조정이 아니라 밸류에이션 재평가 과정으로 봐야 할 시점이다. 브로드컴, 마이크론, AMD, 인텔까지 업종 전체가 5% 안팎으로 밀렸다는 사실은 개별 기업 리스크가 아니라 섹터 전체의 신뢰 균열을 의미한다. 국내 반도체 대형주와 소부장 종목들이 이 여진에서 자유롭기 어려운 이유다.
유가 100달러 재돌파가 채권시장에 던진 딜레마
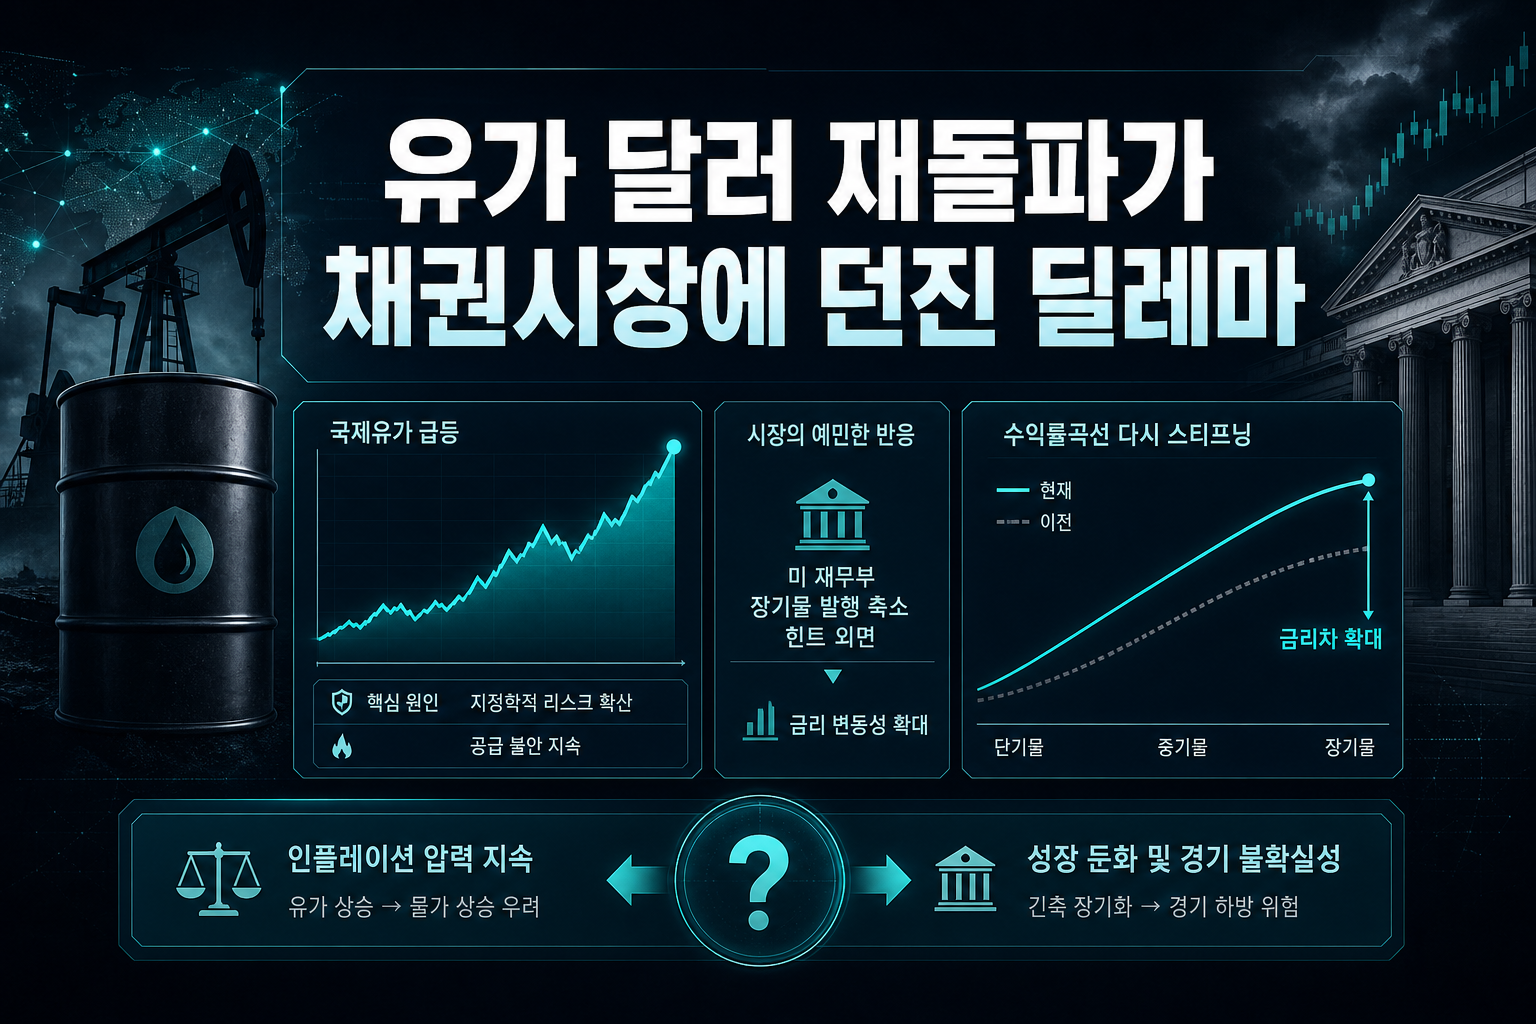
서부텍사스산원유가 7거래일 연속 오르며 100달러를 다시 넘어섰고 브렌트유는 110달러에 근접했다. 사우디-후티 갈등과 우크라이나의 러시아 정유시설 공격이라는 지정학적 변수가 유가를 끌어올렸지만, 시장이 정작 예민하게 반응한 지점은 따로 있다. 미 재무부가 장기물 발행 축소 힌트를 기대했던 시장의 바람을 외면한 것이다. 이 때문에 10년물과 2년물 금리차가 하루 만에 다시 벌어지며 수익률곡선이 가팔라졌고, 서울 채권시장에서도 10년 국채선물이 33틱이나 빠지는 약세로 연동됐다. 유가 상승은 인플레이션 재점화 우려로 이어지고, 이는 곧 금리 인하 기대를 후퇴시키는 악순환 구조를 만든다. 아넥스웰스매니지먼트의 브라이언 제이콥슨이 언급한 '젠가 게임' 비유는 지금 상황을 정확히 짚는다. 금리 민감도가 낮아 보이는 AI 인프라 투자에 경제가 점점 더 의존하는 구조 자체가 다음 블록이 빠질 때의 충격을 키우고 있다는 뜻이다. 국내 투자자들도 유가발 인플레이션 압력이 한국은행의 통화정책 운신 폭을 좁힐 수 있다는 점을 염두에 둬야 한다.
가계대출 감소, 축하할 일이 아니라 경고 신호다
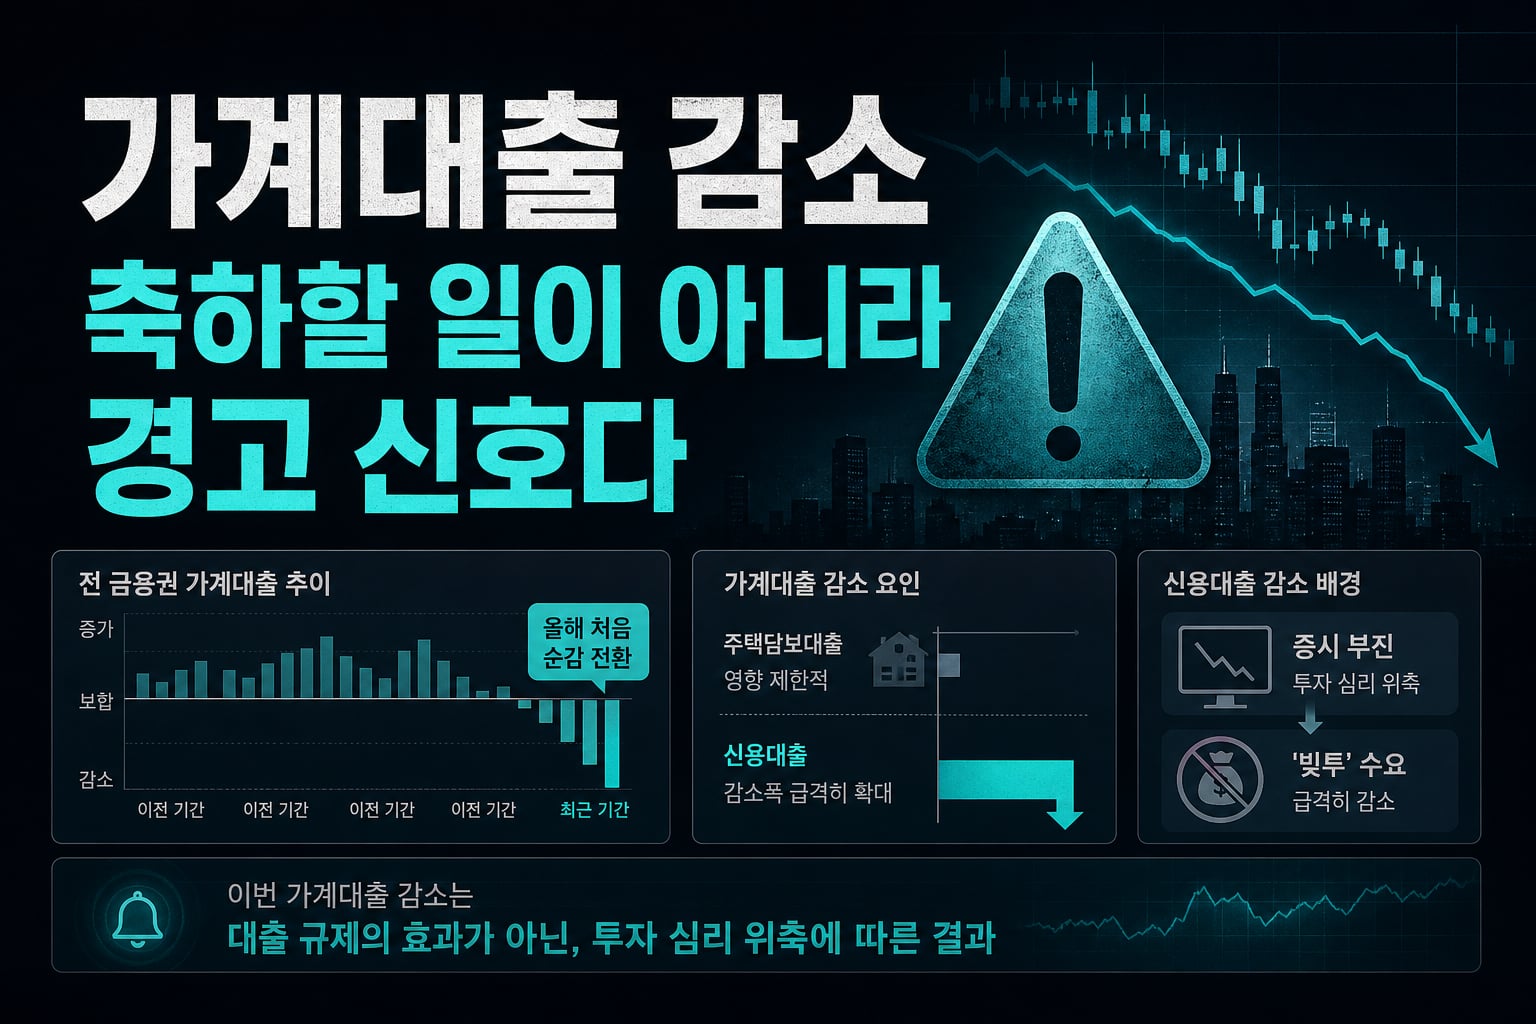
9월 전 금융권 가계대출이 2조2000억원 줄며 올해 처음 순감했다는 소식은 언뜻 금융시장 안정 신호로 보이지만 속을 들여다보면 그렇지 않다. 감소를 주도한 것은 주담대가 아니라 신용대출이었고, 신용대출 감소폭이 4000억원에서 3조원으로 급격히 확대된 배경에는 증시 부진에 따른 '빚투' 수요 위축이 자리한다. 다시 말해 이번 감소는 대출 규제가 효과를 낸 결과라기보다 투자 심리가 식으면서 레버리지를 쓸 동기 자체가 줄어든 결과에 가깝다. 코픽스가 46개월 만에 최대 폭으로 뛰고 은행채 5년물 금리도 34개월 만에 최고 수준을 기록한 상황에서 대출 문턱은 오히려 더 높아지고 있다. 여기에 전세자금대출과 집단대출처럼 총량 규제 밖에 있는 대출 비중이 커지고 있다는 점도 가계부채 리스크가 완전히 해소됐다고 보기 어려운 이유다. 결국 이번 수치는 '빚투 피로감'이 누적되고 있다는 신호로 해석하는 게 더 정확하다. 증시가 다시 강하게 반등하지 않는 한 신용대출발 매수세가 단기간에 되살아나긴 어려워 보인다.
20% 수익률을 바라면서 안전을 택하는 역설
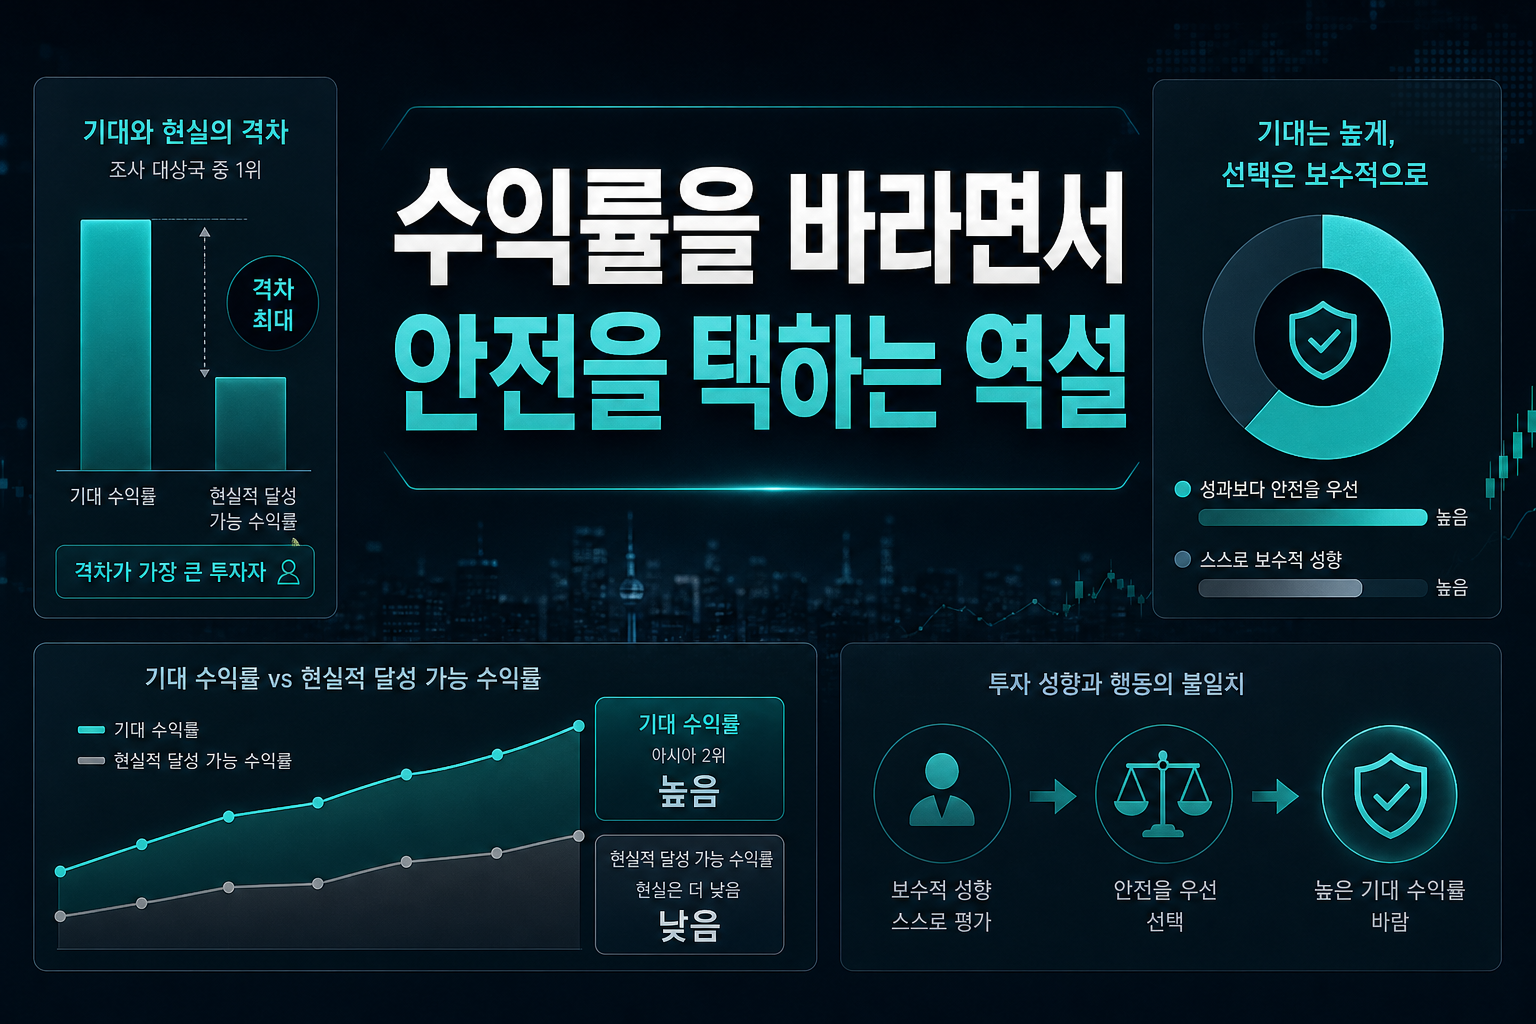
나틱시스 조사에서 한국 투자자의 장기 기대수익률은 19.6%로 아시아 2위였지만, 정작 재무 자문가들이 보는 현실적 달성 가능 수익률은 9.3%에 불과했다. 기대와 현실의 격차가 110%로 조사 대상국 중 가장 컸다는 사실은 단순한 통계 이상의 의미를 지닌다. 더 흥미로운 대목은 한국 투자자의 45%가 스스로를 보수적이라 평가하면서도 71%가 성과보다 안전을 우선한다고 답했다는 점이다. 그런데도 공모주식 보유 비중은 86%로 역내 최고 수준이었다. 이는 최근 몇 년간의 증시 상승 경험이 위험 인식 없이 수익률 기대치만 끌어올렸다는 뜻이다. 문제는 지금처럼 글로벌 기술주 조정과 유가발 금리 불안이 겹치는 국면에서 이런 기대와 성향의 괴리가 급격한 패닉셀링으로 이어질 수 있다는 점이다. 실제 위험을 감내할 준비가 안 된 자금이 고수익을 좇아 들어와 있다면, 시장이 흔들릴 때 가장 먼저 흔들리는 것도 이 자금이다. 지금 같은 변동성 장세에서는 기대수익률을 낮추는 것 자체가 하나의 리스크 관리 전략이 될 수 있다.
필리 지수의 역사적 연속 하락과 국내 가계대출의 조용한 감소는 결국 같은 이야기의 다른 장면이다. 레버리지로 쌓아 올린 수익률 기대가 꺾이기 시작하면 그 되돌림은 자산시장 전반에 걸쳐 동시다발적으로 나타난다. 지금 필요한 건 유가와 금리, AI 밸류에이션이라는 세 변수가 서로를 증폭시키는 구조를 냉정하게 들여다보는 일이다. 한국 투자자라면 높은 기대수익률의 유혹보다 지금의 변동성이 요구하는 현실적인 리스크 관리에 먼저 눈을 돌려야 할 시점이다.
#필라델피아반도체지수 #AI버블우려 #국제유가 #가계대출 #신용대출 #투자심리 #미국채금리 #코어위브
???? 함께 보면 좋은 정보: 관련주·테마주 정보