SCHD 공백을 메운 삼성자산, 액티브 배당 ETF로 노리는 두 번째 승부수
TIME 미국배당다우존스액티브가 상관계수 미달로 간판을 내린 자리에, 삼성자산운용이 KODEX 미국배당다우존스액티브를 들고 들어왔다. 650억 원짜리 상품 하나가 퇴장했을 뿐인데 업계 1위가 곧바로 반응했다는 건 그만큼 이 시장이 비어 있는 자리를 그냥 두지 않는다는 뜻이다. 코스피가 한 달 새 두 차례나 급락하면서 변동성에 지친 투자자들의 시선이 배당주로 쏠리는 타이밍과도 맞물린다. 운용사 간 점유율 싸움이 결국 투자자의 선택지를 늘리는 쪽으로 흘러가는 구조를 짚어볼 필요가 있다.
왜 하필 지금 액티브형인가
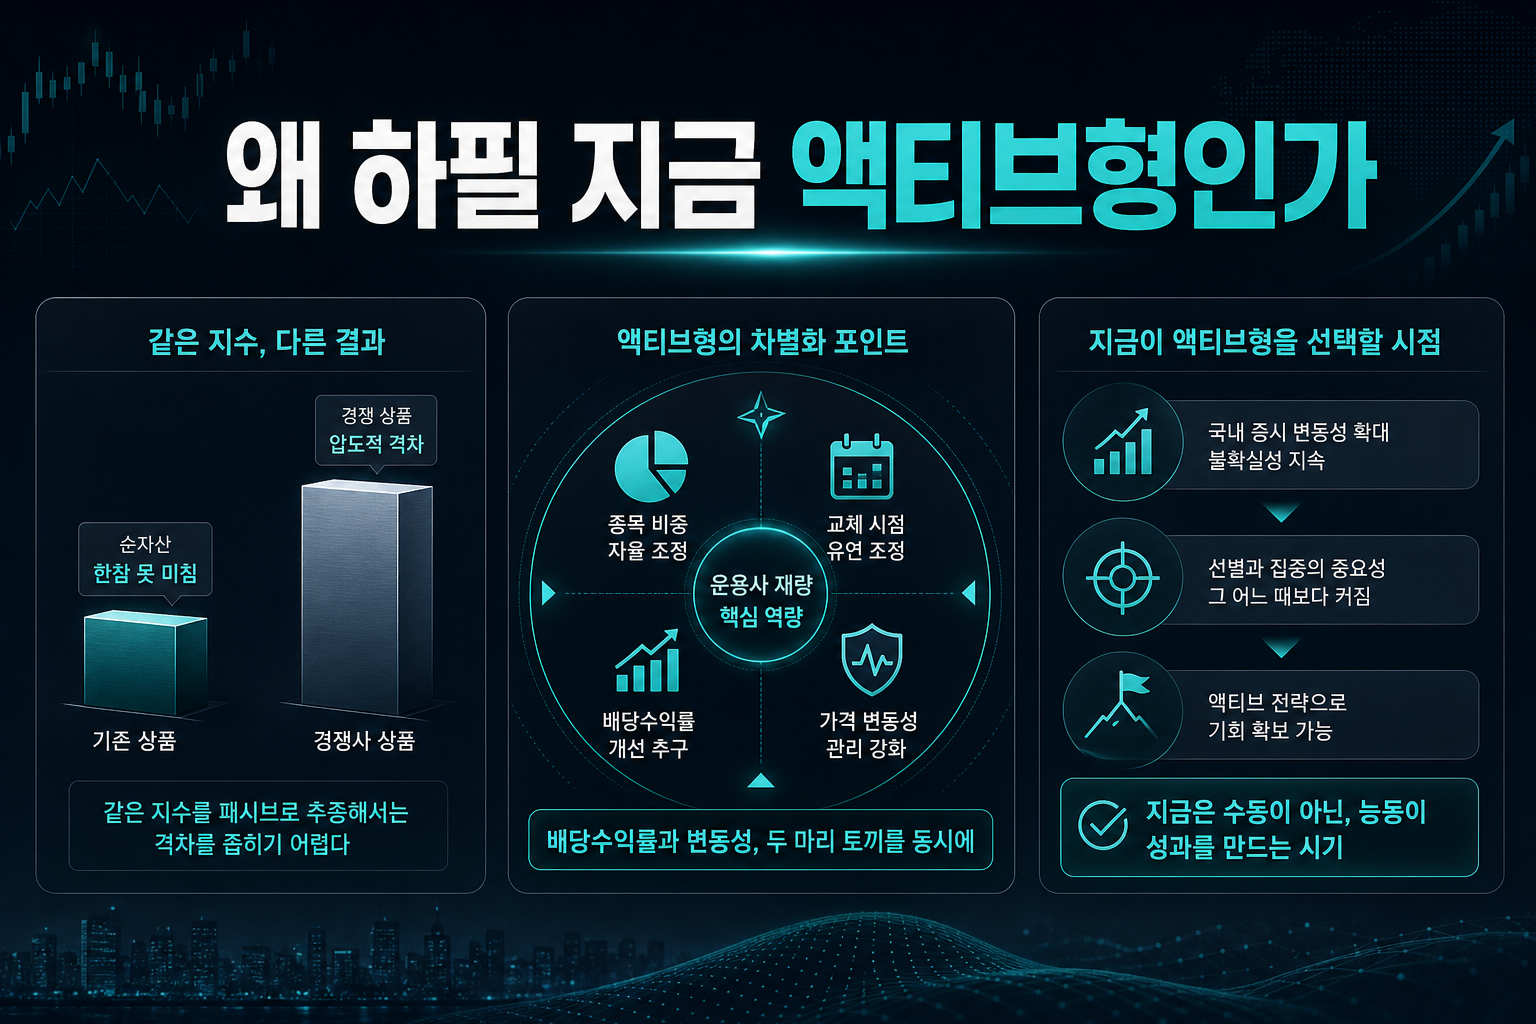
기존 KODEX 미국배당다우존스의 순자산은 6천100억 원 수준으로, 경쟁사인 TIGER 미국배당다우존스의 4조3천500억 원에 한참 못 미친다. 같은 지수를 패시브로 추종해서는 격차를 좁히기 어렵다는 판단이 섰을 것이다. 액티브형은 비교지수를 두되 운용사 재량으로 종목 비중과 교체 시점을 조정할 수 있어, 배당수익률과 가격 변동성 양쪽에서 차별화를 시도할 여지가 생긴다. 특히 국내 증시가 검은 화요일과 검은 목요일을 겪은 직후 시점에 출시된다는 건, 변동성 장세에서 액티브 운용의 강점을 보여줄 기회로 활용하려는 의도로 읽힌다. TIME의 퇴장이 상관계수 요건 미달이라는 기술적 사유였다는 점도 중요한데, 액티브 ETF가 비교지수에서 너무 벗어나면 퇴출당할 수 있다는 리스크를 삼성자산도 똑같이 안고 출발하는 셈이다. 결국 이 상품의 생존 여부는 초기 추종 성과와 상관계수 관리 능력에 달려 있다고 봐야 한다. 투자자 입장에서는 액티브라는 이름값만 보고 들어가기보다 실제 포트폴리오 구성과 괴리율을 몇 달은 지켜볼 필요가 있다.
SCHD 라인업 과포화, 차별화는 운용력뿐
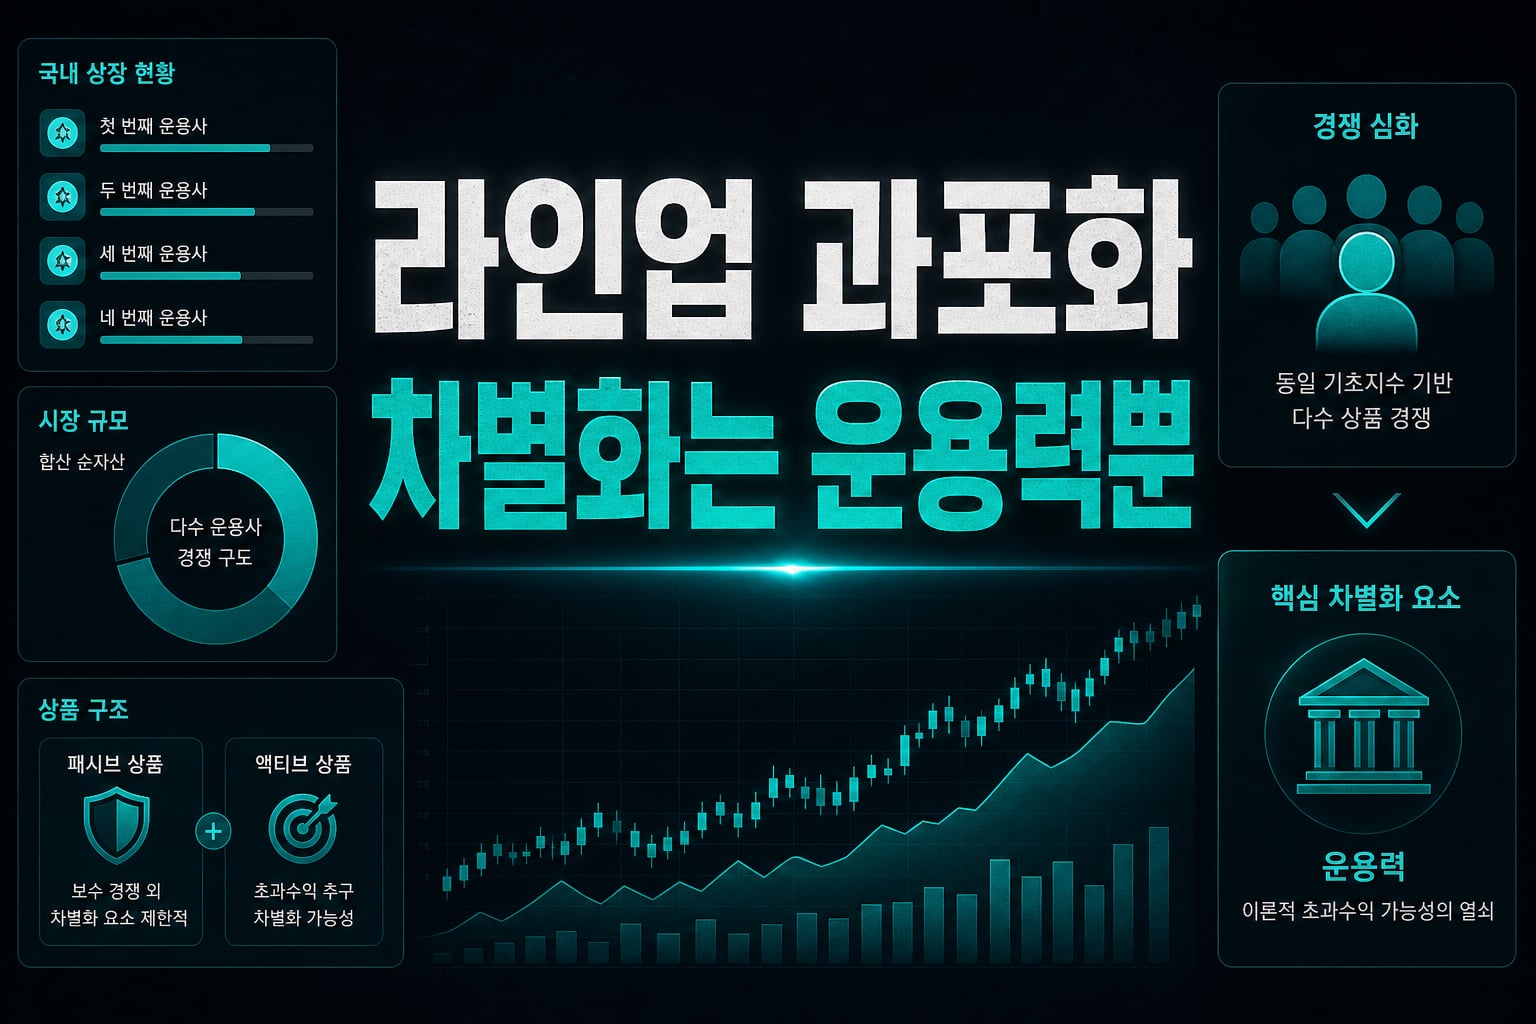
미국배당다우존스 지수를 추종하는 국내 ETF는 이미 TIGER, ACE, SOL, KODEX까지 네 개 운용사가 경쟁 중이며 합산 순자산은 7조 원에 육박한다. 여기에 액티브형까지 더해지면 사실상 같은 기초지수를 두고 다섯 번째, 여섯 번째 상품이 경쟁하는 구조가 된다. 패시브 상품끼리는 보수 경쟁 외에 차별화 요소가 거의 없지만, 액티브는 이론적으로 초과수익을 낼 여지가 있다는 점에서 후발주자의 돌파구가 될 수 있다. 다만 운용 역량이 뒷받침되지 않으면 오히려 괴리율만 키우고 상관계수 요건에 걸려 TIME과 같은 운명을 맞을 위험도 상존한다. 액티브 ETF 명가로 불리던 타임폴리오조차 이 지수에서는 1년을 채우지 못하고 퇴출됐다는 사실이 이를 방증한다. 삼성자산이 내세울 수 있는 건 결국 압도적 ETF 라인업과 운용 인프라인데, 이것이 실제 성과로 이어질지는 별개 문제다. 투자자는 운용사 브랜드보다 실제 추적 오차와 배당 재투자 전략의 디테일을 비교하는 게 합리적이다.
증시 급락기에 배당주로 몰리는 자금의 성격
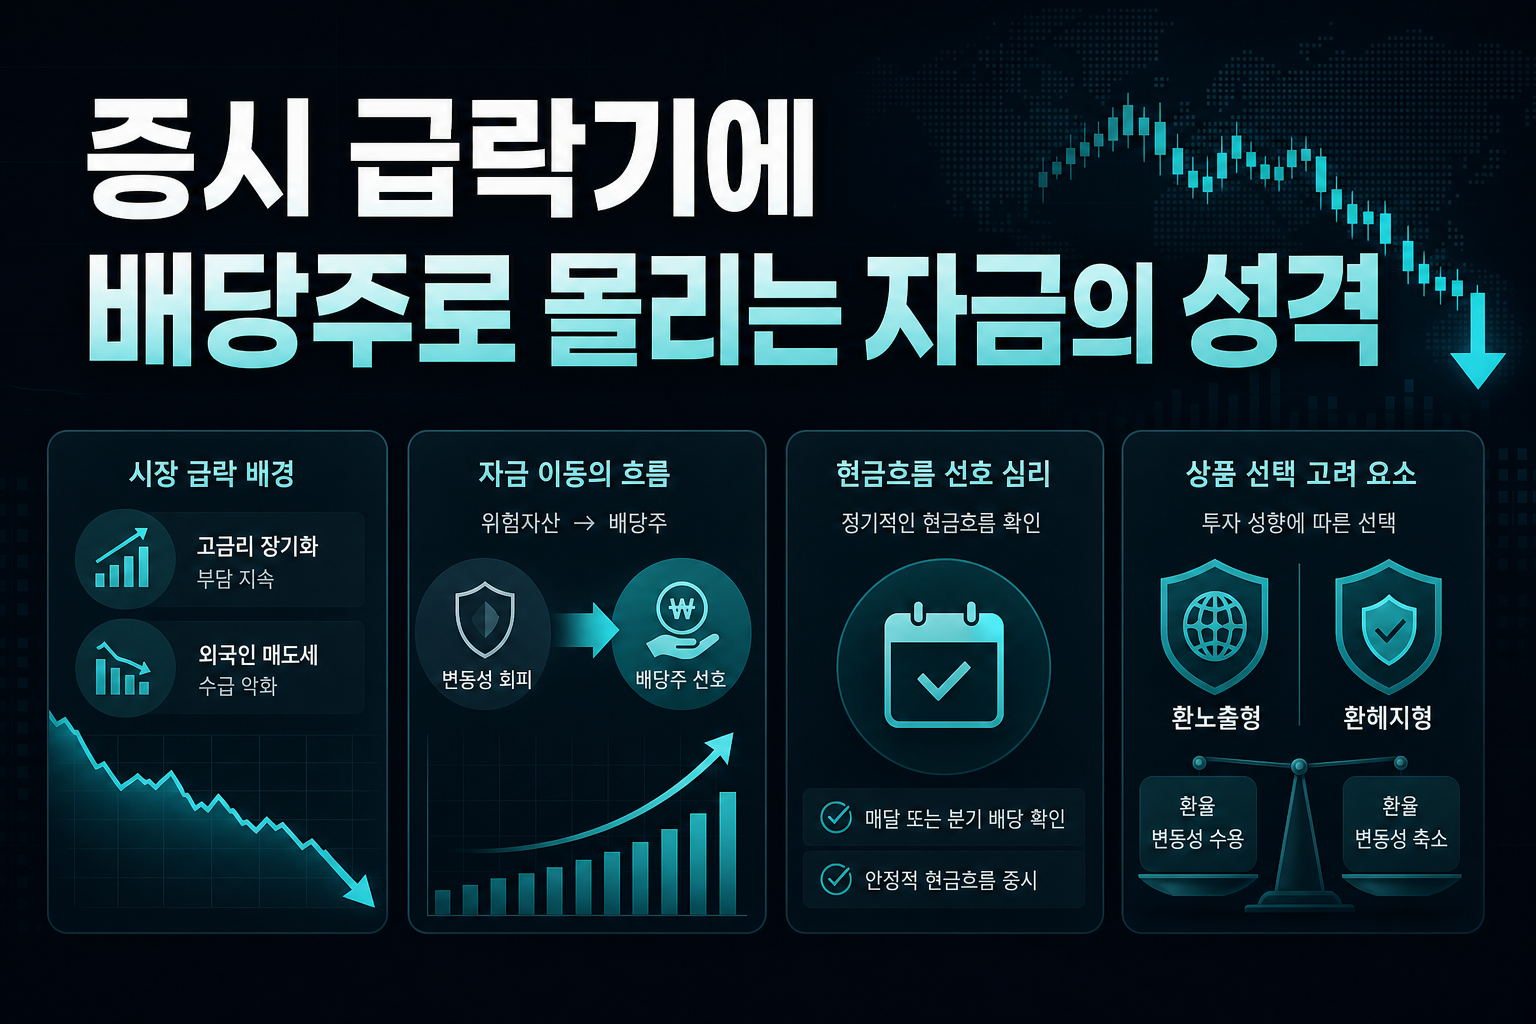
코스피가 두 달 만에 재차 폭락한 배경에는 고금리 장기화와 외국인 매도세가 겹친 영향이 크다는 진단이 나온다. 이런 국면에서 배당주, 특히 미국 배당성장주로의 자금 이동은 단순한 유행이 아니라 변동성 회피 심리의 반영으로 봐야 한다. SCHD 계열 ETF들이 꾸준히 순자산을 늘려온 건 매달 혹은 분기마다 현금흐름을 확인하고 싶어하는 투자자층이 두텁다는 의미다. 다만 환노출형과 환헤지형의 선택, 그리고 액티브와 패시브 간의 보수 차이는 장기 수익률에 누적 영향을 미치므로 가볍게 넘길 사안이 아니다. 국내 증시 변동성이 커질수록 이런 안정형 상품으로의 쏠림은 당분간 이어질 가능성이 높다. 다만 미국 장기 국채금리 흐름에 따라 배당주의 상대매력이 달라질 수 있다는 점도 함께 고려해야 한다.
ETF 시장 재편의 신호로 읽어야 할 이유
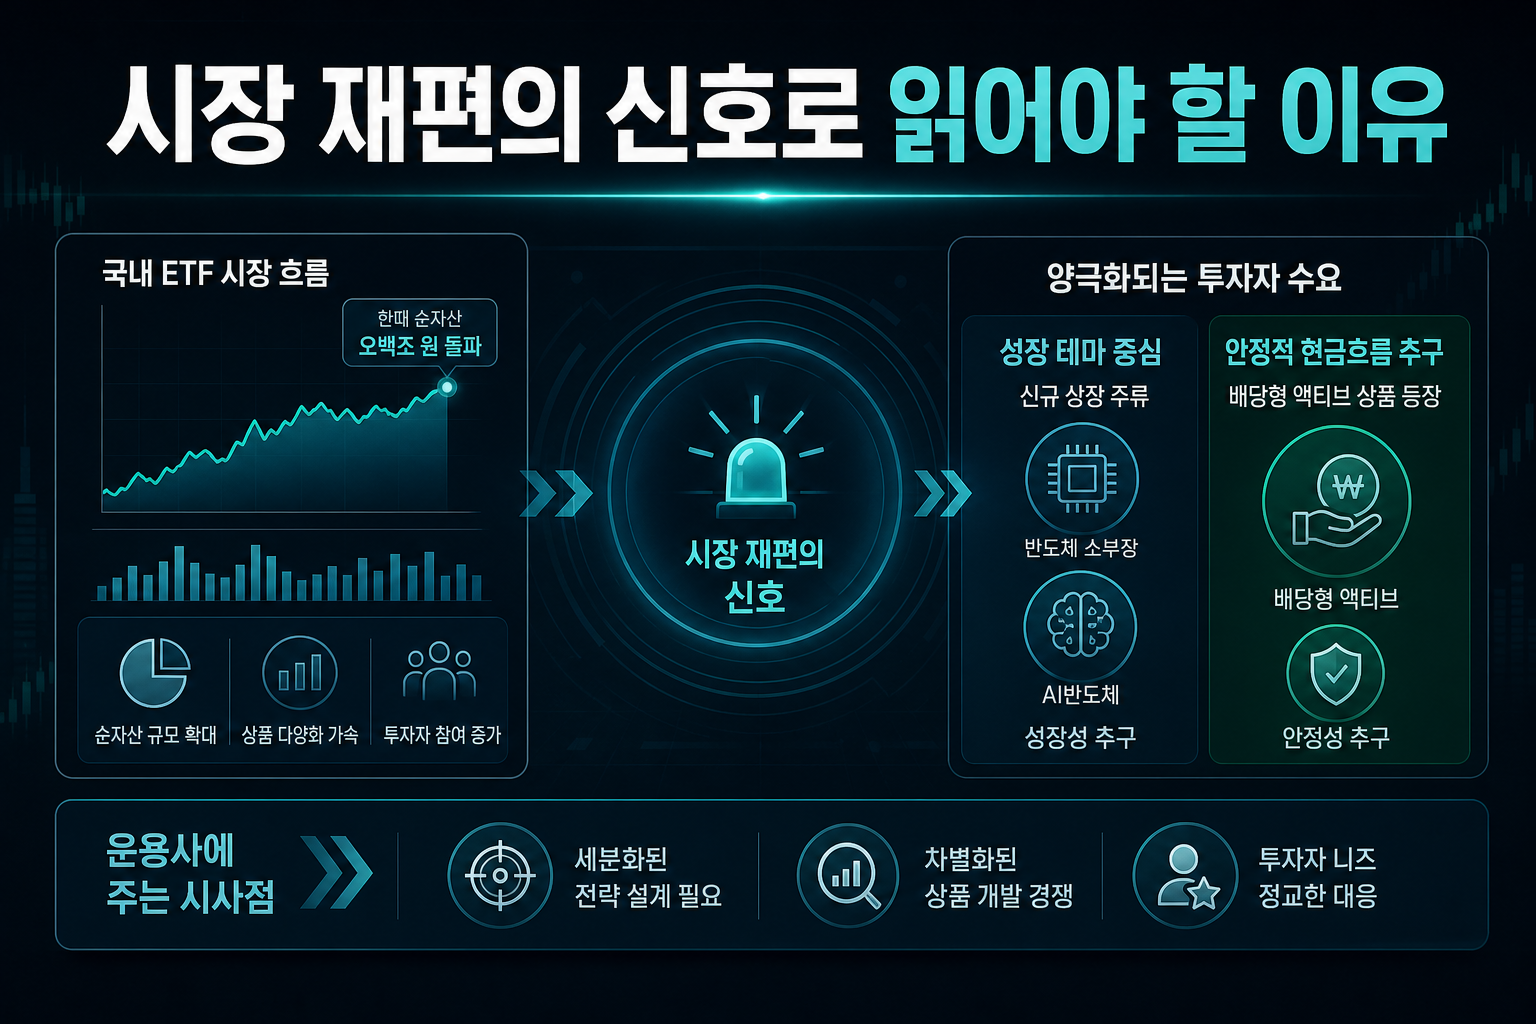
한때 순자산 500조 원을 넘겼던 국내 ETF 시장에서 테마형 상품들이 쏟아지는 가운데, 배당형 액티브 상품의 등장은 시장이 단순 테마 추종을 넘어 세분화 단계로 진입했음을 보여준다. 반도체 소부장, AI반도체 등 성장 테마가 여전히 신규 상장의 주류를 이루지만, 그 틈새로 안정적 현금흐름을 추구하는 상품이 동시에 나온다는 건 투자자 수요가 양극화되고 있다는 신호이기도 하다. 운용사 입장에서는 한 지수를 두고 패시브와 액티브를 모두 운영하며 투자자의 위험 성향에 따라 선택지를 넓히는 전략이 점점 보편화될 것으로 보인다. 다만 이런 식의 상품 다양화가 투자자에게는 선택의 피로를 줄 수도 있다는 점은 간과하기 어렵다. 결국 비슷한 지수를 쫓는 상품이 늘어날수록 보수율과 괴리율 비교가 투자 판단의 핵심 기준이 될 수밖에 없다.
TIME의 퇴장과 KODEX의 등장은 단순한 상품 교체가 아니라 ETF 시장이 얼마나 빠르게 빈자리를 채우는 구조인지를 보여주는 사례다. 삼성자산의 액티브 배당 ETF가 초과수익을 낼 수 있을지는 몇 분기의 상관계수와 배당 실적이 말해줄 것이다. 증시 변동성이 이어지는 한 배당형 상품으로의 자금 이동은 계속될 가능성이 크지만, 투자자는 브랜드보다 디테일을 챙겨야 한다. 결국 같은 지수를 쫓는 상품이 늘어날수록 승부는 보수와 운용력의 미세한 차이에서 갈릴 것이다.
#KODEX #미국배당다우존스 #SCHD #삼성자산운용 #액티브ETF #배당주 #ETF시장 #코스피변동성
???? 함께 보면 좋은 정보: 관련주·테마주 정보