IPO 6개사 동시 청약 러시, 10월 넷째주 공모주 옥석가리기
10월 넷째주는 올해 들어 가장 밀도 높은 공모주 캘린더가 펼쳐지는 한 주다. 티앤이코리아, 크리에이츠, 인텔리빅스, 래블업, 이에스티, 영광까지 총 6개 기업이 일반청약에 나서면서 투자자들의 자금이 잘게 쪼개질 수밖에 없는 구조가 만들어졌다. 공교롭게도 이 시기는 코어위브발 신용위험 재부각으로 뉴욕증시가 흔들리고 국내 반도체·AI주 투심도 급랭한 직후라, 공모주 시장이 받는 체감 온도는 숫자로 드러난 공모가 밴드보다 훨씬 냉정하다. 물량이 몰린 주일수록 어떤 종목에 청약 경쟁률이 쏠리고 어떤 종목이 소외되는지가 올해 하반기 공모주 심리의 바로미터가 될 전망이다.
같은 날 겹친 청약, 자금은 결국 선택을 강요받는다
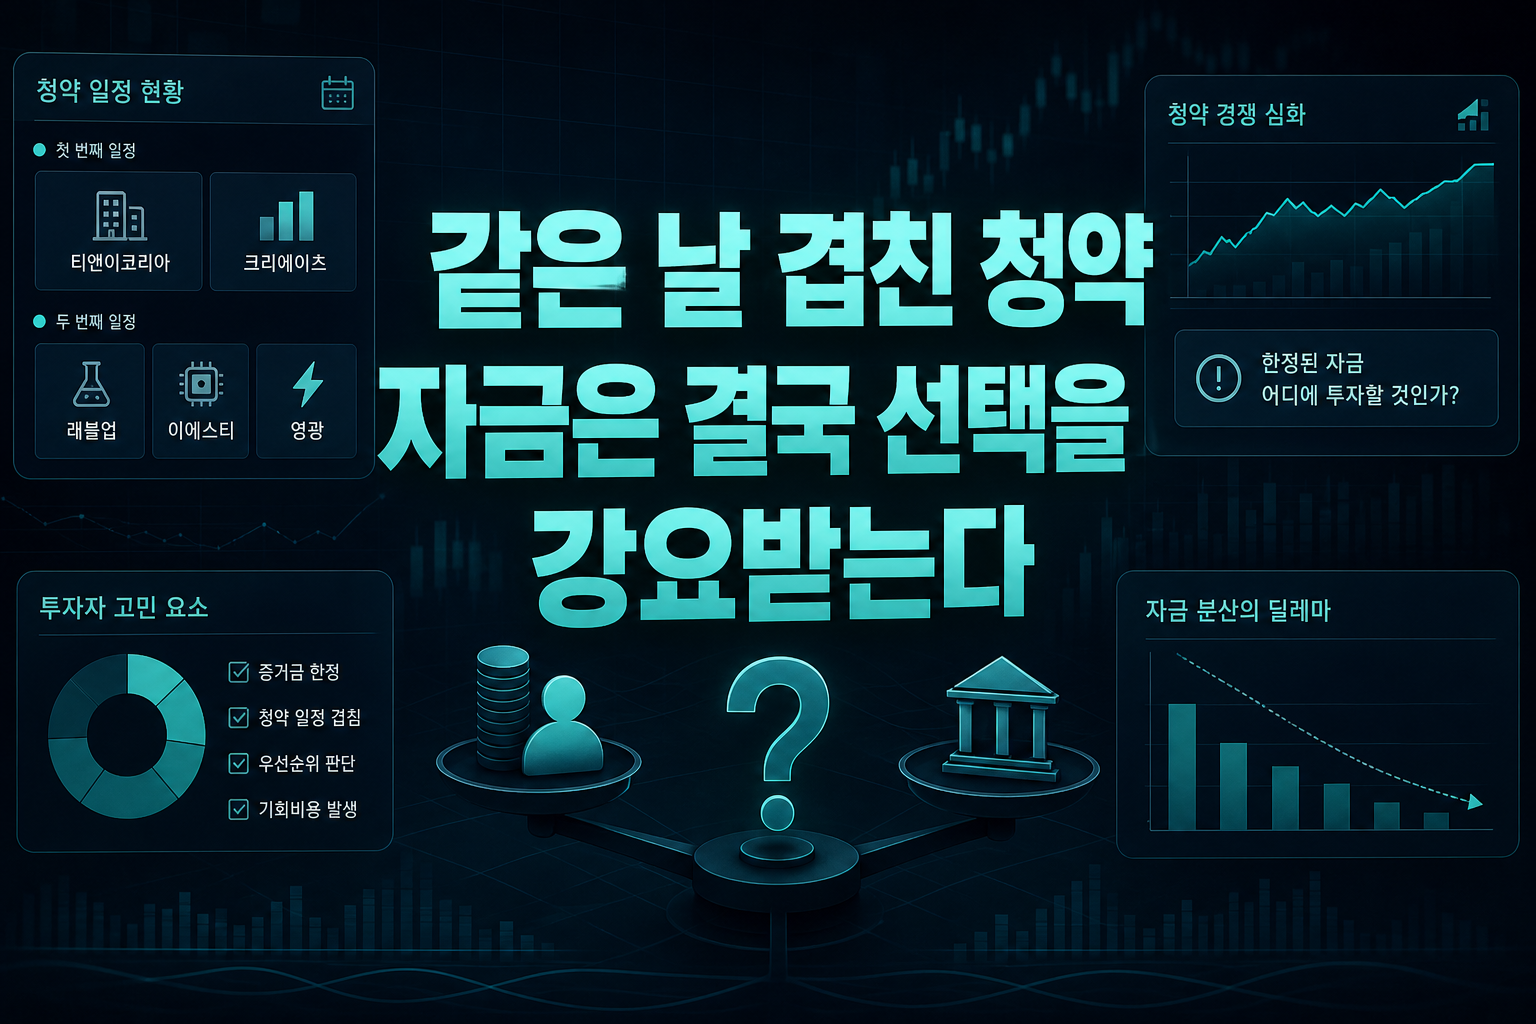
20~21일에는 티앤이코리아와 크리에이츠가 동시에 청약을 받고, 22~23일에는 래블업과 이에스티, 영광까지 세 곳이 또 한 번 겹친다. 하루이틀 간격으로 6개 기업이 줄줄이 늘어선 일정은 증권사 입장에서는 흥행 카드를 쏟아내는 모양새지만, 개인투자자 입장에서는 한정된 증거금을 어디에 먼저 넣을지 고민하게 만드는 구조다. 특히 티앤이코리아(희망 공모가 1만2600~1만5300원)와 크리에이츠(1만5000~1만8000원)는 공모 규모가 비슷한 수준이라 비교 심리가 강하게 작동할 수밖에 없다. 산업용 자동화 기계라는 업종 특성상 티앤이코리아는 실적 가시성에, 크리에이츠는 주관사인 삼성증권의 수요예측 흥행 여부에 더 민감하게 반응할 가능성이 크다. 결국 청약 첫날 경쟁률 속보가 나오는 순간 자금이 한쪽으로 쏠리는 양극화가 반복될 공산이 높다. 공모주 투자자라면 분산 배분보다는 한두 종목 집중 베팅이 오히려 합리적인 선택이 되는 구간이다.
코어위브 쇼크 이후 공모가 밴드, 보수적으로 다시 봐야 한다
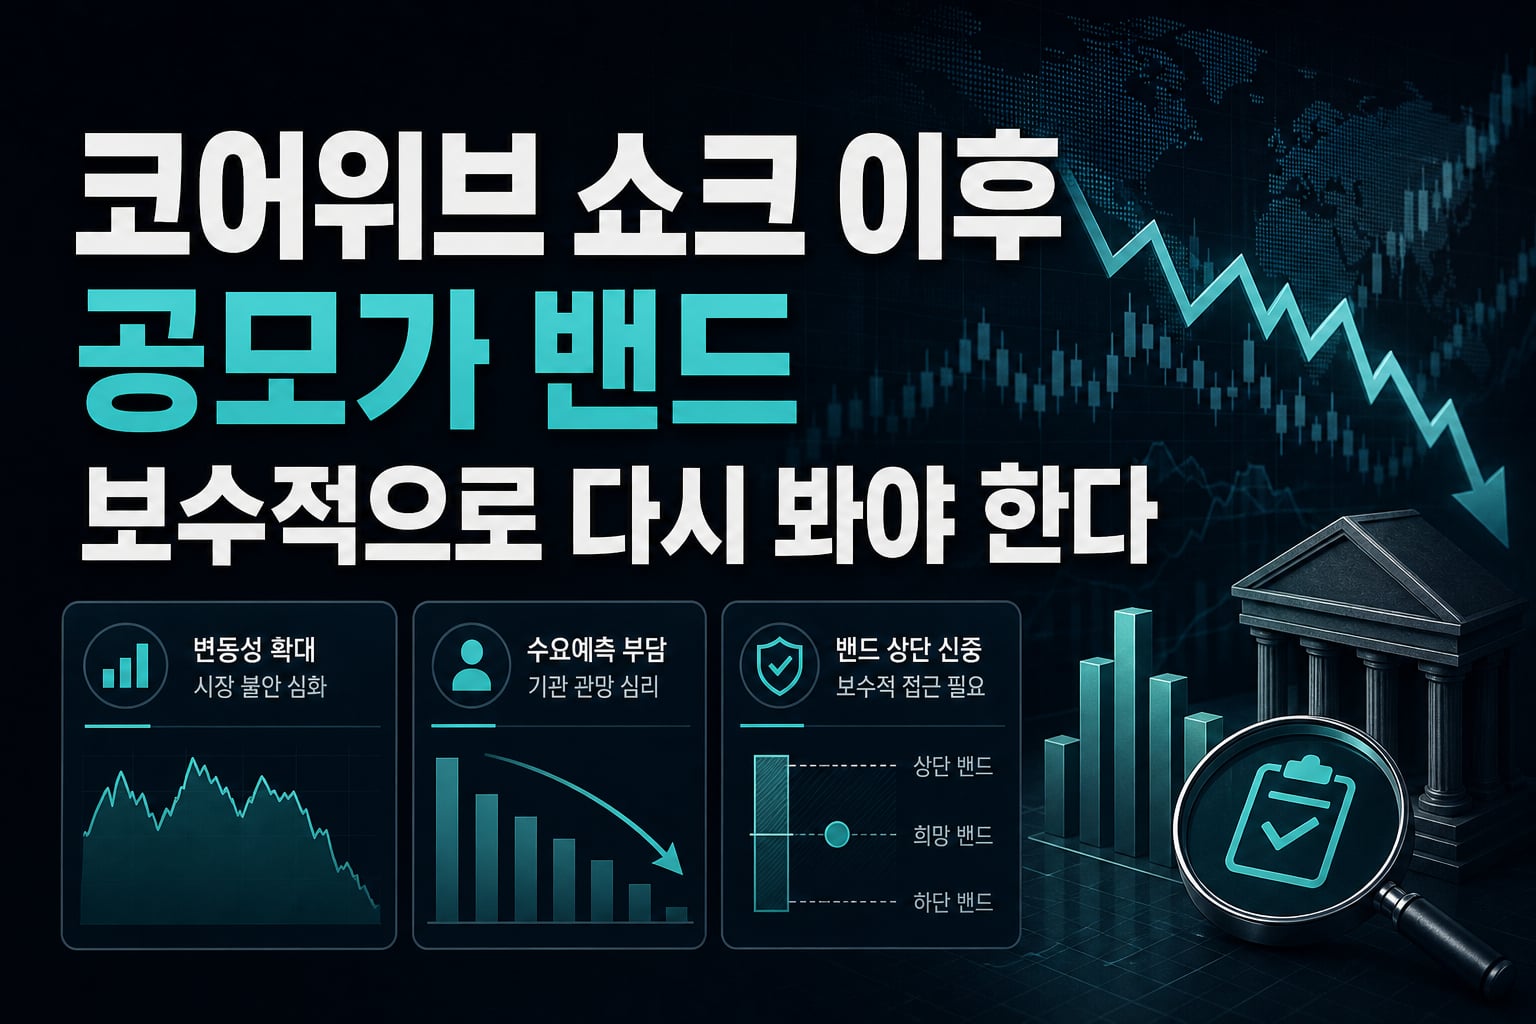
뉴욕증시에서 나스닥이 2.2%, S&P500이 1.1% 빠지고 필라델피아 반도체지수가 3.8% 급락한 여파는 국내 공모주 시장에도 그림자를 드리운다. 신규 상장을 앞둔 기업들의 공모가가 통상 기관 수요예측 당시 시장 분위기를 반영해 책정된다는 점을 고려하면, 지금처럼 변동성이 커진 국면에서는 밴드 상단 확정 자체가 쉽지 않아진다. 실제로 이번주 청약에 나서는 6개사 중 상당수가 희망 공모가 하단에 가까운 수준에서 눈높이를 맞출 가능성이 거론된다. 인텔리빅스(7600~9000원)처럼 상대적으로 낮은 공모가 밴드를 제시한 기업은 오히려 진입장벽이 낮아 개인투자자 수요가 몰릴 여지가 있다. 반면 래블업(1만9000~2만2000원)처럼 공모 규모가 400억원을 넘는 대형 건은 기관 수요예측 결과에 따라 흥행 여부가 크게 엇갈릴 수 있다. 투자자라면 공모가 확정 소식이 나오기 전까지는 섣불리 베팅 규모를 키우지 않는 편이 안전하다.
업종 분산은 장점이지만, 상장 직후 수급은 또 다른 변수
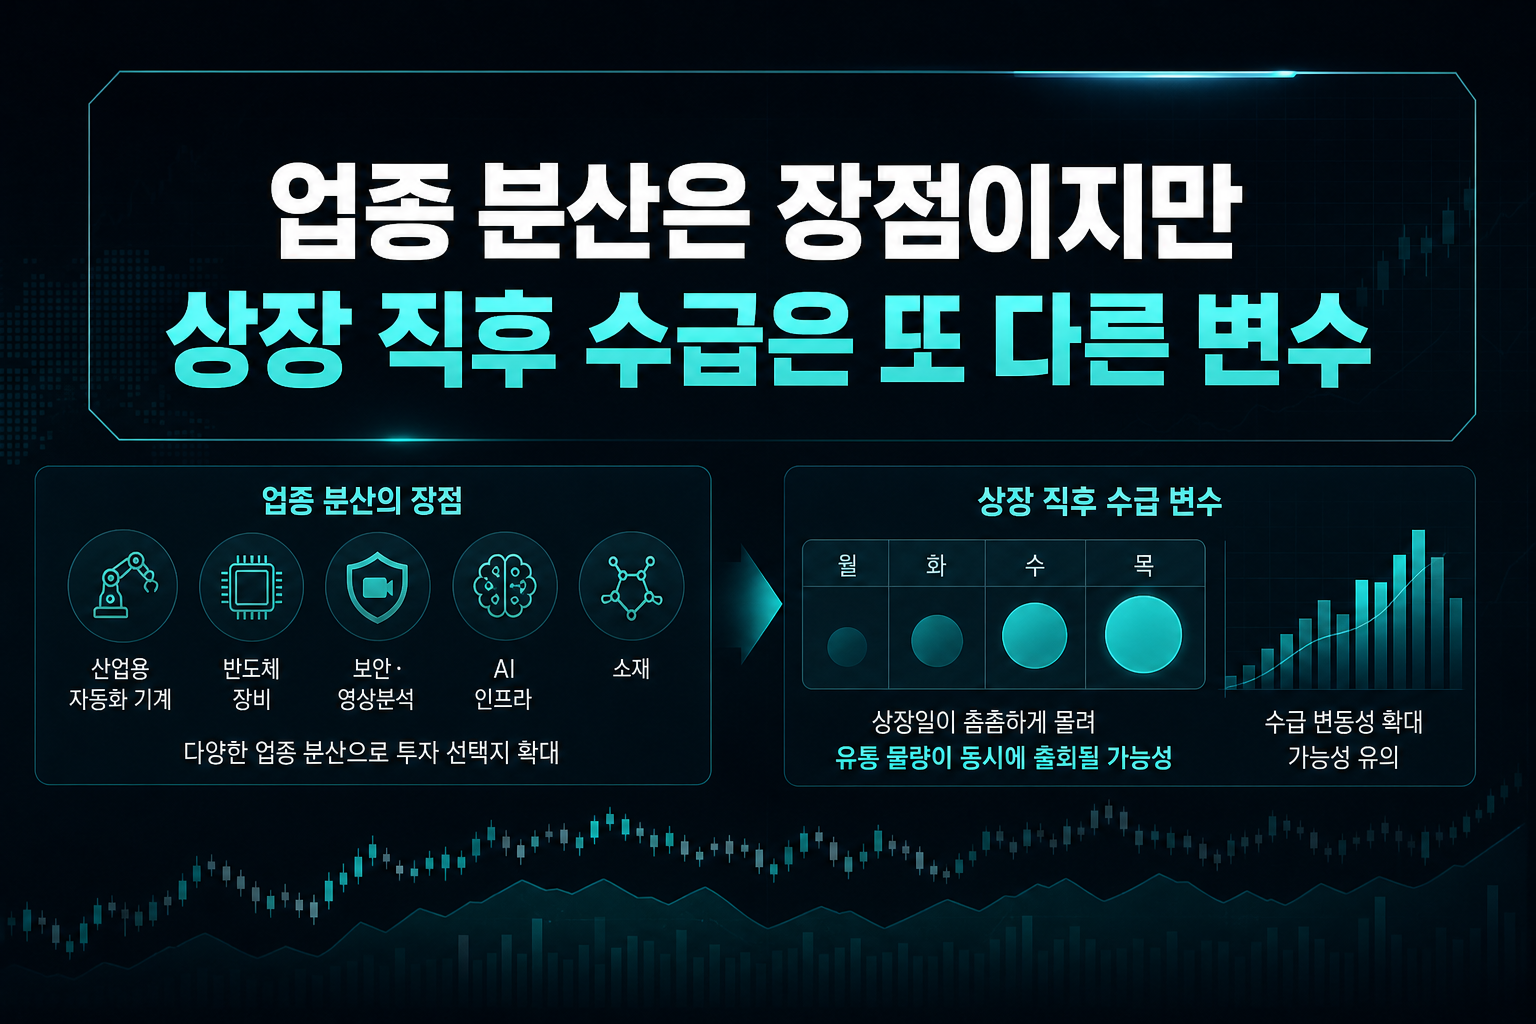
이번 6개사는 산업용 자동화 기계, 반도체 장비, 보안·영상분석, AI 인프라, 소재 등 업종이 고르게 퍼져 있다는 점에서 과거 특정 테마 쏠림형 IPO 주간과는 결이 다르다. 업종 분산 자체는 투자자 입장에서 선택지를 넓혀주는 긍정적 요인이지만, 문제는 상장 직후 수급이다. 10월 넷째주부터 11월 초까지 신규 상장일이 29일, 30일, 11월 2~4일로 촘촘하게 몰려 있어 유통 물량이 동시다발적으로 시장에 풀리는 구조가 형성된다. 코스닥 시장 전체의 수급 여력이 제한적인 상황에서 신규 상장주들이 서로 자금을 잠식하는 현상이 나타날 가능성을 배제할 수 없다. 더구나 최근 반도체·AI주 조정으로 코스닥 투자심리 지표 자체가 눌려 있는 터라, 상장 첫날 시초가 형성부터 예년보다 보수적으로 잡힐 공산이 크다. 공모주 투자의 핵심은 청약 경쟁률만큼이나 상장 후 매도 타이밍이라는 점을 다시 한번 확인시켜주는 대목이다.
바이오 순환매 속 공모주, 반사이익 받을 업종은 따로 있다
최근 장기 국채금리 하락을 계기로 셀트리온, 알테오젠 등 바이오주가 급반등하며 코스닥 매수 사이드카까지 발동된 흐름은 이번 공모주 청약에도 간접적인 영향을 줄 수 있다. 반도체에 쏠렸던 투자심리가 헬스케어 쪽으로 옮겨가는 순환매 장세에서는, 공모주 중에서도 바이오·헬스케어 연관성이 있는 기업에 대한 관심이 상대적으로 높아질 여지가 있다. 다만 이번주 청약 라인업에는 직접적인 바이오 기업이 없다는 점이 변수다. 오히려 산업용 기계, 장비 중심의 업종 구성이 금리 민감 성장주 장세와는 다소 결이 다르게 움직일 가능성이 있다. 이런 상황에서는 공모주 개별 펀더멘털, 즉 매출 성장률과 수주 잔고 같은 기초체력이 테마성 순환매보다 더 중요한 판단 기준이 될 수밖에 없다. 결국 이번주 공모주 성적표는 거시 환경보다 기업별 실적 스토리가 가를 가능성이 높다.
6개사 동시 청약이라는 숫자만 보면 화려하지만, 실제 투자 성과는 결국 개별 기업의 업황과 공모가 적정성에서 갈릴 수밖에 없다. 코어위브발 변동성이 완전히 가시지 않은 상황에서 공모주 시장은 과거처럼 묻지마 청약이 통하지 않는 국면에 접어들었다. 청약 경쟁률 속보와 기관 수요예측 결과를 꼼꼼히 비교하면서 옥석을 가리는 전략이 그 어느 때보다 필요한 시점이다. 다음주로 넘어가는 상장 일정까지 염두에 두고 자금 배분 계획을 세우는 것이 이번주 공모주 투자의 핵심 과제다.
#공모주 #IPO #티앤이코리아 #크리에이츠 #인텔리빅스 #래블업 #코스닥상장 #청약경쟁률
???? 함께 보면 좋은 정보: 관련주·테마주 정보