국민연금 182조 증발과 레버리지 개미 전멸, 급락장이 남긴 두 개의 청구서
3개월 만에 182조원이 사라졌다는 숫자는 단순한 평가손실 통계가 아니라 한국 증시의 집중 리스크가 얼마나 위험한 구조인지를 그대로 보여주는 경고판이다. 같은 기간 레버리지 ETF에 베팅했던 개인들은 두 자릿수, 심하면 -33%에 달하는 손실을 떠안으며 변동성의 대가를 혹독하게 치렀다. 공교롭게도 국민연금과 개인 투자자 모두 반도체 쏠림이라는 같은 함정에 빠졌다는 공통점이 있다. 이번 급락은 수급 주체를 가리지 않고 쏠림의 리스크를 평등하게 청구했다는 점에서 곱씹어볼 가치가 있다.
삼성전자·SK하이닉스 쏠림, 연기금도 피하지 못한 집중 리스크
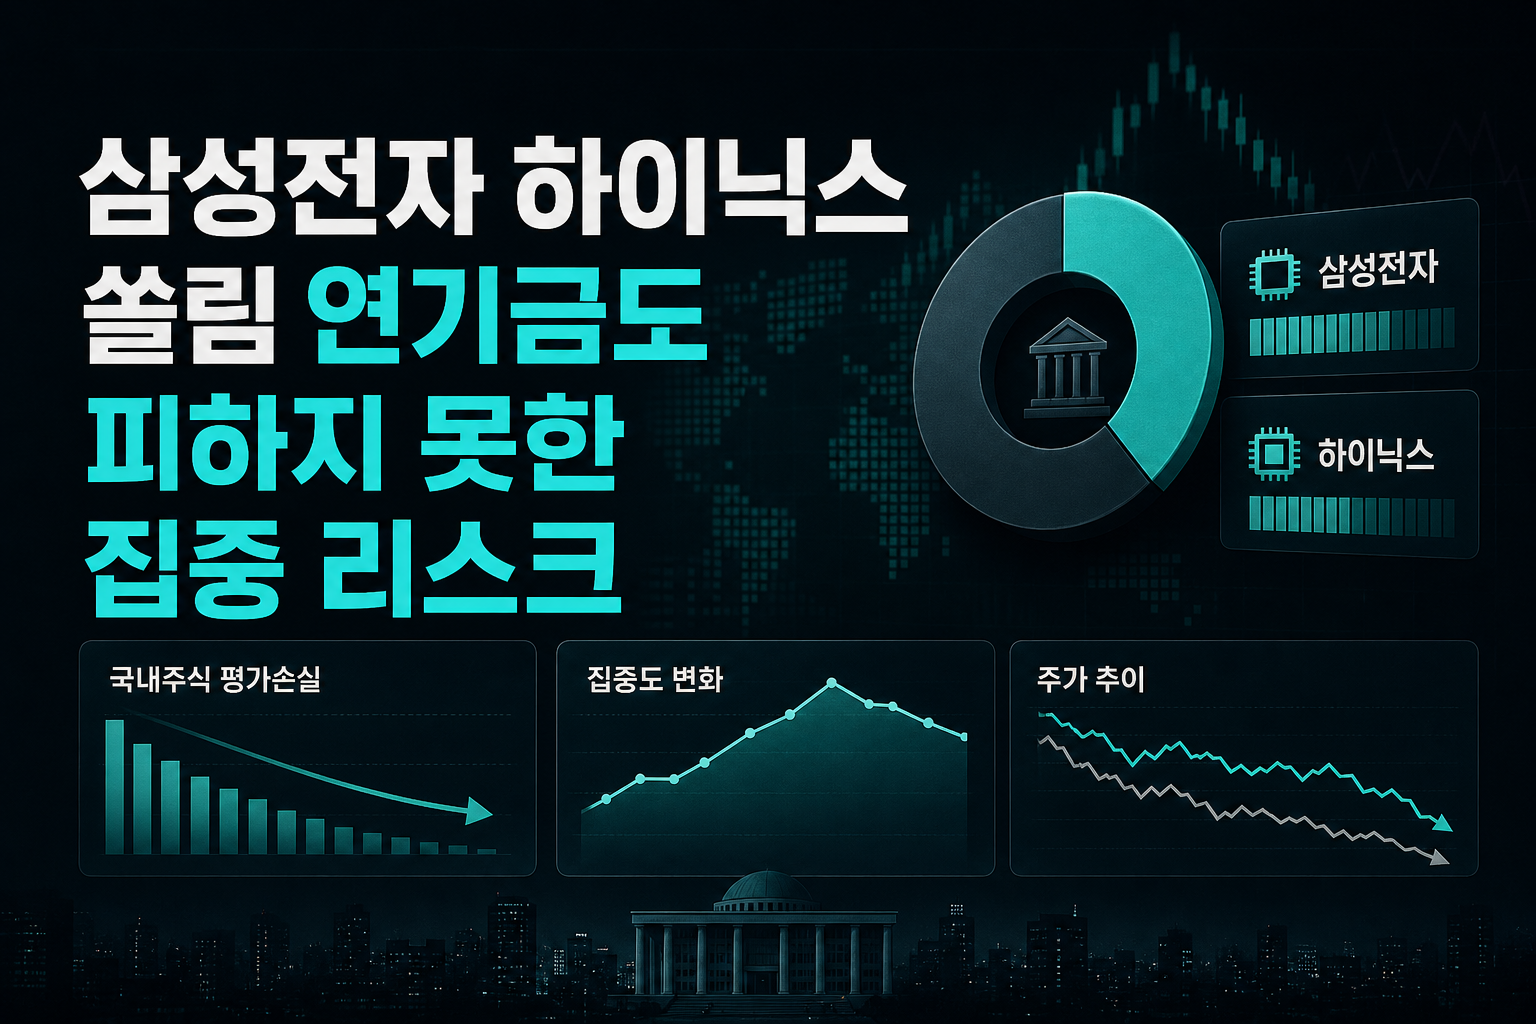
국민연금의 3분기 국내주식 평가손실 182조원 가운데 71.8%인 131조원이 삼성전자와 SK하이닉스 두 종목에서만 발생했다는 사실은 결코 가볍게 볼 수 없다. 삼성전자 주가가 33만4000원에서 21만원으로, SK하이닉스가 265만원에서 126만2000원으로 급락하는 동안 분산투자의 원칙은 사실상 무력화됐다. 국내 최대 기관투자자조차 반도체 비중을 구조적으로 덜어내지 못한 채 시장 변동성을 고스란히 흡수한 셈이다. 흥미로운 대목은 SK이노베이션, 에쓰오일, LG에너지솔루션처럼 반도체와 무관한 업종에서는 오히려 평가이익을 기록했다는 점이다. 이는 포트폴리오 내 업종 분산이 실제로 작동했다는 방증이자, 거꾸로 반도체 쏠림이 얼마나 과도했는지를 역설적으로 증명하는 사례이기도 하다. 외국인 매도세의 안전판 역할을 기대받던 연기금이 되레 가장 큰 타격을 입었다는 점은 향후 수급 구조에 대한 근본적인 재검토 필요성을 제기한다. 개인 투자자 입장에서도 반도체 대형주 비중이 과도하게 쏠린 계좌라면 이번 급락이 남긴 숙제를 되새길 시점이다.
레버리지 개미의 역베팅, 곱버스로 웃은 기관과의 온도차
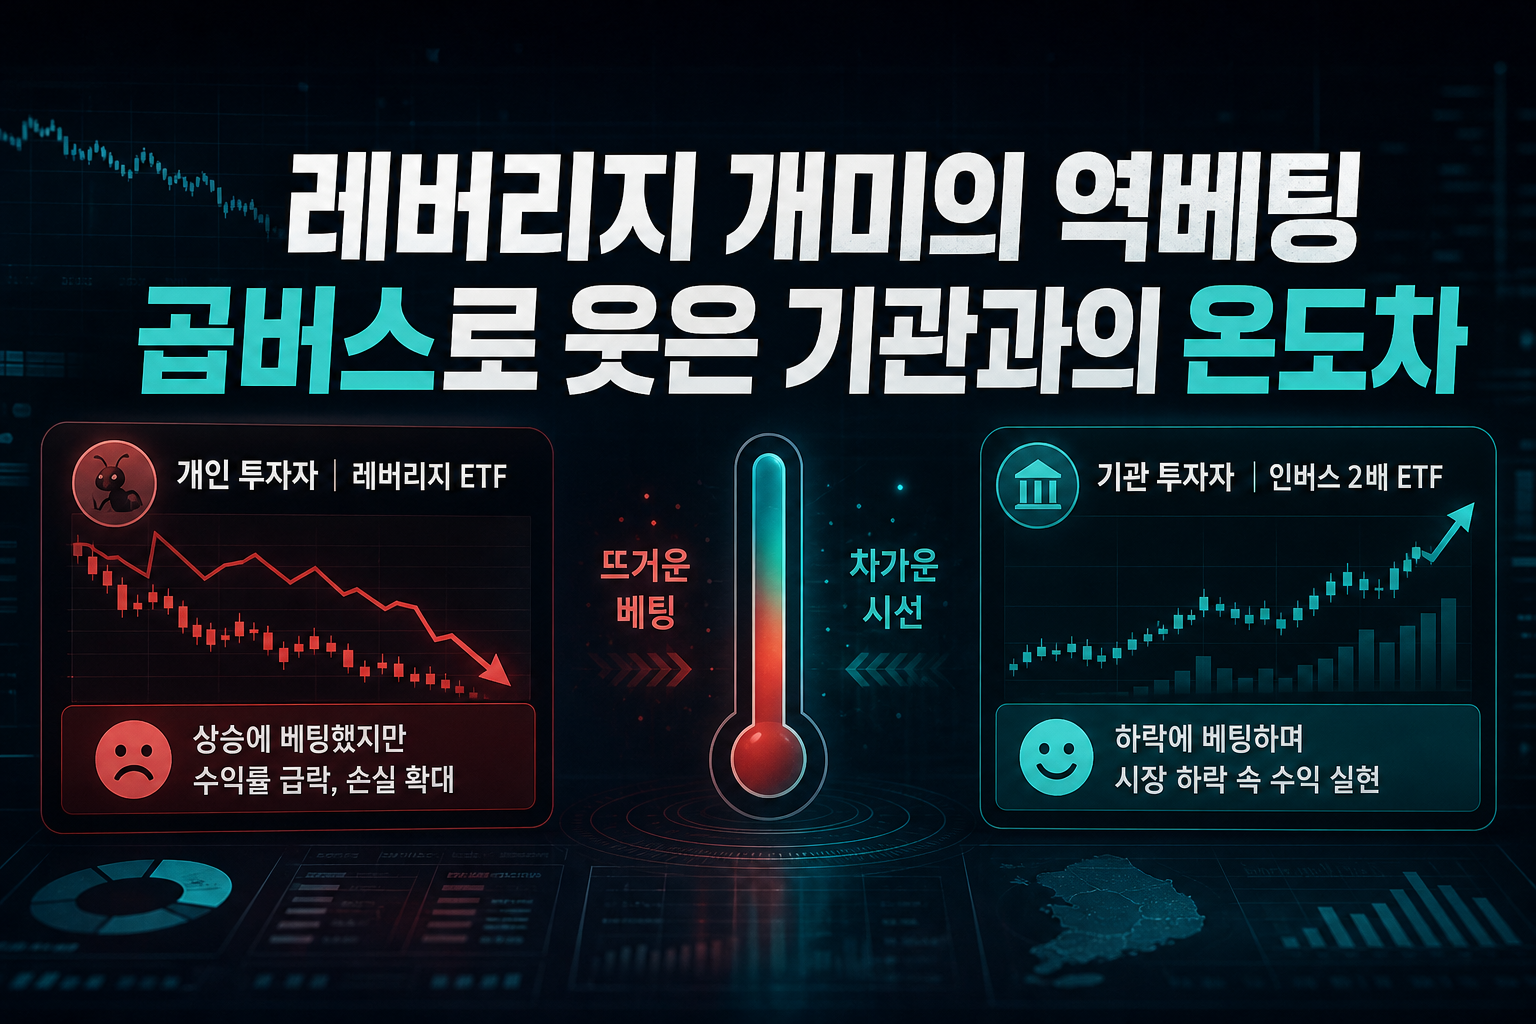
코스피가 10월 들어 3거래일을 제외하고 내내 하락 마감하는 와중에도 개인 투자자들은 증시 상승에 베팅하는 레버리지 ETF에 자금을 집중시켰다는 점이 눈에 띈다. 결과는 참혹했다. 레버리지 상품 수익률이 한 주 만에 두 자릿수 폭락, 심한 경우 -33%까지 떨어지면서 추세와 반대로 움직인 베팅은 고스란히 손실로 돌아왔다. 반면 일부 기관은 지수 하락에 베팅하는 인버스 2배 상품, 이른바 곱버스로 엇갈린 행보를 보이며 수익을 챙긴 것으로 파악된다. 같은 시장을 보고도 정반대의 포지션을 취한 두 주체의 희비가 극명하게 갈린 셈이다. 레버리지 상품은 일간 수익률을 복리로 반영하는 구조라 변동성이 큰 장세에서는 방향을 맞춰도 손실이 누적될 수 있다는 점을 다시 한번 일깨워준다. 추세 반전을 기대한 역발상 매수가 반드시 보상받는 것은 아니라는 교훈이 이번에도 반복됐다.
바이오 반등과 순환매, 쏠림 이후 자금은 어디로 가나
미국 장기 국채금리 하락을 계기로 셀트리온, 알테오젠 등 제약·바이오주가 일제히 반등하며 코스닥 매수 사이드카까지 발동된 흐름은 단순한 기술적 반등 이상의 의미를 지닌다. 반도체에 쏠렸던 증시 자금이 금리 민감도가 높은 헬스케어 업종으로 이동하는 순환매 조짐이 뚜렷해졌기 때문이다. 국민연금 역시 파마리서치를 새롭게 5% 이상 지분 보유 종목으로 편입하며 바이오 업종 내 종목 교체를 시도한 흔적이 보인다. 다만 삼성바이오로직스 지분율이 10.27%에서 6.56%로 축소된 점은 바이오 업종 내에서도 옥석 가리기가 진행 중임을 시사한다. 반도체 쏠림의 반작용으로 시작된 순환매가 실적이 뒷받침되는 종목으로 수렴할지, 아니면 금리 트레이드에 그칠지는 좀 더 지켜볼 필요가 있다. 결국 수익성이 확인되지 않는 반등은 일시적 되돌림에 그칠 가능성이 크다는 점을 투자자들은 염두에 둬야 한다.
건설·제조업의 조용한 복원력, IPARK현대산업과 현대차 SDF 전환
반도체와 바이오가 시장의 변동성을 주도하는 동안 건설과 제조업에서는 눈에 띄지 않는 구조적 개선이 진행되고 있다. IPARK현대산업개발은 서울원 아이파크 공정률이 30%에 달하며 3분기 영업이익이 전년 동기 대비 두 배 가까이 급증할 것으로 전망된다. 자체주택 매출총이익률이 34% 수준으로 추정되는 데다 외주주택 부문도 분양가 인상과 고원가 현장 축소 효과로 수익성이 16%까지 개선될 것으로 점쳐진다. 한편 현대차그룹은 이포레스트 테크데이를 통해 2030년 자율운영공장을 목표로 한 소프트웨어 중심 공장 전환 로드맵을 공개했다. 제조 전용 AI 에이전트 폴라리스, 충전시간을 12분으로 단축한 물류로봇, 국산화된 3D 외관검사 비전 기술 등은 당장의 주가 모멘텀보다는 중장기 원가 경쟁력 측면에서 주목할 대목이다. 변동성 장세에서는 이런 꾸준한 체질 개선 스토리가 오히려 상대적으로 저평가되기 쉽다는 점에서, 실적과 기술 로드맵이 맞물리는 종목은 포트폴리오 재편 과정에서 다시 눈여겨볼 필요가 있다.
이번 급락장이 남긴 가장 선명한 교훈은 수급 주체를 가리지 않고 쏠림은 반드시 대가를 치른다는 사실이다. 국민연금의 반도체 집중, 개인 투자자의 레버리지 역베팅은 서로 다른 방식이지만 결국 같은 원리로 손실을 키웠다. 반면 바이오 순환매와 건설·제조업의 조용한 실적 개선은 쏠림에서 벗어난 자금이 어디로 흘러가는지를 보여주는 단서가 될 수 있다. 앞으로의 투자 전략은 반도체 의존도를 낮추고 실적이 뒷받침되는 업종과 종목을 분산해 담는 쪽으로 무게중심을 옮길 시점이다.
#국민연금 #레버리지ETF #삼성전자 #SK하이닉스 #바이오순환매 #IPARK현대산업개발 #현대차SDF #곱버스
???? 함께 보면 좋은 정보: 관련주·테마주 정보