리츠가 빌딩을 파는 이유, 금리 상승기 배당 방어의 민낯
AI주 급락으로 증시가 흔들리는 사이, 조용히 금리 상승의 직격탄을 맞고 있는 섹터가 있다. 바로 상장 리츠다. 신한알파리츠와 이지스밸류플러스리츠가 잇따라 빌딩 매각 카드를 꺼내든 배경에는 단순한 포트폴리오 조정이 아니라 배당을 지키기 위한 생존 전략이 숨어 있다. 금리가 오를수록 부채 부담이 커지고, 동시에 자산을 사줄 매수자의 자금조달 비용도 함께 뛰면서 리츠 업계는 양쪽에서 압박받는 구조에 놓였다.
GS서초타워 매각, 차입금 상환과 배당의 두 마리 토끼
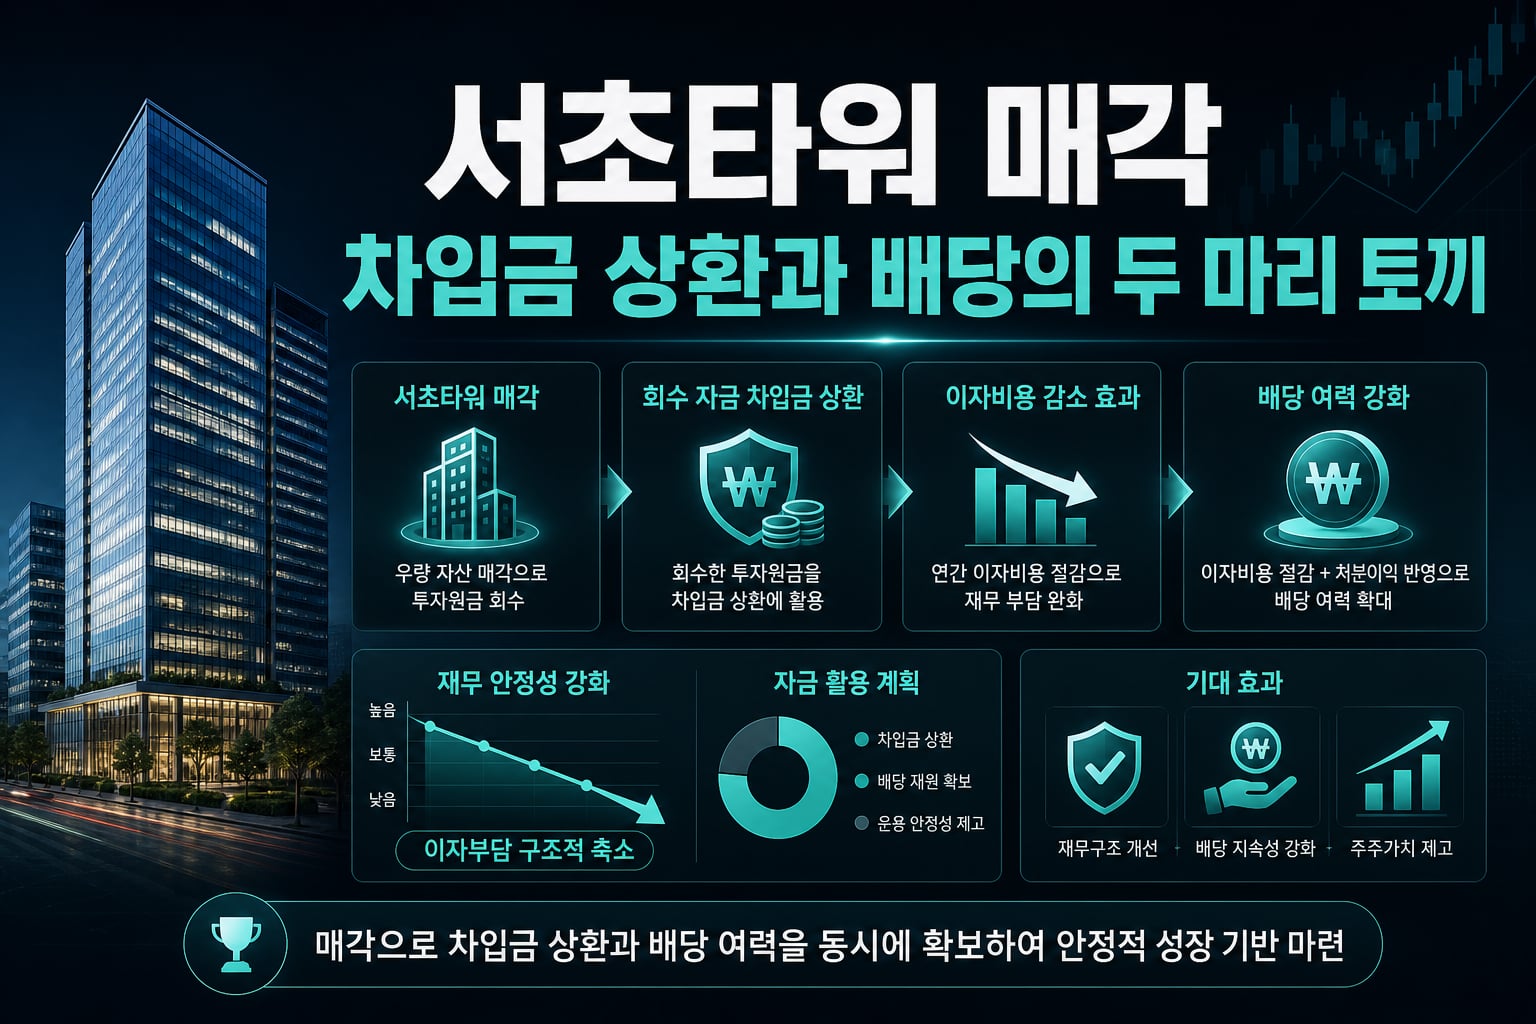
신한알파리츠가 GS서초타워 매각으로 회수할 투자원금 863억원을 차입금 상환에 쓰겠다고 밝힌 것은 단순한 재무 관리 이상의 의미를 갖는다. 이 매각으로 줄어드는 연간 이자비용이 41억원에 달한다는 점을 감안하면, 매각차익 배당과 별개로 향후 이자 부담 자체를 구조적으로 낮추는 효과가 생긴다. 이달 진행된 매각 입찰이 흥행하면서 삼성증권은 내년 9월 결산배당에 처분이익이 반영될 것으로 내다봤다. 투자자 입장에서 주목할 부분은 매각가격이 확정되지 않은 상태에서도 시장이 이미 특별배당 기대를 선반영하고 있다는 점이다. 다만 매각가격과 성사 시점에 따라 차입금 축소 규모와 시점이 달라질 수 있어, 확정 공시 전까지는 변동성이 남아있는 구간으로 봐야 한다. 리츠 투자자라면 매각 입찰 결과 발표 시점과 결산배당 공시 일정을 함께 체크하는 것이 실익에 가깝다.
이지스밸류플러스, 금리가 매각을 가로막는 역설
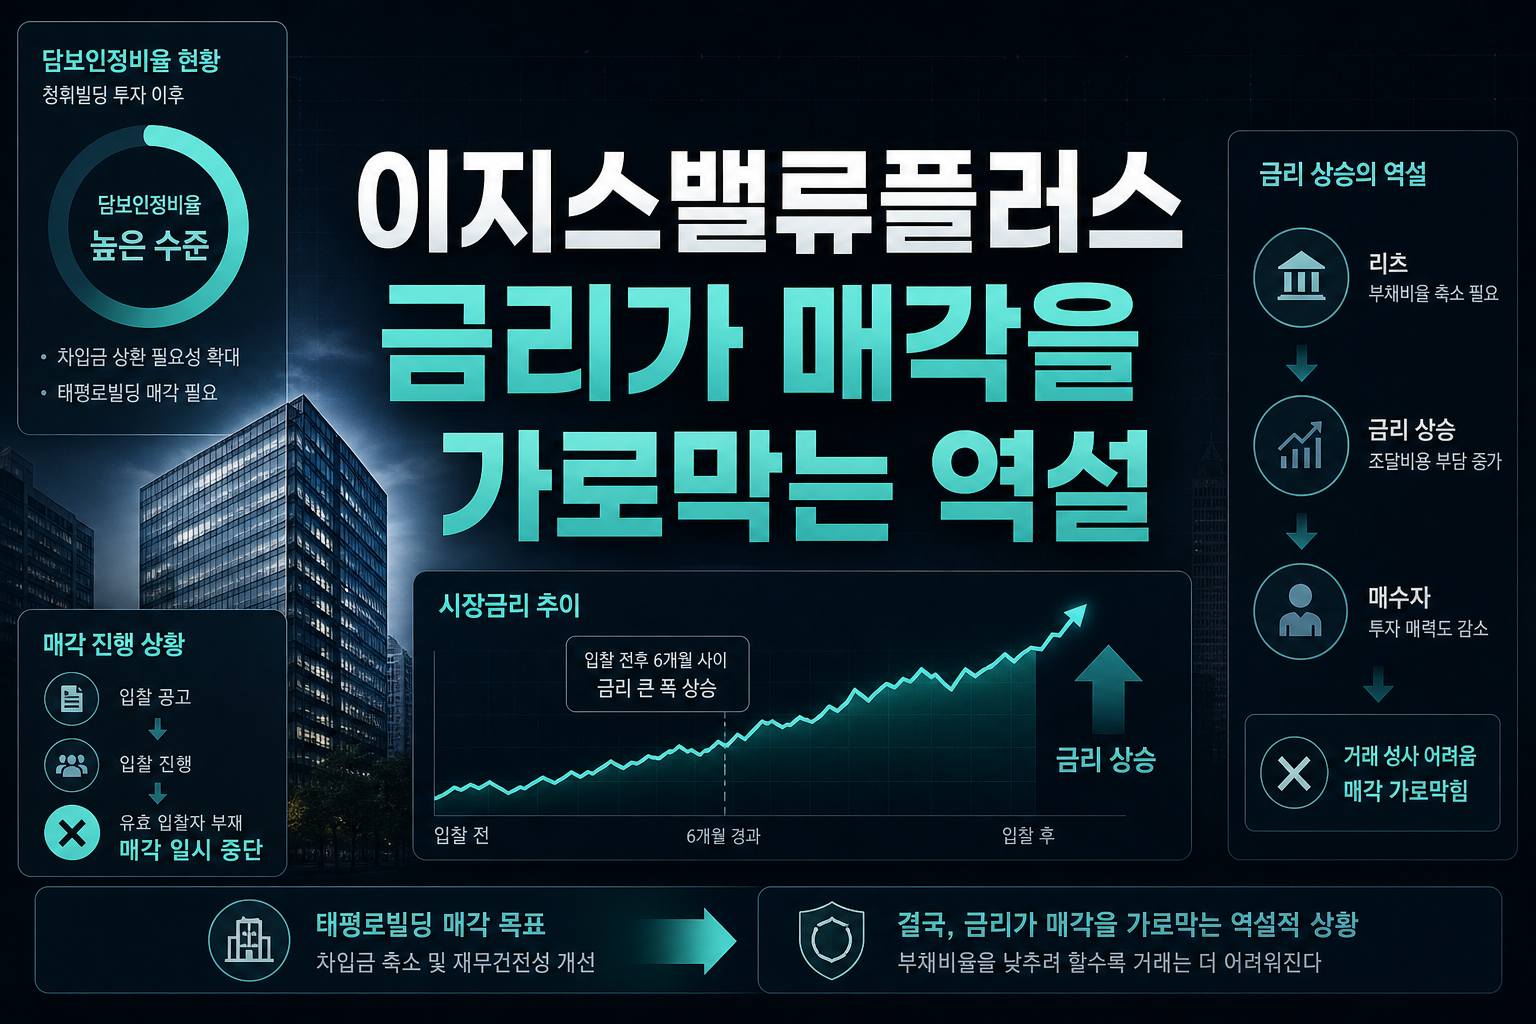
반면 이지스밸류플러스리츠의 사례는 금리 상승이 매각 자체를 어렵게 만드는 역설을 보여준다. 청휘빌딩 투자 이후 담보인정비율이 64.0%까지 올라가면서 태평로빌딩 매각으로 차입금을 줄일 필요성은 커졌지만, 입찰 전후 6개월 사이 시장금리가 1%포인트 안팎 뛰면서 유효 입찰자가 나타나지 않았다. 결국 매각은 일시 중단됐다. 이는 리츠가 부채비율을 낮추려 할수록 매수자의 조달비용 부담이 커져 거래 자체가 성사되지 않는 딜레마를 드러낸다. 다만 이수화학 사옥을 포함한 다른 비핵심 자산 매각은 계속 추진 중이며, 완료 시 약 40억원의 매각차익이 배당 재원으로 쓰일 전망이다. 투자자 입장에서는 핵심 자산 매각이 막혔다고 해서 리츠의 배당 정책 전체가 흔들리는 것은 아니라는 점을 구분해서 볼 필요가 있다. 오히려 매각이 지연되는 자산과 순조롭게 진행되는 자산을 나눠보는 것이 리츠별 재무 건전성을 판단하는 핵심 기준이 될 수 있다.
매각대금 재투자 사례, 신한서부티엔디리츠의 속도전
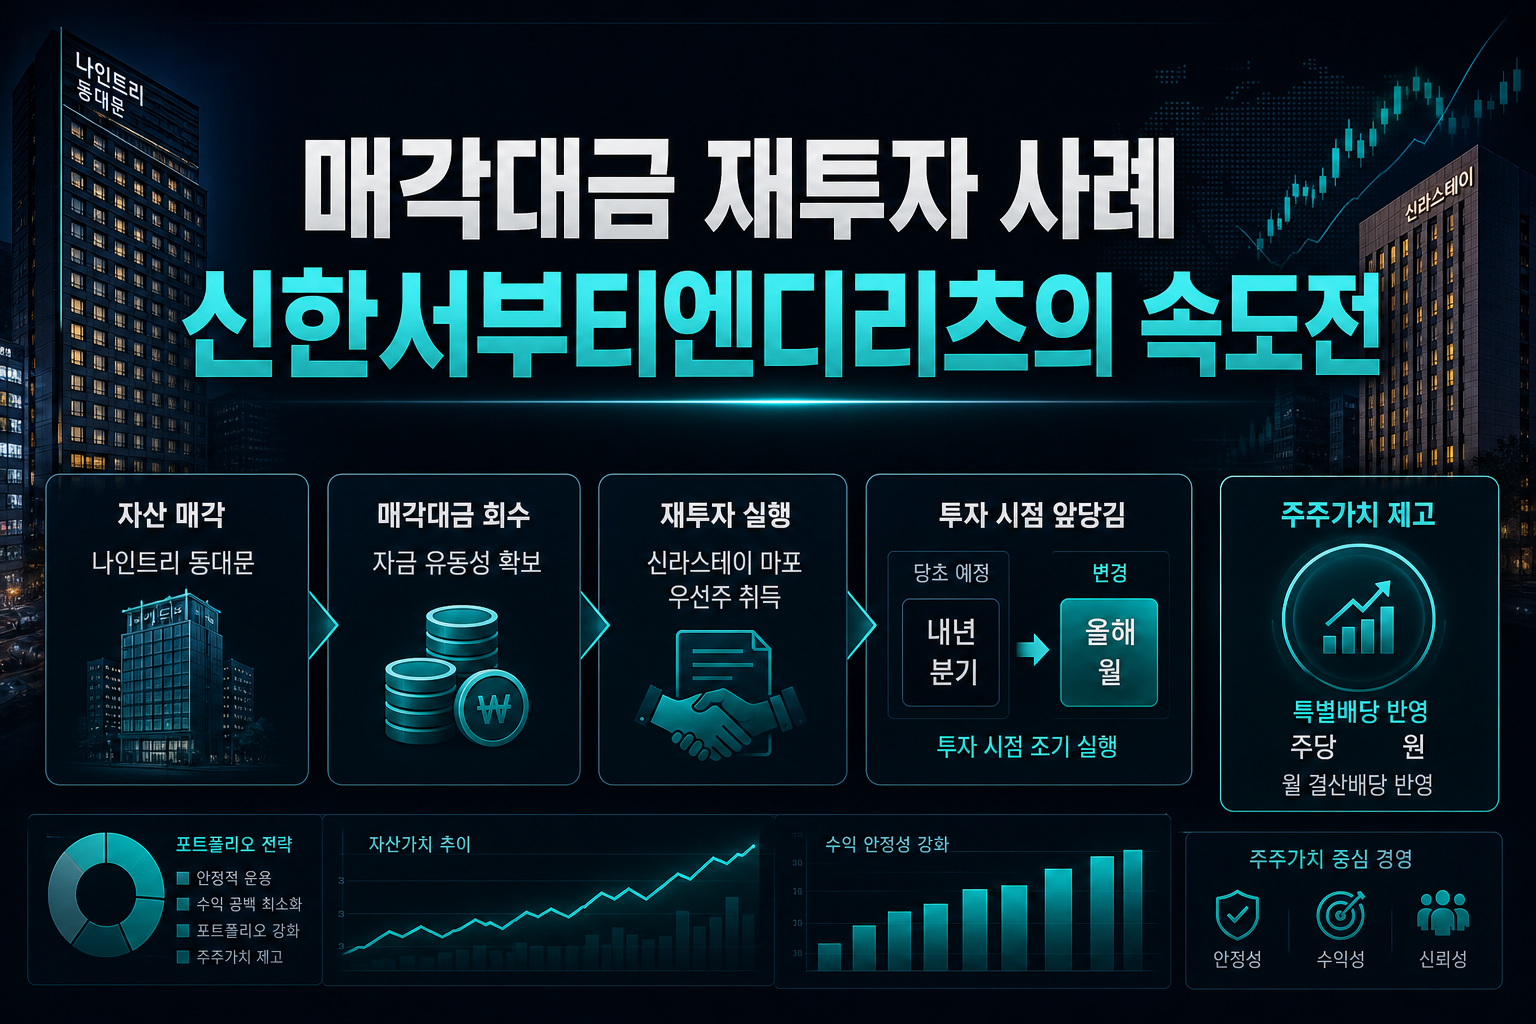
신한서부티엔디리츠는 나인트리 동대문 매각 이후 회수한 자금으로 신라스테이 마포 우선주 180억원을 취득하며 당초 내년 2분기 예정이던 투자 시점을 올해 9월로 앞당겼다. 이는 자산 처분 이후 생기는 수익 공백을 최소화하려는 적극적인 대응으로 해석된다. 나인트리 동대문 처분이익에 따른 주당 330원의 특별배당이 9월 결산배당에 반영된다는 점도 투자자 입장에서는 구체적인 숫자로 확인할 수 있는 대목이다. 매각과 재투자를 거의 동시에 진행하는 이 방식은 자산 재순환 속도가 배당 안정성과 직결된다는 것을 보여주는 사례다. 리츠가 단순히 자산을 팔아 현금을 쌓아두는 것이 아니라, 회수한 자금을 얼마나 빠르게 수익 자산에 재배치하느냐가 관건이라는 의미다. 이 속도 차이가 결국 같은 업종 안에서도 배당 방어력의 격차로 이어질 가능성이 크다.
차입금리 상승 전망, 2028년 리츠별 격차가 벌어진다
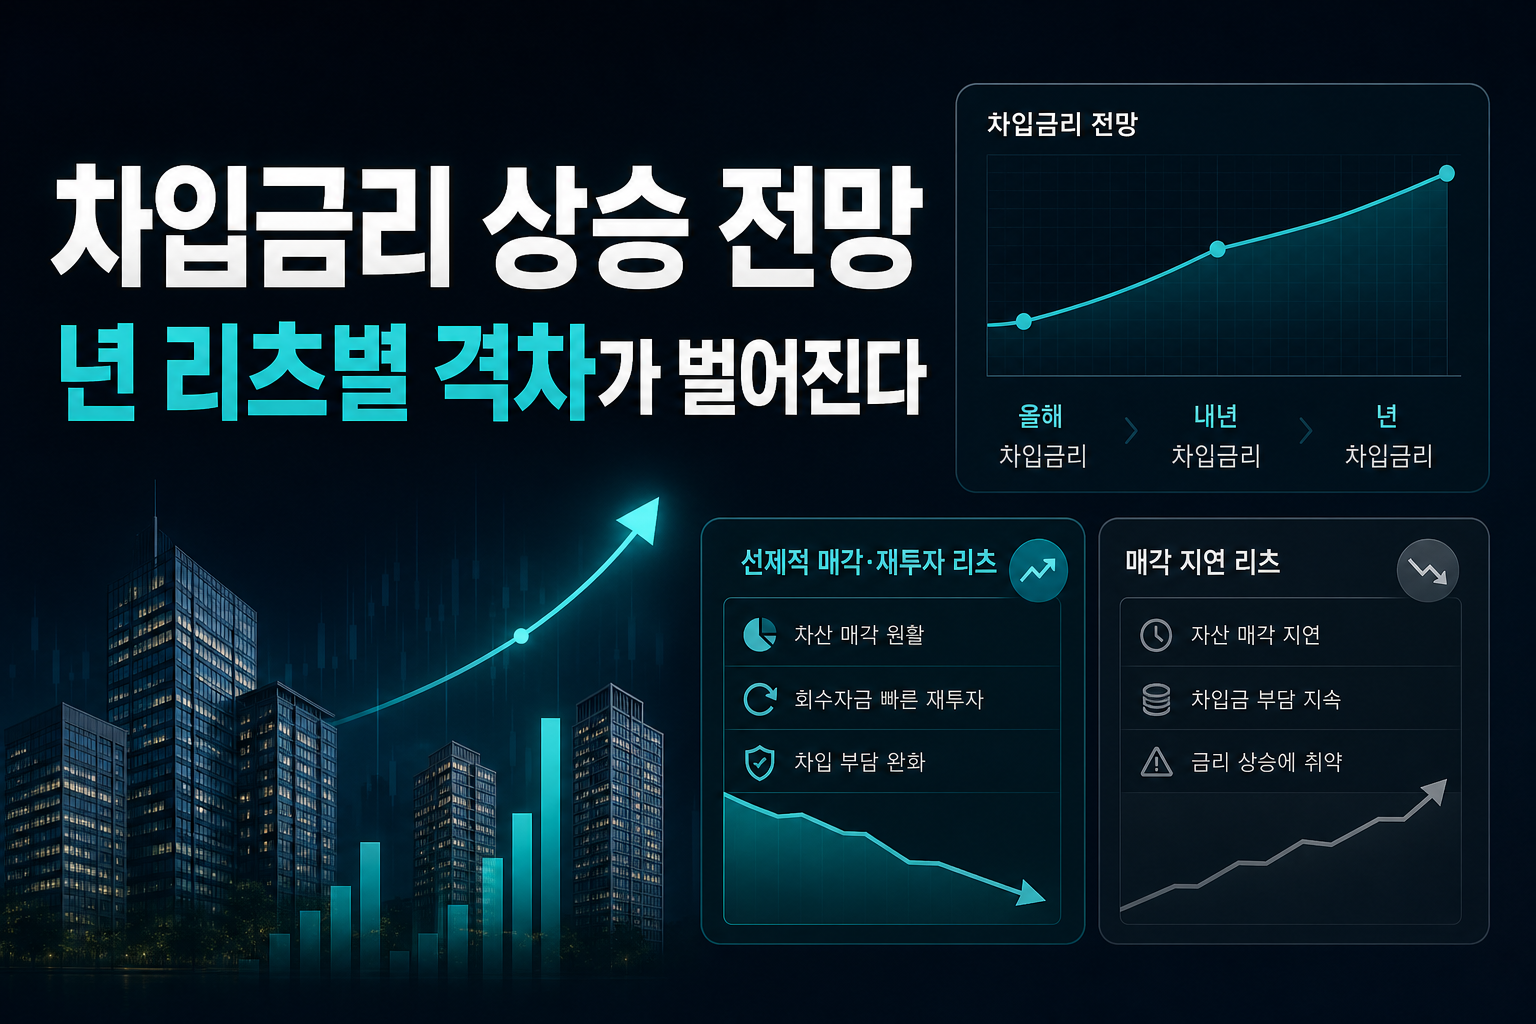
삼성증권은 올해 4분기와 내년 상반기 각각 한 차례씩 기준금리 인상이 이뤄질 경우 리츠업계 가중평균 차입금리가 올해 4.3%에서 내년 4.7%, 2028년에는 4.8%까지 오를 것으로 전망했다. 이 수치가 중요한 이유는 모든 리츠가 동일한 속도로 타격받는 것이 아니라는 데 있다. 자산 매각이 순조롭게 이뤄지고 회수자금을 빠르게 재투자하는 리츠와, 매각이 지연되며 차입금 부담을 그대로 떠안는 리츠 사이에 배당 방어력 격차가 뚜렷해질 수 있다. 이경자 삼성증권 연구원이 2028년을 리츠별 차이가 커지는 분기점으로 짚은 것도 같은 맥락이다. 결국 투자자들은 개별 리츠의 배당수익률만 볼 것이 아니라, 해당 리츠가 보유한 비핵심 자산의 매각 가능성과 차입금 구조, 재투자 역량까지 함께 따져봐야 하는 국면에 들어섰다. 단순히 고배당이라는 이유만으로 접근하기에는 금리 환경이 점점 까다로워지고 있다.
리츠 업종은 전통적으로 안정적인 배당 자산으로 분류돼 왔지만, 지금은 그 안정성 자체가 시험대에 올라 있다. 자산을 팔아 부채를 줄이려는 시도가 오히려 매수자 부재로 막히는 역설적 상황은 금리 상승기 리츠 투자의 핵심 리스크를 압축해서 보여준다. 앞으로는 개별 리츠의 자산 재편 속도와 매각 성사 여부가 배당 지속성을 가르는 결정적 변수가 될 가능성이 크다. 리츠에 투자하고 있다면 배당수익률보다 먼저 봐야 할 것은 보유 자산의 매각 가능성과 차입금 구조라는 점을 다시 한번 짚어볼 때다.
#리츠 #신한알파리츠 #이지스밸류플러스리츠 #신한서부티엔디리츠 #금리상승 #배당투자 #부동산자산매각
???? 함께 보면 좋은 정보: 관련주·테마주 정보