삼전·하닉 급락장에서 소부장만 웃는 이유, PER이 말해준다
반도체 대형주가 두 자릿수, 세 자릿수로 꺾이는 와중에 티이엠씨와 엑시콘 같은 종목은 한 달 새 40~50%씩 뛰었다. 단순히 낙폭과대 반발매수로 치부하기엔 너무 체계적인 쏠림이다. 실적 전망이 뒷받침되는 종목만 골라서 오르고 있다는 점에서, 이번 장은 투자자의 옥석 가리기 능력을 시험하는 국면이라고 본다. 10년을 이 판에서 버틴 입장에서, 이런 괴리는 쉽게 지나칠 수 없는 신호다.
대형주 폭락과 소부장 급등, 같은 산업 다른 주가
SK하이닉스가 한 주 만에 24.3% 빠지고 삼성전자가 17.8% 밀리는 와중에 티이엠씨는 42% 뛰었다. 외국인이 두 대형주에서만 8조8000억원을 던진 한 주였으니, 겉으로 보면 반도체 업종 전체가 패닉셀링에 휩싸인 듯 보인다. 그런데 정작 장비·소재·후공정 쪽을 들여다보면 전혀 다른 그림이 펼쳐진다. 엑시콘은 53%, 에스티아이는 48% 오르며 오히려 대형주 낙폭을 비웃듯 질주했다. 코어위브발 신용위험 우려와 중국 메모리 업체의 추격이 대형주 투자심리를 짓누른 건 맞지만, 그 공포가 소부장까지 균일하게 전염되지는 않았다는 뜻이다. 결국 이번 장은 업종 테마가 아니라 개별 기업의 실적 체력이 주가를 가른 전형적인 사례로 봐야 한다. 같은 반도체 밸류체인 안에서도 수급이 완전히 분리된 이 현상 자체가, 지금 시장이 얼마나 선별적으로 움직이는지 보여준다.,
PER 역설, 주가가 오를수록 밸류에이션은 싸진다
보통 주가가 급등하면 밸류에이션 부담이 커지는 게 상식이다. 그런데 엑시콘은 올해 PER 23.4배에서 내년 14.6배로 낮아지는 구조다. 영업이익이 올해 242억원에서 내년 477억원으로 거의 두 배가 되기 때문에 벌어지는 일이다. 디아이도 마찬가지로 PER이 12.0배에서 7.9배까지 떨어질 전망인데, 이익 증가 속도가 주가 상승 속도를 앞지르고 있다는 의미다. 피에스케이홀딩스 역시 영업이익이 86% 급증하면서 PER이 25.9배에서 14.9배로 주저앉는다. 이런 종목들은 주가가 올라도 밸류에이션 매력이 유지되거나 오히려 개선되는 희귀한 구간에 들어가 있다. 개인적으로는 이 지점이 이번 소부장 랠리의 핵심이라고 생각한다. 단순한 수급 쏠림이 아니라 이익 추정치 자체가 주가를 정당화하고 있다는 뜻이기 때문이다. 투자자 입장에서는 주가 급등을 이유로 섣불리 차익실현에 나서기보다, 내년 이익 전망치가 실제로 달성되는지를 먼저 확인하는 편이 합리적이다.
후공정 병목이 만든 차별화, 전공정과는 다른 길
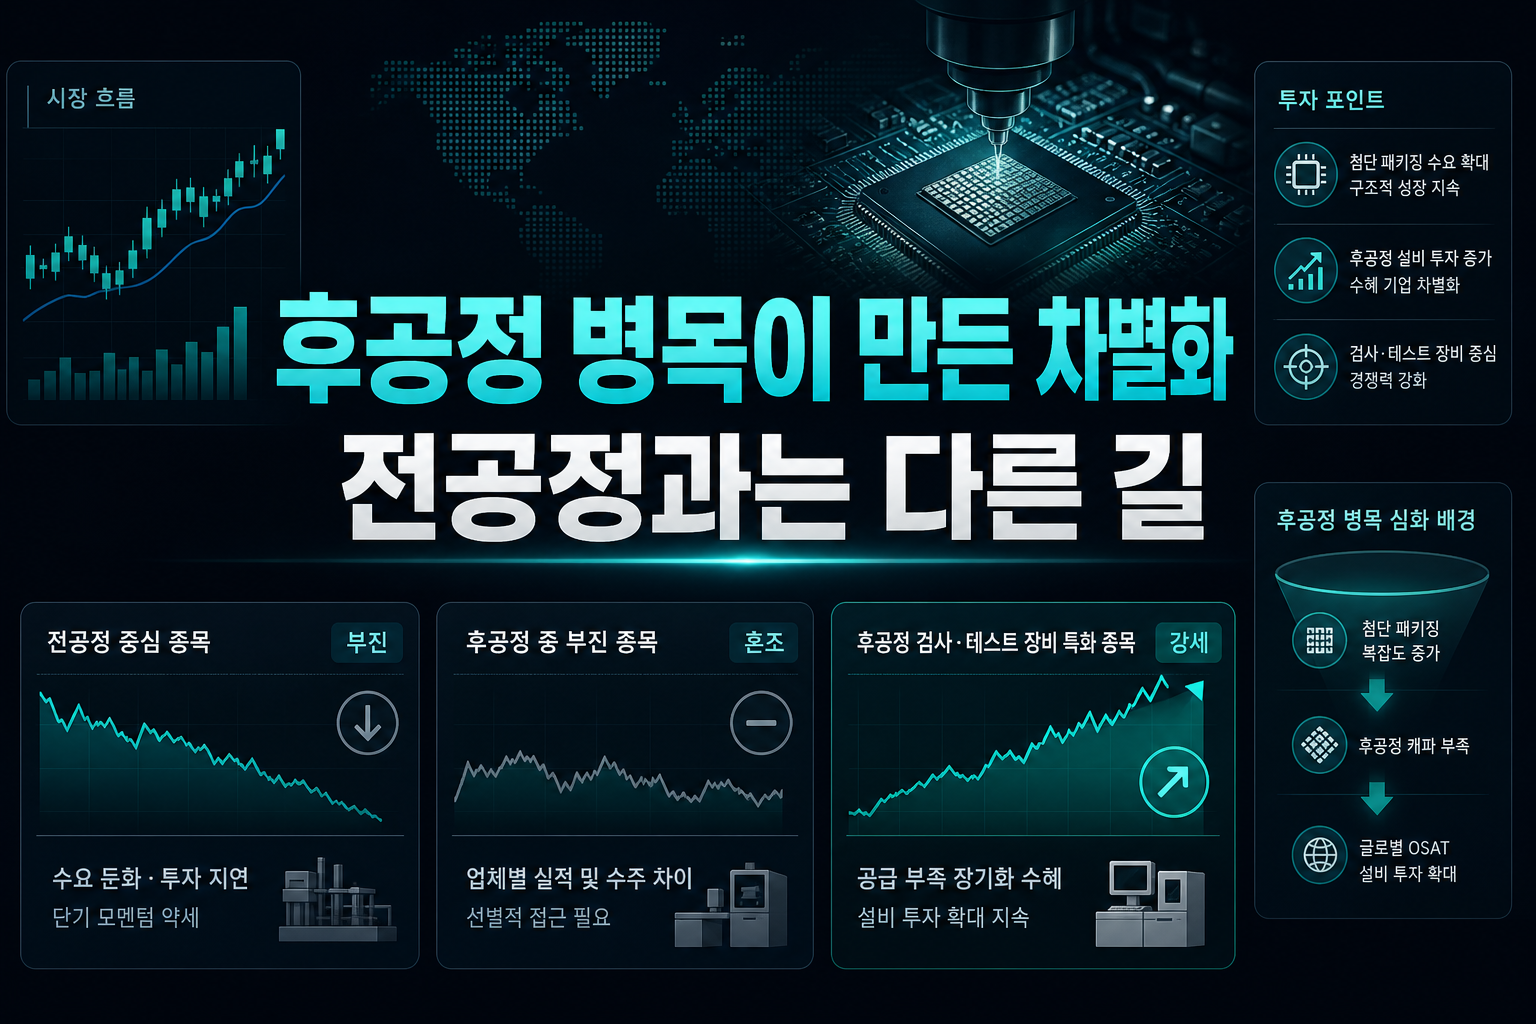
같은 장비주 안에서도 온도차가 뚜렷하다. 전공정 쪽 테스와 원익IPS는 오히려 10% 안팎 하락했고, 후공정 중에서도 펨트론이나 이오테크닉스처럼 부진한 종목이 섞여 있다. 반면 엑시콘, 에스티아이, 네오셈, 디아이처럼 후공정 검사·테스트 장비에 특화된 종목들은 확실한 강세를 보였다. 이 차이는 결국 TSMC의 첨단 패키징 공급 부족이 장기화하면서 글로벌 외주후공정 업체들이 설비투자를 늘리고 있다는 사실에서 비롯된다. 삼성전자가 천안 HBM 후공정 증설과 베트남 신공장을 준비하고, SK하이닉스가 청주 신공장과 외주 물량 확대로 대응하는 흐름도 같은 맥락이다. AI 반도체 양산에서 후공정의 전략적 비중이 커지는 동안 생산능력은 여전히 부족하다는 구조적 공급 부족이 이들 종목의 실적과 주가를 동시에 밀어올리고 있는 셈이다. 전공정 장비주까지 싸잡아 소부장이라 부르는 건 이제 너무 거친 분류라는 생각이 든다.
글로벌 증설은 여전히 현재진행형이다
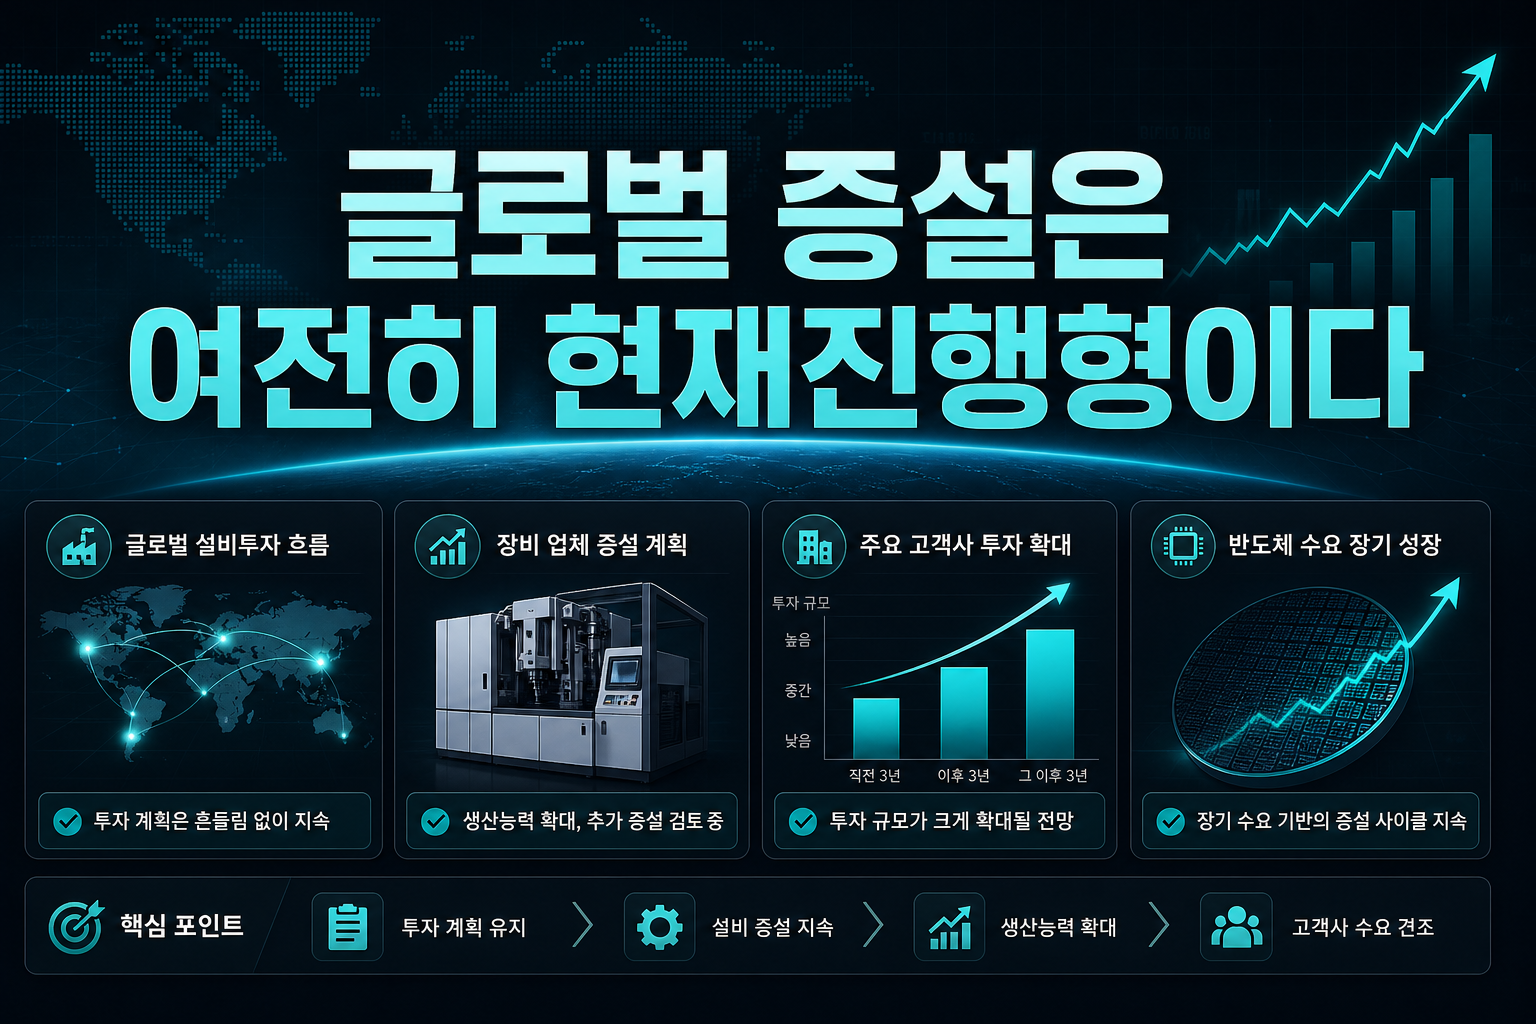
주가가 흔들린다고 해서 실제 설비투자 계획까지 꺾인 건 아니다. ASML은 2027년 노광장비 생산능력을 30% 늘리고 2028년에도 추가 확대를 검토하고 있으며, 고객사들은 이미 2029~2030년 물량 발주 의향까지 내비쳤다. TSMC는 2026~2028년 투자액이 직전 3년보다 크게 늘어날 것으로 예상하고, 2027년 2나노 공정 생산능력을 두 배 이상으로 끌어올릴 계획이다. 마이크론 역시 2027회계연도 설비투자가 2026년보다 거의 두 배 수준인 500억달러를 넘어설 것이라는 전망이 나온다. 9월 국내 반도체 수출액이 사상 처음 600억달러를 넘기고 메모리 수출이 전년 대비 342% 늘었다는 점도 업황 자체가 꺾이지 않았다는 방증이다. 투자자들이 흔히 혼동하는 지점이, 주가 조정과 업황 둔화를 같은 것으로 착각한다는 점이다. 지금 국면은 자금조달 리스크에 대한 경계심이 커진 것이지, 반도체 수요나 증설 계획이 꺾인 게 아니다. 삼성전자 P5와 SK하이닉스 M17 투자 일정이 구체화하는 시점이 되면, 지금 소부장 종목들의 실적 전망은 한 번 더 상향될 가능성이 크다.
결국 이번 장에서 배워야 할 건 업종 테마에 올라타는 투자가 아니라, 이익 추정치와 밸류에이션을 함께 보는 습관이다. 대형주가 흔들릴 때 오히려 실적 가시성이 높은 소부장 종목을 선별하는 안목이 수익률 차이를 만들었다. 다만 증설 발표와 실제 발주 사이에는 늘 시차가 있다는 점, 그리고 고객사의 자금조달 부담이 투자 집행 속도를 늦출 수 있다는 리스크는 계속 염두에 둬야 한다. 다음 주 예정된 글로벌 장비업체 실적 발표에서 생산능력 확대 계획이 재확인되는지가, 지금의 소부장 랠리가 일시적 쏠림인지 구조적 재평가인지를 가를 분수령이 될 것이다.
#반도체소부장 #엑시콘 #티이엠씨 #후공정 #피에스케이홀딩스 #디아이 #SK하이닉스 #ASML
???? 함께 보면 좋은 정보: 관련주·테마주 정보