금은 왜 4,200달러를 못 뚫나, 박스권이 코스피 안전자산주에 주는 신호
국제 금값이 이틀 연속 밀리며 4,100달러대 초반까지 내려왔다. 다우지수가 1% 넘게 오르며 뉴욕증시 위험선호가 되살아난 영향인데, 정작 눈여겨봐야 할 것은 하락폭이 아니라 금이 4,200달러를 뚫지 못하고 박스권에 갇혀 있다는 사실이다. 애틀랜타 연은 GDP나우가 3분기 성장률 전망을 3.6%에서 3.5%로 낮추며 추정 개시 후 최저치를 찍은 것도 같은 날 벌어진 일이라 더 복잡하다. 안전자산과 위험자산이 동시에 흔들리는 이 어정쩡한 구간을 국내 투자자는 어떻게 읽어야 할지 짚어본다.
금 매도는 공포가 사라져서가 아니라 방향이 안 정해져서다
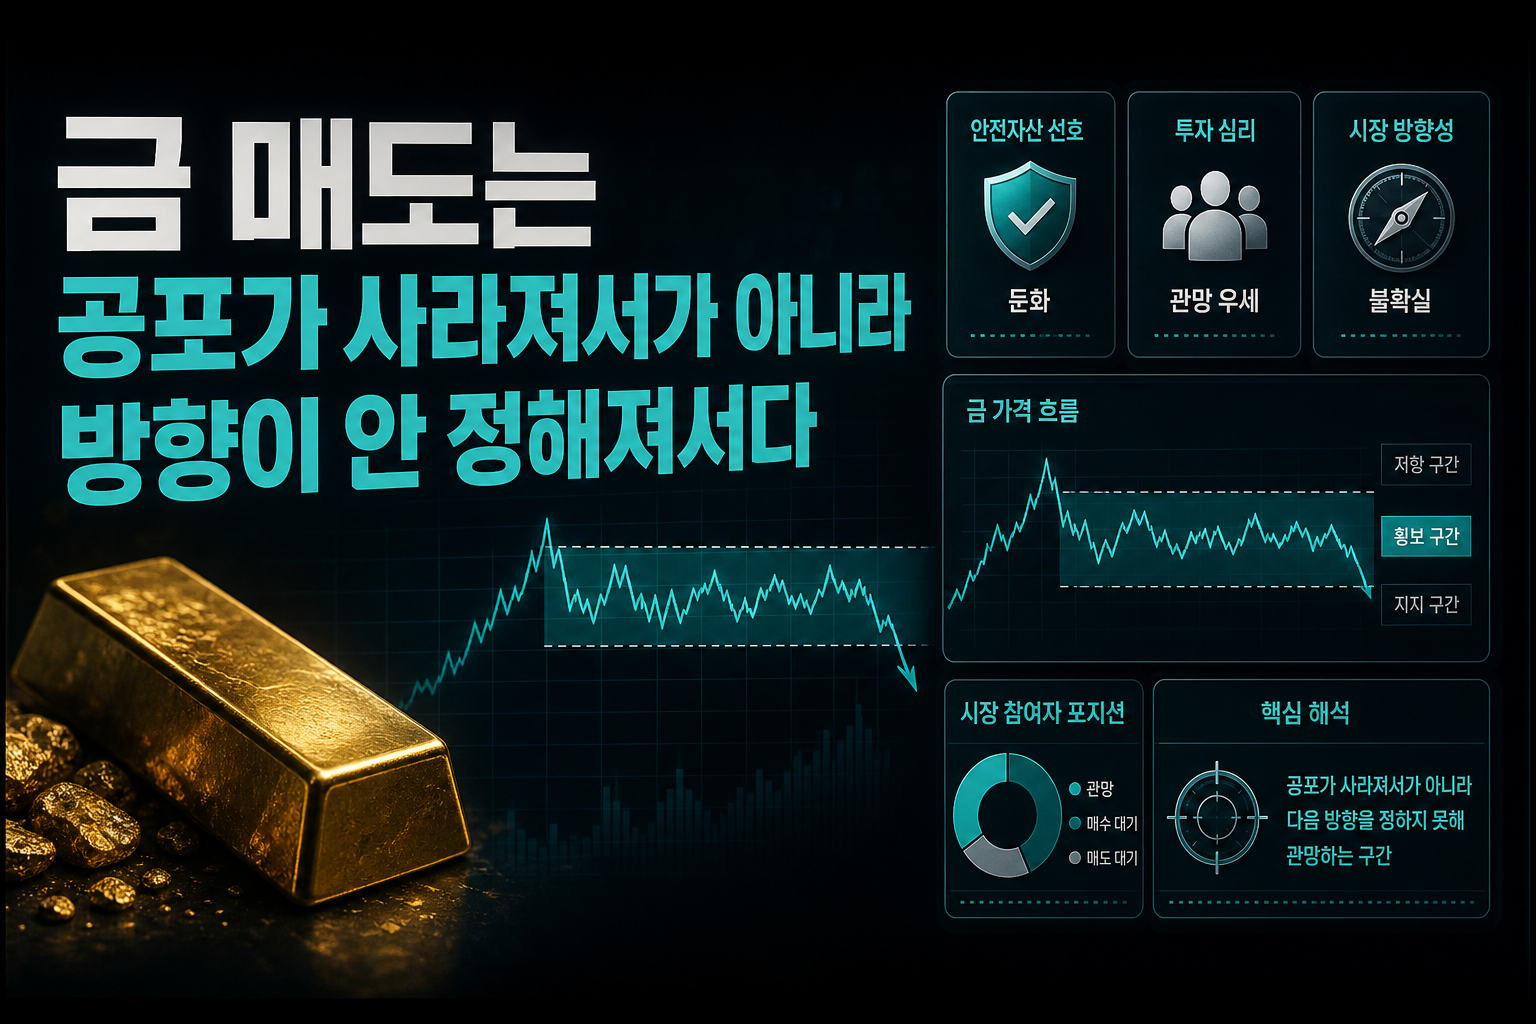
코멕스 12월물 금 선물이 트로이온스당 4,139달러대로 밀린 건 표면적으로는 다우지수 반등에 따른 안전자산 이탈로 설명된다. 하지만 10월 내내 금이 4,200달러 돌파를 시도하다 번번이 막히고 4,100~4,200달러 사이에서 지루하게 횡보해온 흐름을 보면 이야기가 다르다. 이건 투자자들이 리스크를 걷어냈다는 신호라기보다, 다음 방향을 정하지 못해 관망하는 구간에 가깝다. 스톤엑스 전략가가 언급했듯 4,000달러선 방어 여부는 결국 연준의 입에 달려 있고, 10월 말 FOMC 동결 확률이 선물시장에서 80%를 넘는 상황에서 금은 금리 경로가 확정되기 전까지 큰 방향성을 내기 어렵다. 국내에서 금 관련 ETF나 골드바 수요에 올라탄 투자자라면 이 구간을 추세 전환으로 오해하지 말아야 한다. 오히려 박스권이 길어질수록 금 가격은 FOMC 발표 하루 이틀 전후로 변동성이 몰리는 패턴을 보일 가능성이 크다. 안전자산 비중을 조절하려는 투자자라면 지금은 베팅할 때가 아니라 FOMC 전까지 관찰할 때다.
다우는 웃고 나스닥은 울었다, 종목 선별의 시간이 왔다
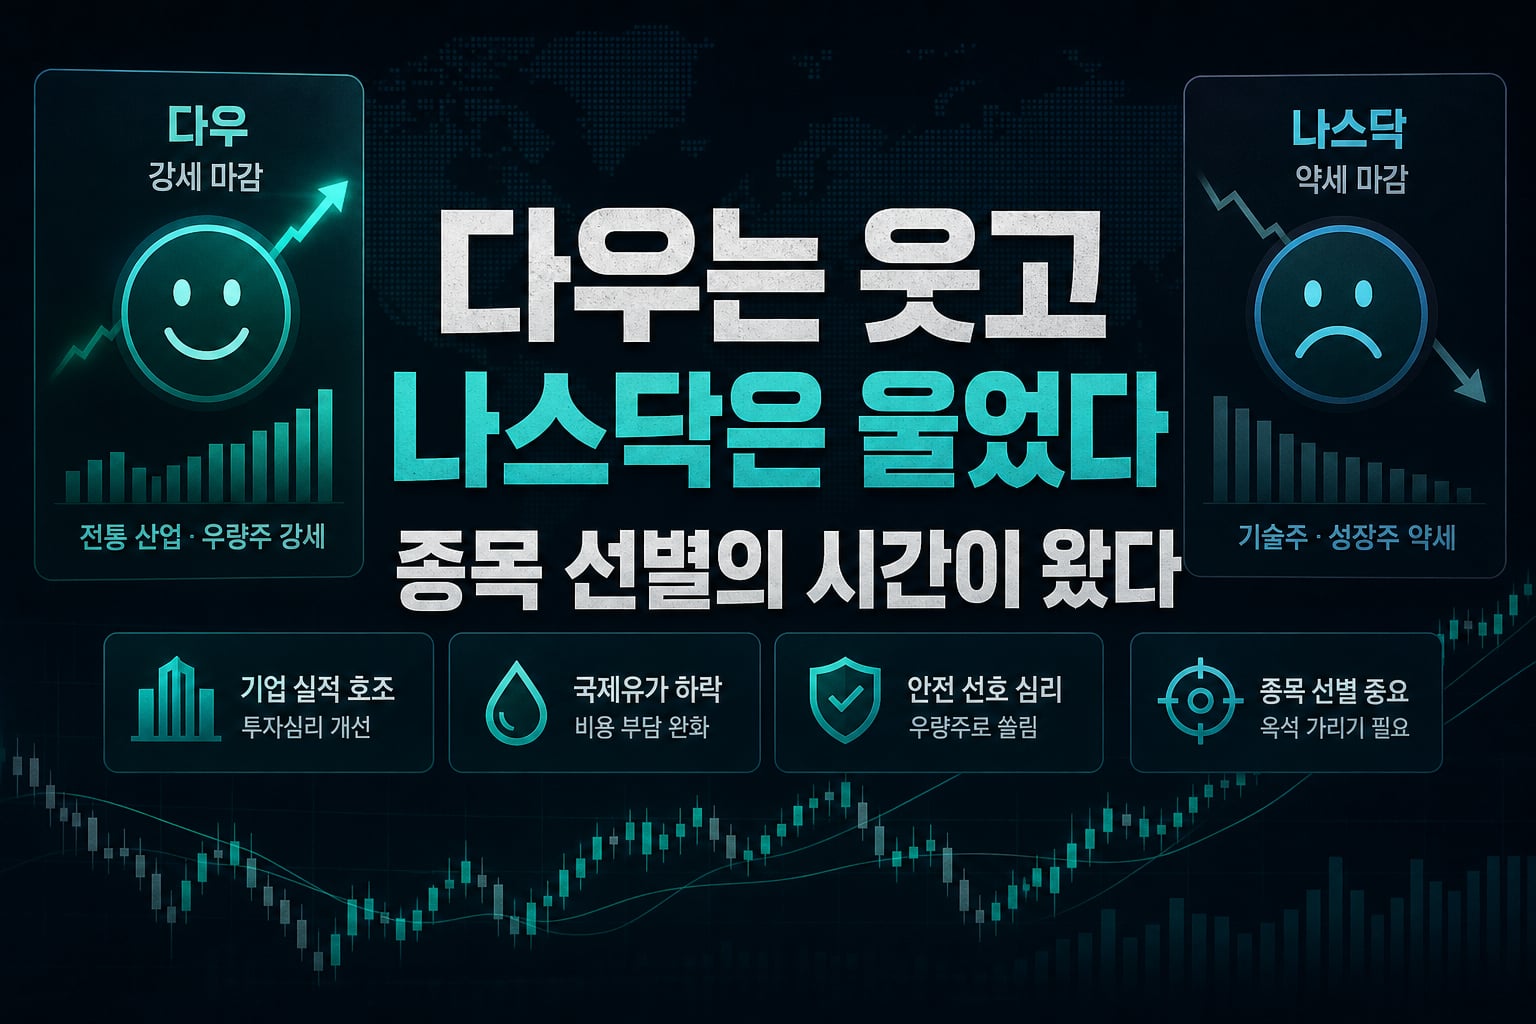
20일 뉴욕증시는 다우지수가 1.02% 오른 반면 나스닥은 0.02% 밀리며 혼조로 마감했다. 기업 실적 호조와 국제유가 하락이 투자심리를 개선시켰지만, 그 수혜는 전통 산업군과 우량주에 집중됐고 AI 인프라를 둘러싼 불확실성이 여전한 기술주는 상승분을 끝까지 지키지 못했다. 이는 시장 전체가 반등했다기보다 돈이 어디로 가야 할지 고르는 과정에서 안전한 선택지로 쏠렸다는 의미로 읽어야 한다. 국내 증시에 적용하면 반도체나 AI 관련 성장주보다는 실적이 뒷받침되는 전통 제조업, 에너지, 금융주 쪽에 상대적으로 유리한 흐름이 이어질 수 있다는 뜻이다. 특히 국제유가 하락이 투자심리 개선의 한 축이었다는 점은 항공, 운송, 화학 등 유가에 민감한 업종에 단기적으로 긍정적 재료가 될 수 있다. 다만 나스닥이 약보합에 그친 수준이라 패닉으로 번질 신호는 아니다. 대형 기술주 쏠림이 부담스러운 투자자라면 지금은 포트폴리오 내 업종 분산을 다시 점검할 시점이다.
GDP나우 3.5%는 숫자보다 하락 속도가 문제다
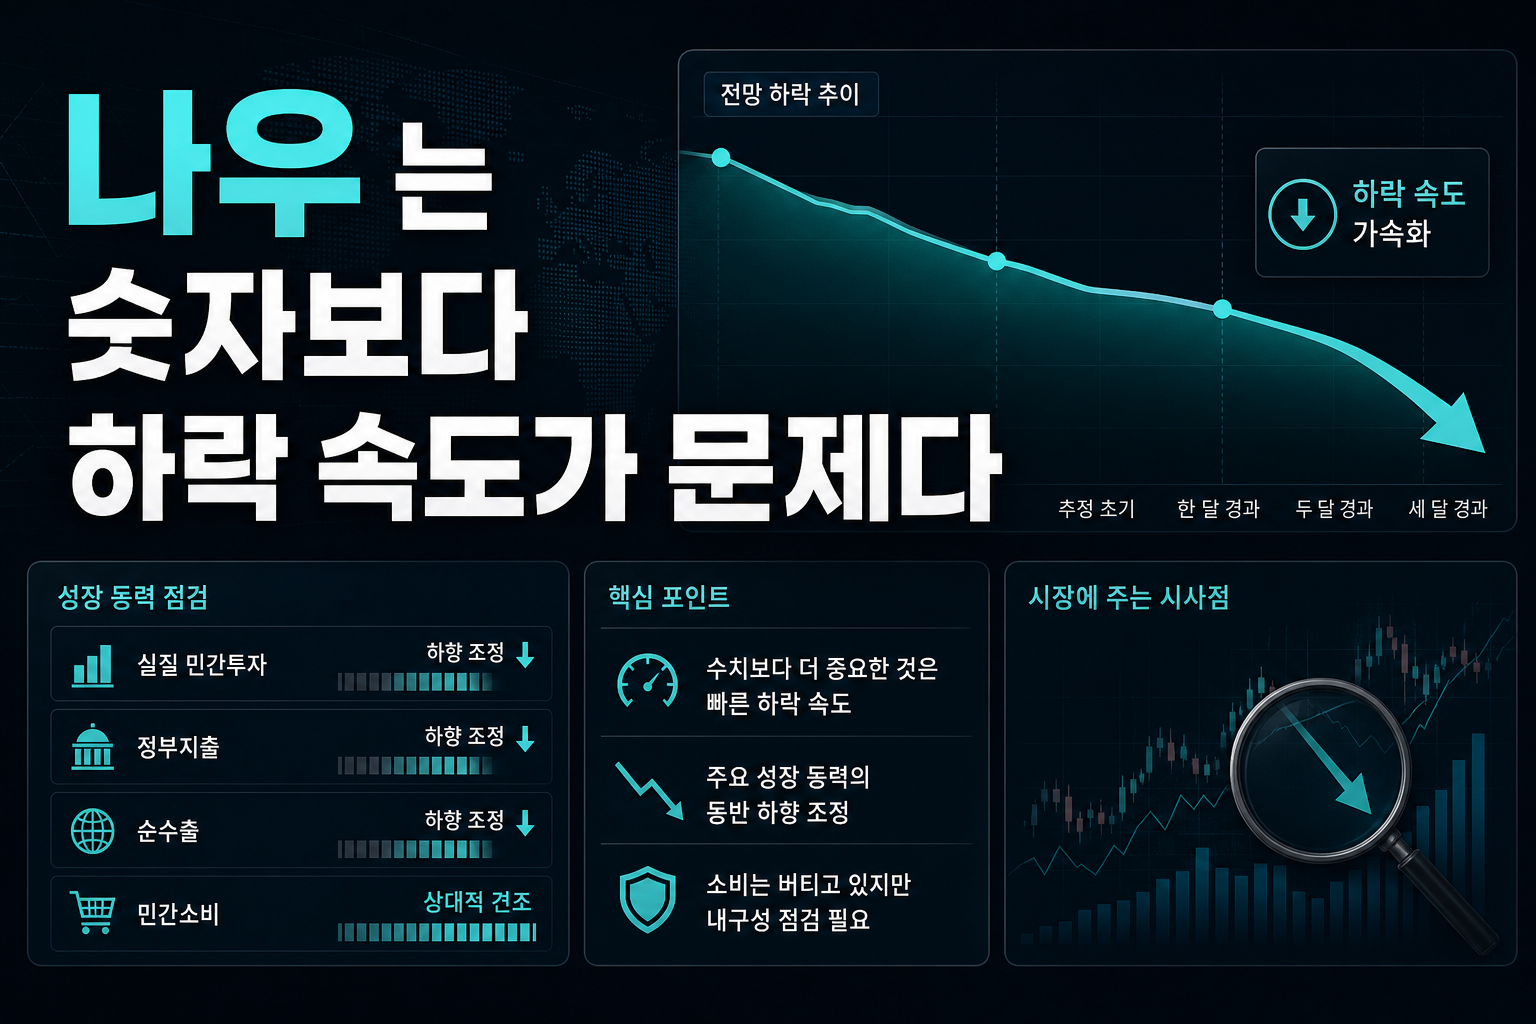
애틀랜타 연은의 GDP나우 모델이 3분기 성장률 전망을 3.6%에서 3.5%로 낮춘 건 수치 자체만 보면 미국 경제가 여전히 3%대 중반의 견조한 성장을 이어가고 있다는 뜻이다. 하지만 추정을 시작한 7월 말 5.0%에서 석 달 만에 1.5%포인트 가까이 낮아진 하락 속도는 가볍게 넘길 수 없다. 특히 실질 민간투자와 정부지출, 순수출이 당초 예상보다 더 크게 깎였다는 설명은 소비는 버티고 있지만 투자와 재정 측면의 동력이 식고 있다는 신호로 해석할 수 있다. 블루칩 컨센서스가 2%대부터 3%대 중후반까지 넓게 퍼져 있다는 점도 시장 참가자들 사이에 경기 진단이 엇갈리고 있음을 보여준다. 29일 발표될 3분기 GDP 속보치가 시장 예상을 크게 벗어난다면, 그 자체로 연준의 금리 정책 경로와 금값, 그리고 국내 증시의 외국인 수급 방향까지 연쇄적으로 흔들 수 있는 이벤트다. 국내 투자자 입장에서는 이 숫자를 단순한 해외 지표가 아니라 환율과 금리, 외국인 자금 흐름을 가늠하는 선행 지표로 챙겨봐야 한다.
안전자산과 위험자산이 동시에 눈치보는 장세의 교훈
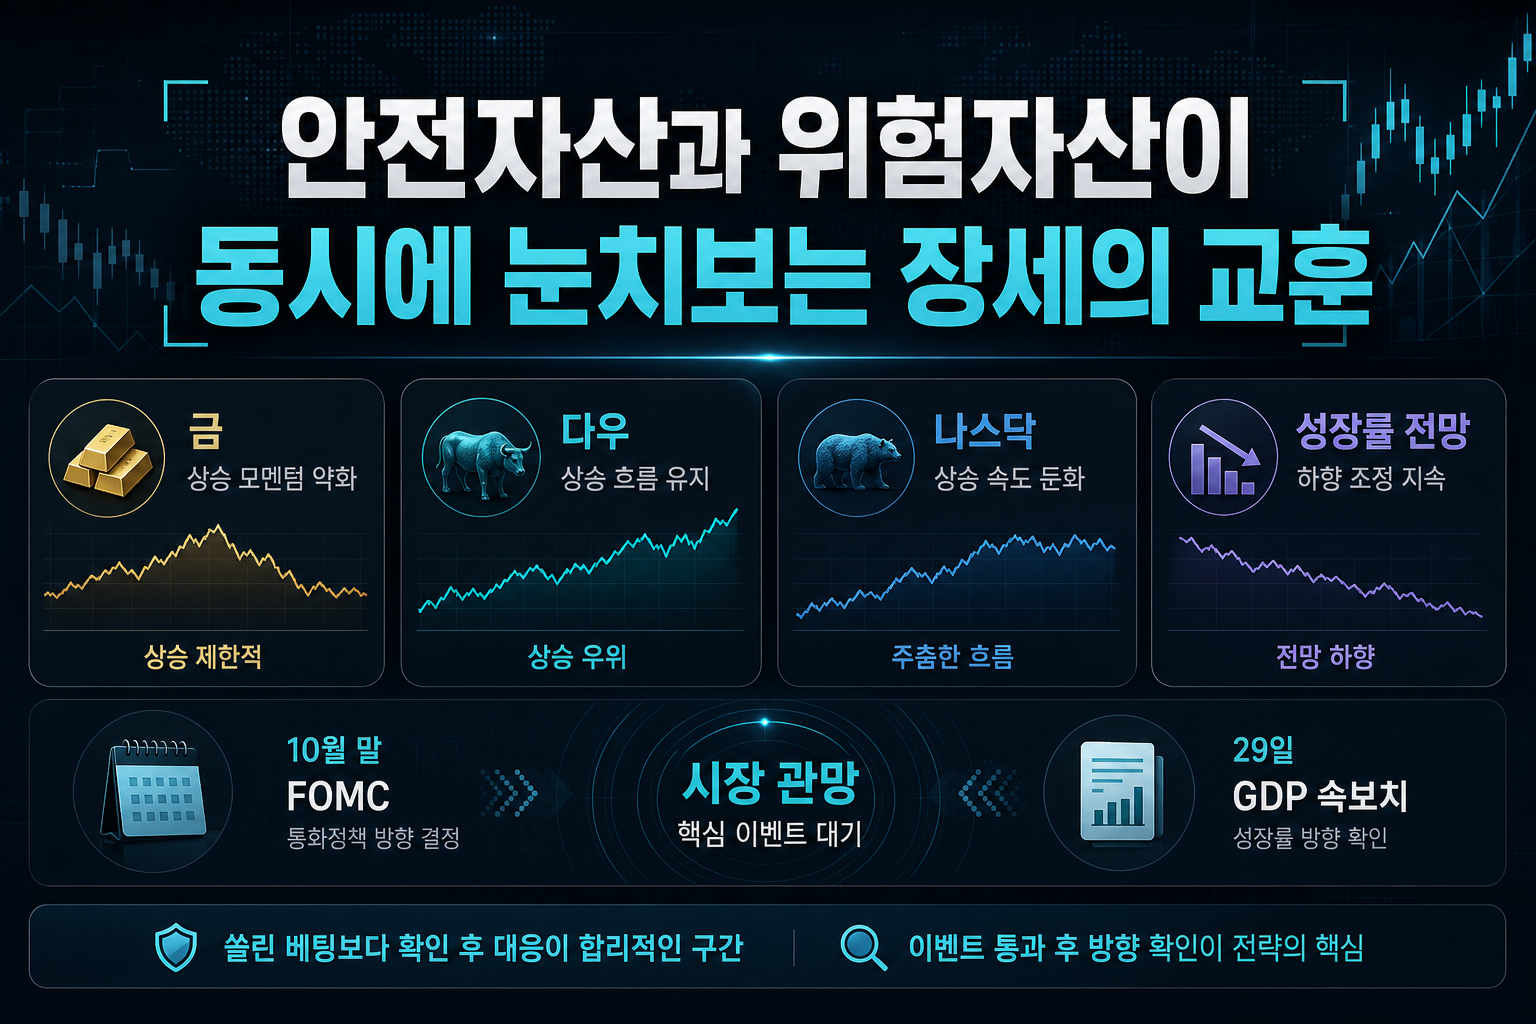
금은 못 오르고 다우는 오르고 나스닥은 주춤하고 성장률 전망은 낮아지는, 이 네 가지 신호를 하나로 모으면 결국 시장 전체가 10월 말 FOMC와 29일 GDP 속보치라는 두 개의 이벤트를 기다리며 숨죽이고 있다는 결론에 닿는다. 어느 한쪽으로 쏠린 베팅보다는 이벤트 통과 후 방향이 정해지는 것을 확인하고 움직이는 전략이 합리적인 구간이다. 국내 증시 역시 이런 관망 심리에서 자유롭지 않을 것이며, 코스피 변동성도 해외 이벤트 캘린더에 맞춰 출렁일 가능성이 크다. 특히 금리 인하 속도조절론이 연준 내부에서 나오고 있다는 점은 단기적으로는 긍정적이지만, 동시에 그만큼 미국 경기 둔화 우려도 함께 커지고 있다는 양면성을 지닌다. 투자자 입장에서는 이 기간 동안 무리하게 방향성 베팅을 하기보다 현금 비중과 리스크 관리에 집중하는 편이 낫다.
금의 박스권과 다우-나스닥의 디커플링, 그리고 꾸준히 낮아지는 GDP나우 수치는 각각 따로 보면 소소한 뉴스지만 함께 놓고 보면 시장이 다음 이벤트를 앞두고 숨 고르기에 들어갔다는 하나의 그림을 그린다. 10월 말 FOMC와 29일 GDP 속보치까지는 큰 방향성보다 업종별 선별과 리스크 관리가 더 중요한 시기다. 국내 투자자라면 안전자산과 성장주 사이에서 양자택일하기보다, 이벤트 통과 이후의 확인된 추세에 올라타는 인내심이 필요한 시점이다.
#국제금값 #연준 #FOMC #GDP나우 #다우지수 #나스닥 #안전자산 #미국경제성장률
???? 함께 보면 좋은 정보: 관련주·테마주 정보