스페이스X 흑자전환과 테슬라 합병설, 국내 AI 전력·인프라주가 주목받는 이유
스페이스X가 AI 사업 매출 830% 증가라는 숫자로 흑자전환을 증명했다. 동시에 머스크가 테슬라와의 합병 가능성을 공식 언급하면서 시장은 '초지능 제국' 구상에 다시 눈을 돌리고 있다. 문제는 이 실적이 보여준 것이 화려한 성장만이 아니라는 점이다. 매출을 훌쩍 넘는 자본지출, 그리고 그 뒤에 숨은 전력 인프라 병목까지 함께 읽어야 이번 이벤트의 진짜 투자 함의가 보인다.
매출보다 무서운 자본지출, 숫자가 말해주는 것
스페이스X의 3분기 매출은 145억8000만달러로 전년 대비 161% 늘었고, 초지능(SI) 부문만 떼어놓고 보면 830% 급증한 75억6000만달러를 기록했다. 전체 매출의 절반 이상을 AI 연산 사업이 차지하면서 통신 부문인 스타링크를 제치고 최대 사업부로 올라섰다는 사실 자체는 분명한 호재다. 그런데 같은 분기 자본지출은 196억달러에 달했고, 이 중 164억달러가 고스란히 SI 인프라에 투입됐다. 즉 한 분기 전체 매출보다 많은 돈을 AI 설비 한 곳에 쏟아붓고 있다는 뜻이다. 이는 투자자에게 단순한 숫자 이상의 신호를 준다. 매출 성장률이 아무리 가팔라도 캐펙스가 그보다 빠르게 불어나면 현금흐름은 계속 마이너스 압력을 받을 수밖에 없다. 국내 시장에서 이 구도는 낯설지 않다. 삼성전자와 SK하이닉스 역시 HBM 투자 확대 국면에서 비슷한 질문, 즉 '투자가 이익으로 전환되는 속도'를 받고 있다. 스페이스X의 사례는 AI 인프라 투자 사이클에서 캐펙스 대비 매출 전환 속도가 주가를 가르는 핵심 변수라는 점을 재확인시켜 준다.
전력난이라는 공통분모, 골드만삭스 경고와 겹쳐 읽기
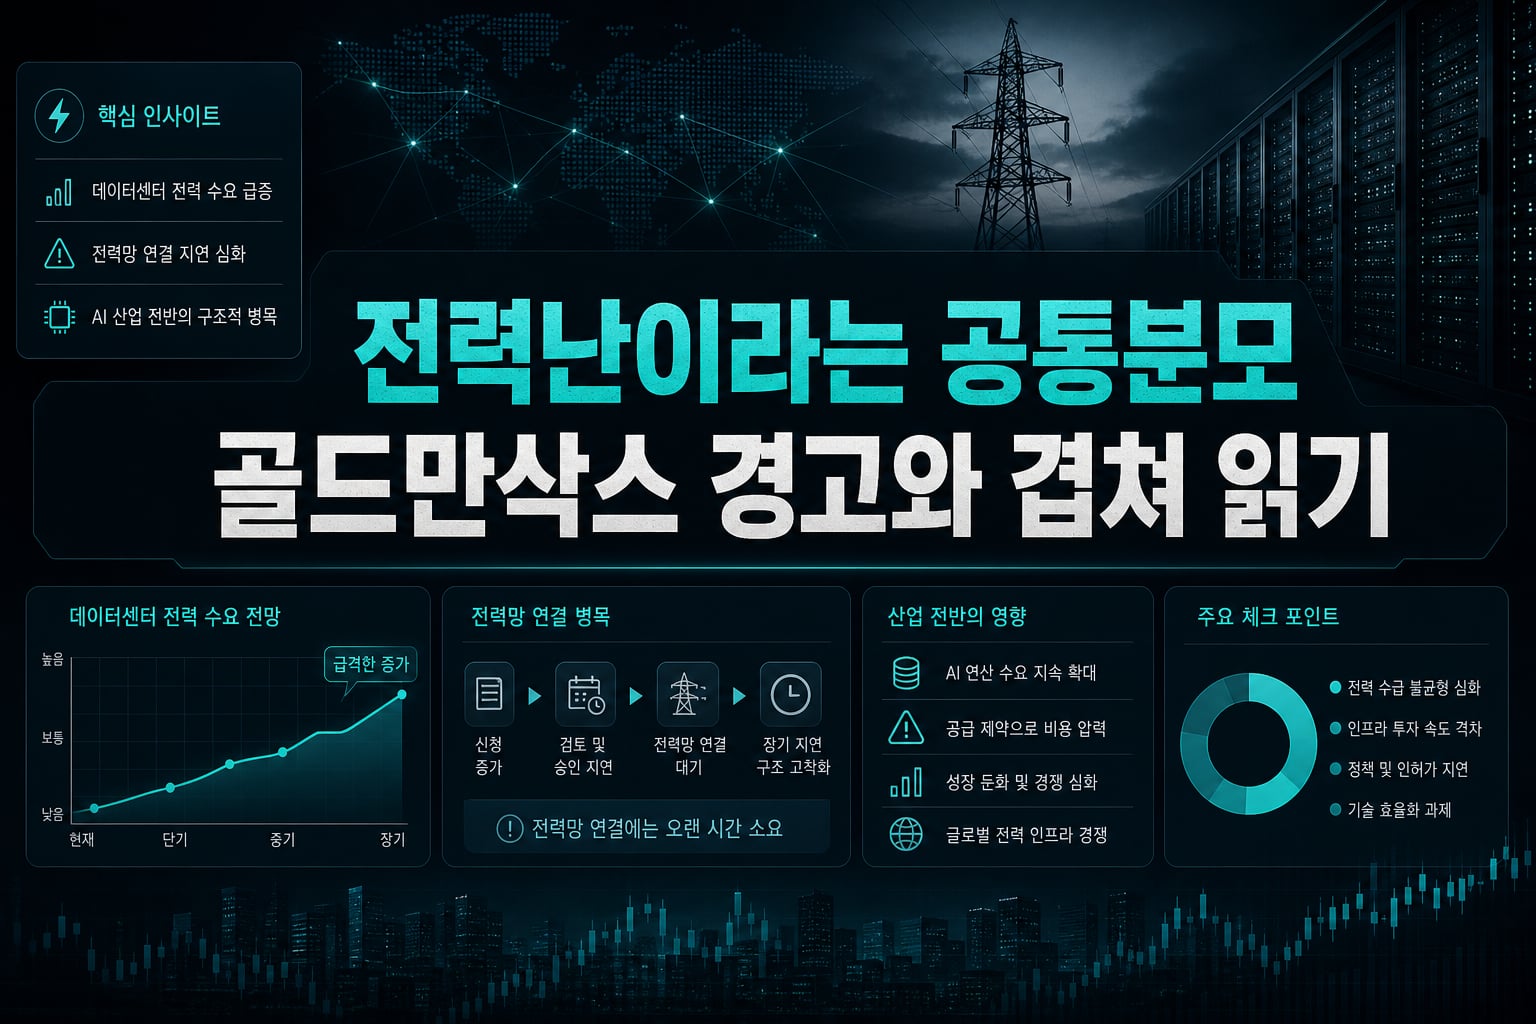
스페이스X의 AI 연산 설비 용량은 9월 말 기준 1.7기가와트까지 확대됐다. 이 수치가 중요한 이유는 골드만삭스가 같은 시점에 내놓은 경고와 정확히 맞물리기 때문이다. 2030년까지 데이터센터 전력 수요가 170% 늘어나는데 전력망 연결에는 최소 5년이 걸린다는 지적은 스페이스X 한 곳만의 문제가 아니라 AI 산업 전체의 병목을 가리킨다. 앤스로픽, 구글 등 외부 기업에 연산 능력을 제공하는 사업이 스페이스X의 핵심 수익원으로 떠오른 배경에도 결국 전력과 데이터센터 용량 확보 경쟁이 깔려 있다. 국내 투자자 입장에서는 이 지점에서 발전설비, 전력기기, 변압기 관련 종목들의 수급 논리를 다시 점검할 필요가 있다. AI 반도체 수요가 아무리 폭발적이어도 전력이 병목이 되면 투자 속도 자체가 조정될 수 있다는 점은 이미 필라델피아반도체지수의 10월 조정폭에서도 감지된다. 전력 인프라는 AI 밸류체인의 가장 보이지 않는, 그러나 가장 현실적인 제약 조건이다.
테슬라·스페이스X 합병설, 국내 공급망에 주는 신호
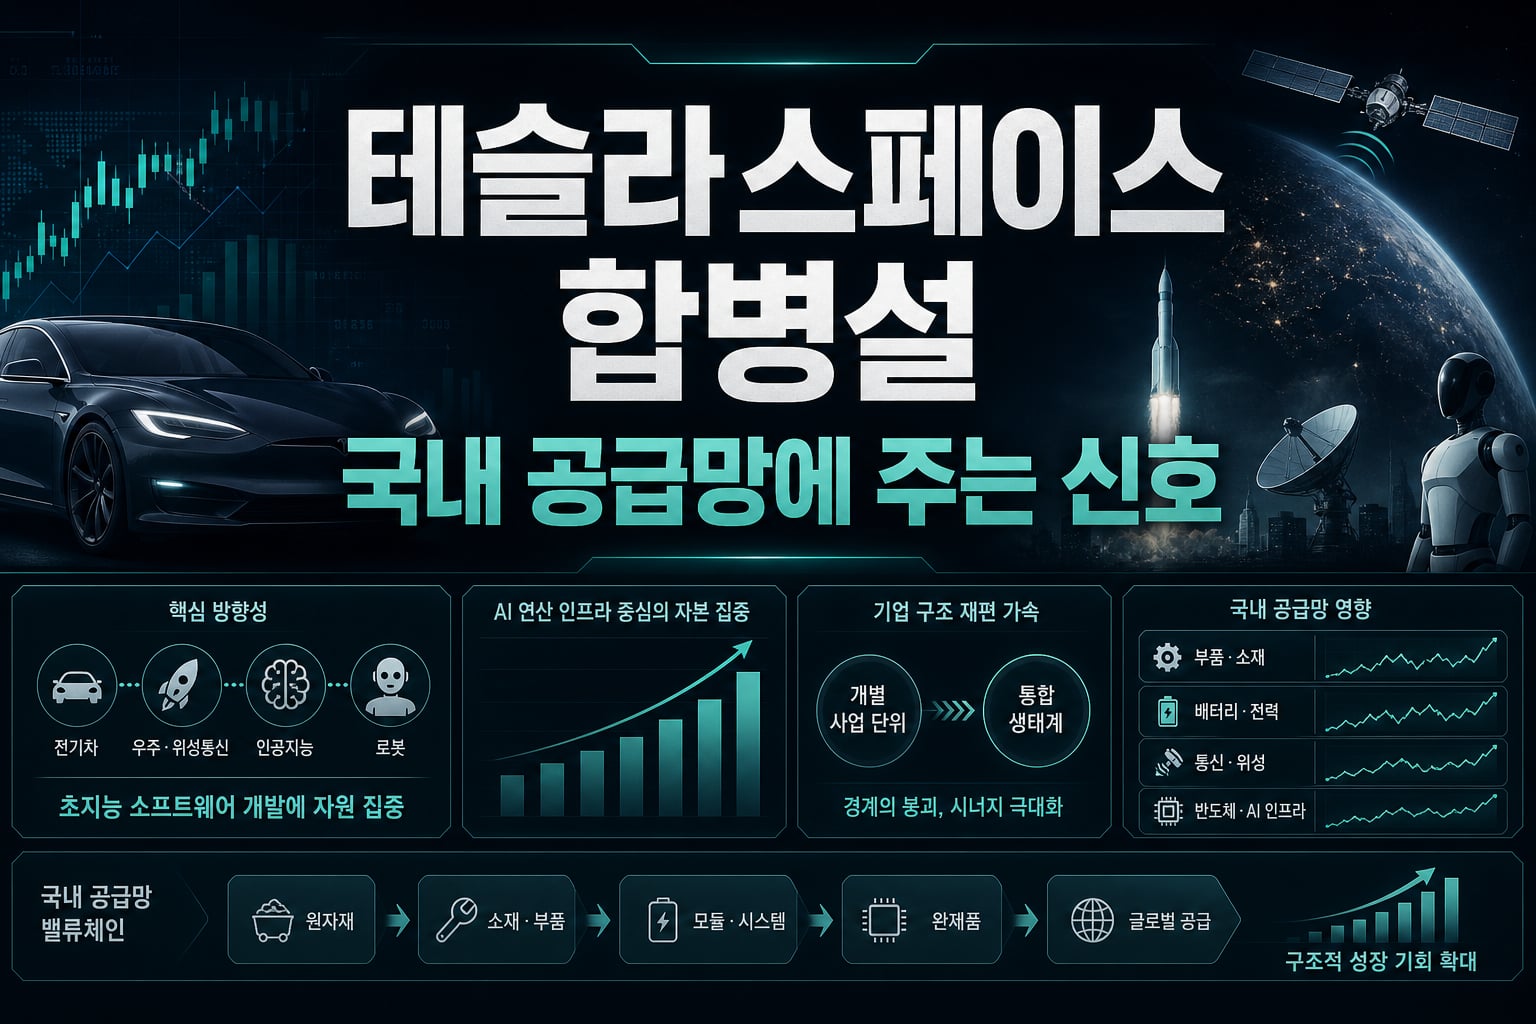
머스크가 언급한 합병 검토는 아직 초기 단계지만, 그 방향성은 명확하다. 우주·위성통신·AI·전기차·로봇을 하나의 기업으로 묶어 초지능 소프트웨어 개발에 자원을 집중하겠다는 구상이다. 실제 합병이 성사되든 안 되든, 이 발언 자체가 시사하는 바는 AI 연산 인프라를 둘러싼 자본 집중이 개별 사업 단위를 넘어 기업 구조 자체를 재편할 만큼 거세졌다는 사실이다. 테슬라 주주 동의라는 큰 산이 남아 있어 거래 성사 가능성을 낮게 보는 시각도 있지만, 시장은 이미 '머스크 생태계'의 자본 배분 방식에 베팅하는 쪽으로 움직이고 있다. 국내에서는 이런 흐름이 로봇, 자율주행, AI 칩 관련 부품사의 밸류에이션에 간접적인 영향을 줄 수 있다. 특히 테슬라 공급망에 걸쳐 있는 2차전지, 전장 부품 업체들은 합병 논의의 실제 진전 여부와 무관하게 단기 테마성 수급이 유입될 가능성이 크다. 다만 이런 재료는 펀더멘털보다 뉴스 플로우에 민감하게 반응하는 경향이 있어 추격 매수보다는 실적 확인 후 대응이 합리적이다.
기술주 조정과 채권시장의 엇갈린 시그널
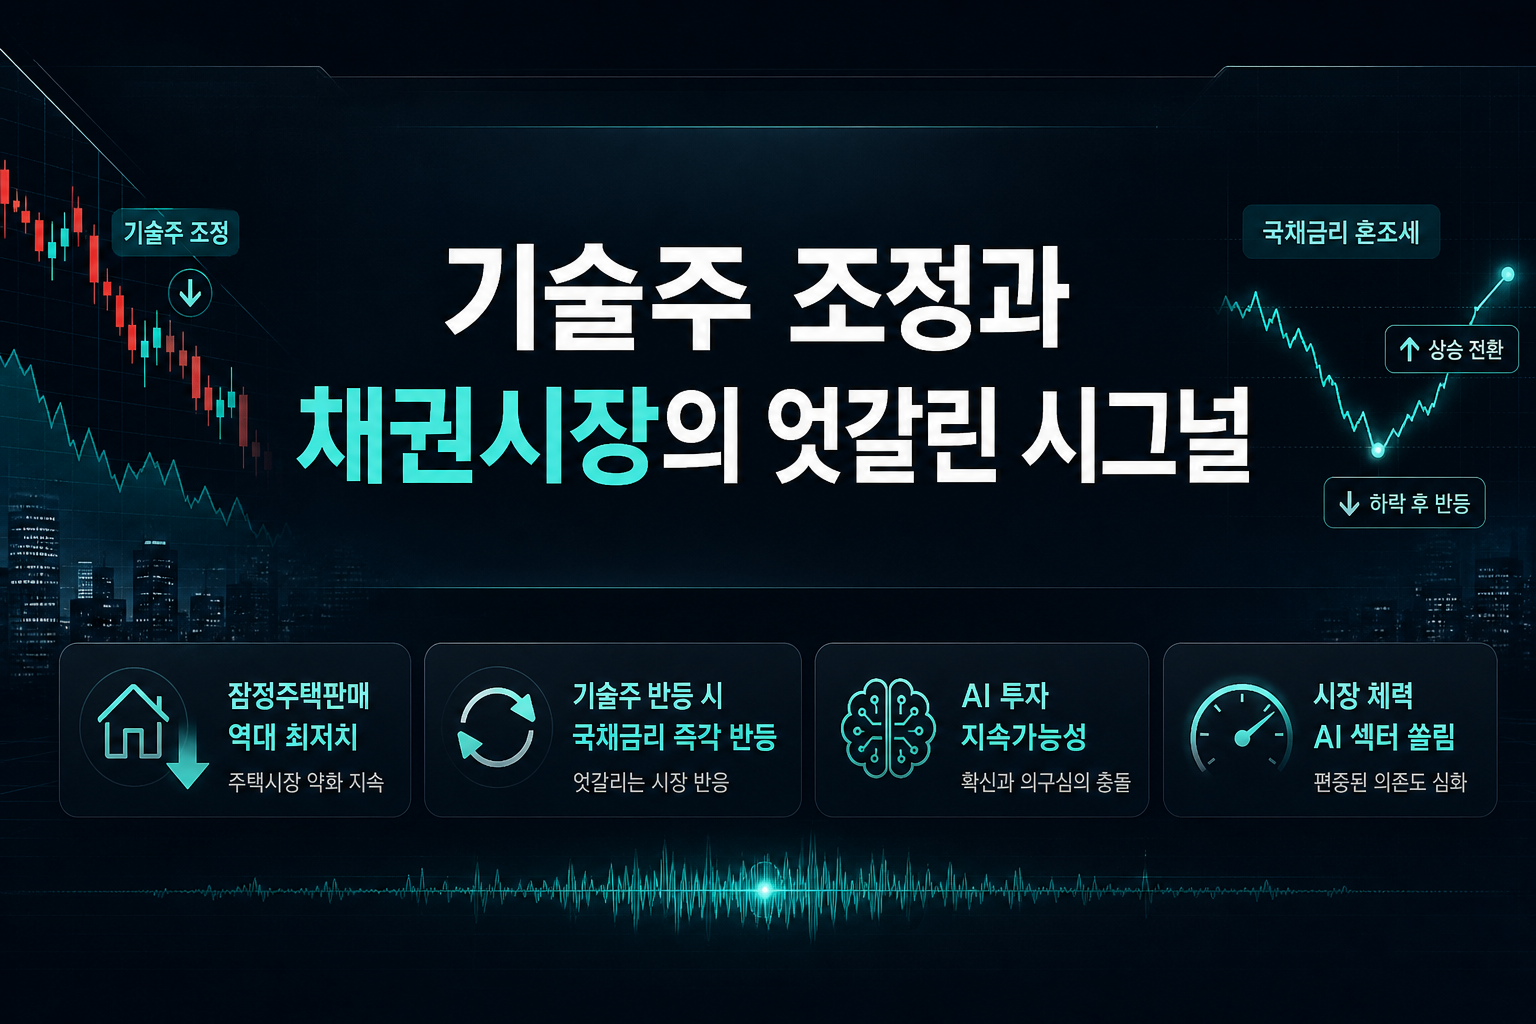
같은 날 뉴욕 채권시장에서는 10년물 금리가 하락했다가 기술주 반등에 다시 방향을 틀며 혼조세를 보였다. 이는 지금 시장이 AI 투자 지속가능성에 대한 확신과 의구심 사이에서 끊임없이 흔들리고 있다는 방증이다. 미국 잠정주택판매가 역대 최저치로 떨어진 가운데서도 기술주가 반등하면 국채금리가 즉각 위로 튀는 패턴은, 결국 지금 시장의 체력이 AI 섹터 하나에 쏠려 있다는 뜻이기도 하다. 스페이스X의 호실적에도 불구하고 정규장 주가는 소폭 하락 마감했고, 시간외에서야 반등이 나타난 점도 같은 맥락이다. 투자자들이 이미 높은 기대를 선반영한 상태에서는 '예상치 상회'만으로는 즉각적인 주가 상승을 담보하지 못한다. 이달 말 메타, 마이크로소프트, 알파벳, 아마존의 실적 발표가 예정된 가운데, 이번 스페이스X 사례는 앞으로 나올 빅테크 실적을 해석하는 기준점 역할을 할 가능성이 크다. 캐펙스 증가율이 매출 증가율을 넘어서는 구간에서 시장이 어떤 반응을 보이는지 지켜볼 필요가 있다.
스페이스X의 흑자전환은 AI 사업이 실제 현금을 벌어들이는 단계에 진입했다는 신호이자, 동시에 그 현금을 압도하는 투자 규모가 계속될 수밖에 없다는 경고이기도 하다. 테슬라와의 합병설은 이 거대한 자본 집중이 기업 구조 자체를 바꿀 수 있다는 가능성을 보여주지만, 성사 여부와 별개로 전력 인프라라는 물리적 제약은 쉽게 풀리지 않는다. 국내 투자자라면 이 구도를 전력기기, HBM, 전장부품 등 개별 종목의 단기 테마로만 소비하기보다 캐펙스 대비 매출 전환 속도라는 공통의 잣대로 다음 분기 실적들을 비교해보는 것이 더 유용할 것이다. 이달 말 예정된 빅테크 실적과 삼성전자·SK하이닉스의 주주환원 발표가 그 잣대를 검증할 첫 무대가 될 전망이다.
#스페이스X #테슬라합병 #AI인프라 #전력난 #캐펙스 #반도체 #빅테크실적 #초지능
???? 함께 보면 좋은 정보: 관련주·테마주 정보