지분 희석의 민낯, TNL미디어진·칠와미네랄스가 보여주는 자금조달의 그림자
해외 시장에서 자금난에 몰린 기업들이 택하는 해법은 결국 신주 발행이고, 그 끝에는 기존 주주의 지분 희석이라는 청구서가 기다리고 있습니다. TNL미디어진의 벡터 어드바이저리 파트너스 전환우선주 유치와 칠와미네랄스의 IPO 초과배정 행사는 겉으로 보면 자금 조달 성공 사례지만, 속을 들여다보면 구조가 전혀 다릅니다. 한쪽은 경영권 자체가 넘어가는 수준의 희석이고, 다른 한쪽은 조달 효과가 미미한 희석입니다. 같은 날 터진 두 사례를 통해 국내 투자자들이 해외 소형주나 특례상장주를 볼 때 반드시 체크해야 할 지점을 짚어보겠습니다.
TNL미디어진, 625만 달러에 경영권까지 내준 구조
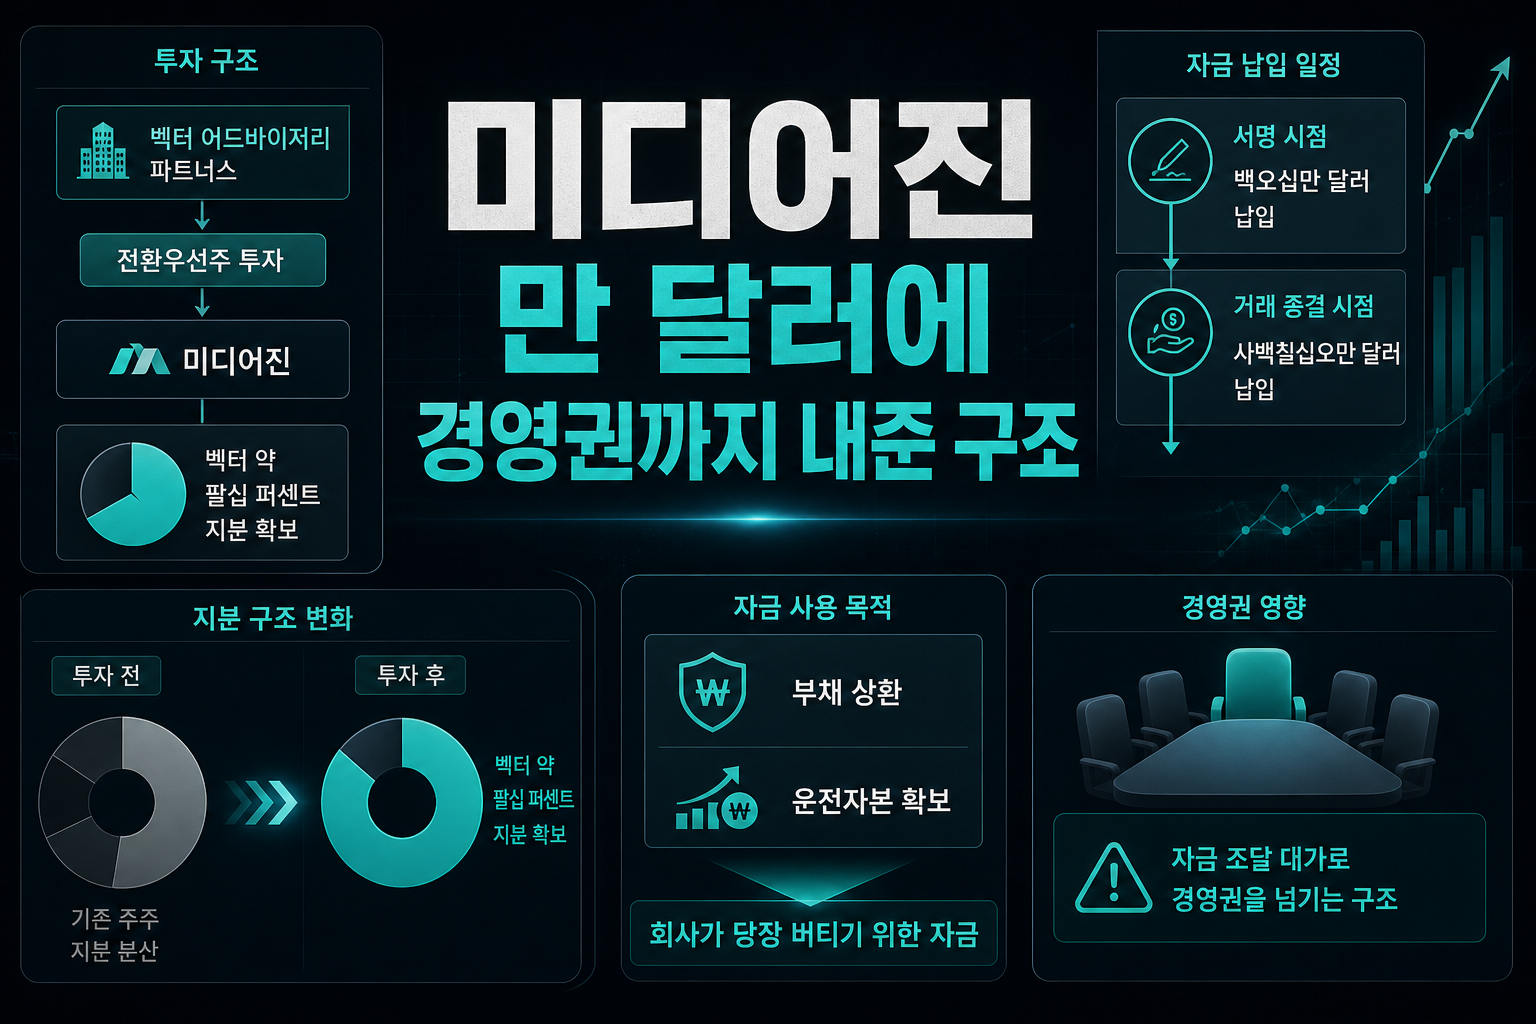
TNL미디어진이 벡터 어드바이저리 파트너스로부터 625만 달러 규모의 전환우선주 투자를 유치하면서 벡터가 약 80%의 지분을 확보하는 구조가 드러났습니다. 서명 시점에 150만 달러, 거래 종결 시점에 475만 달러가 순차적으로 납입되는 방식인데, 이 자금의 우선순위는 명확히 부채 상환과 운전자본 확보입니다. 즉 회사가 당장 버티기 위한 돈을 받는 대가로 경영권을 넘기는 셈입니다. 주주총회와 나스닥, 케이맨 당국의 승인이 모두 통과돼야 거래가 완결되는데, 이 과정에서 일본과 대만 사업부의 MBO 매각 가능성까지 거론되고 있습니다. 재무 부담을 덜었다는 점은 긍정적이지만, 기존 주주 입장에서는 회사의 핵심 자산이 쪼개져 팔리고 지분율은 희석되는 이중 손실을 감내해야 하는 구조입니다. 이런 식의 전환우선주 거래는 표면적으로 자금 조달 뉴스로 포장되지만, 실질은 사실상의 매각에 가깝습니다. 국내 투자자들이 해외 소형주에 투자할 때 전환우선주나 대규모 지분 매입 계약서의 세부 조건을 반드시 확인해야 하는 이유가 여기에 있습니다. 승인 절차가 남아있는 만큼 단기 주가 변동성은 당분간 이어질 가능성이 큽니다.
칠와미네랄스, 초과배정 행사에도 웃지 못하는 이유
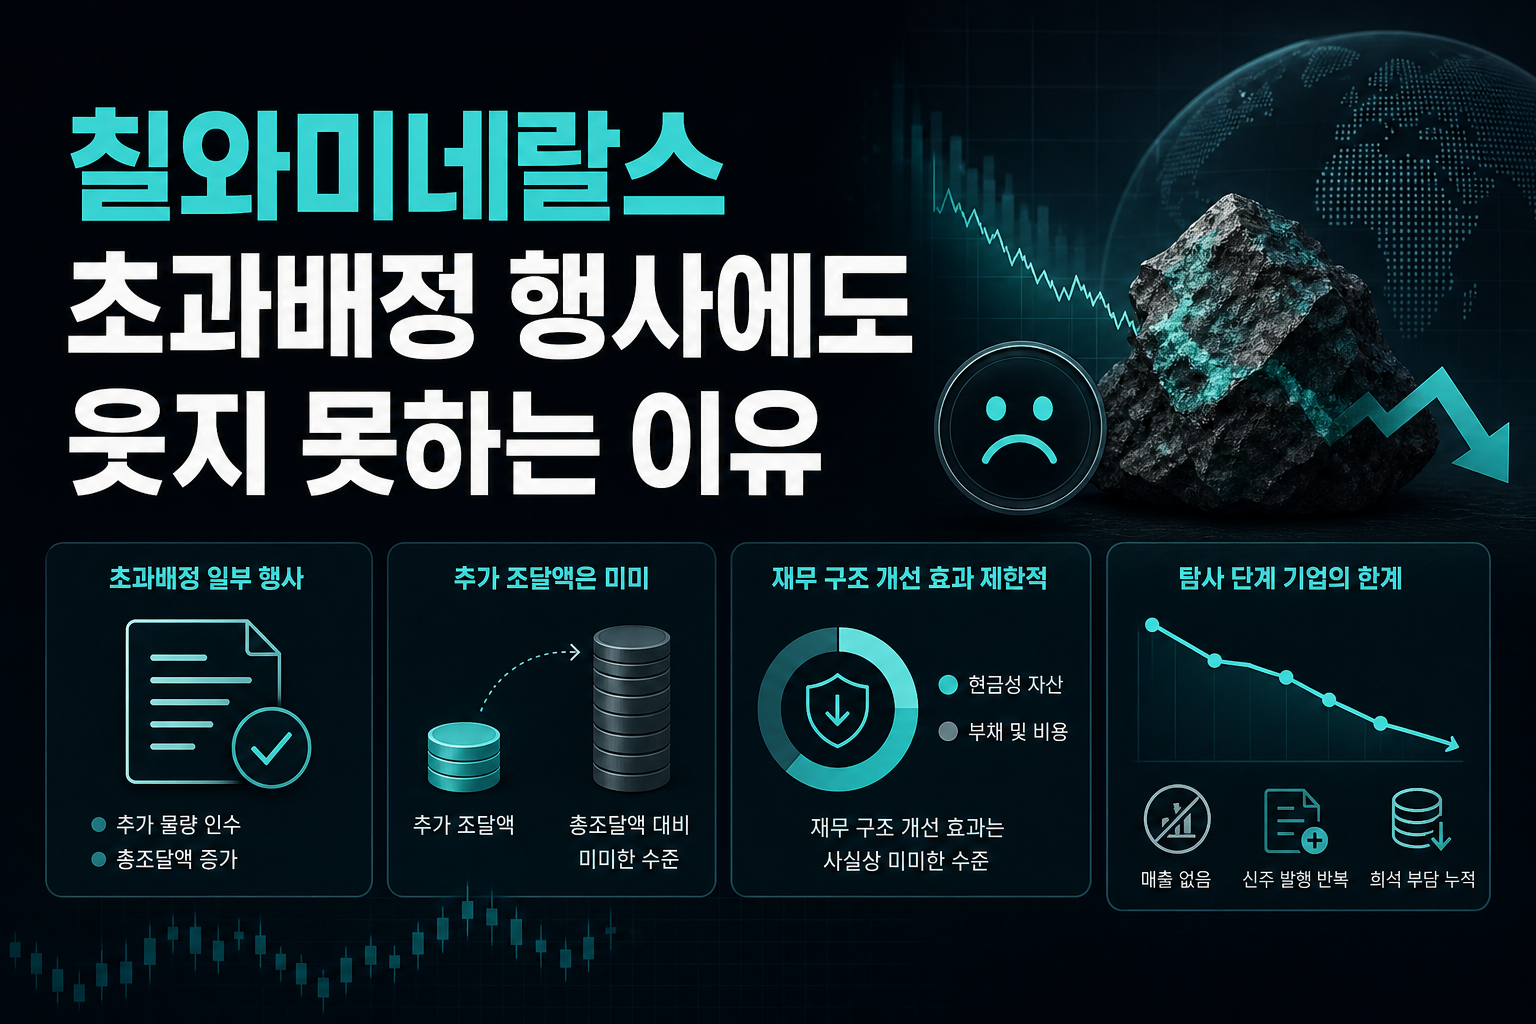
칠와미네랄스는 IPO 초과배정옵션을 일부 행사해 5만6834주의 ADS를 추가로 인수했고, 이로써 총조달액이 약 382만 달러로 늘었습니다. 숫자만 보면 증자 성공처럼 보이지만, 실제 추가 조달액은 약 32만 달러에 불과해 재무 구조 개선 효과는 사실상 미미한 수준입니다. 탐사 단계 기업의 특성상 매출이 발생하지 않는 상태에서 신주 발행이 반복되면 희석 부담만 누적되는 전형적인 패턴이 나타난 것입니다. 시장은 이를 호재로 받아들이지 않았고, 주가는 오히려 약세 흐름을 이어갔습니다. 초과배정옵션 행사는 통상 수요 예측이 좋았다는 신호로 해석되지만, 이번 사례처럼 조달 규모 자체가 작으면 오히려 희석 리스크만 부각되는 역효과가 날 수 있습니다. 탐사 단계 자원개발 기업에 투자할 때는 조달 금액의 절대 규모와 사업 진행 단계를 함께 봐야 하는 이유가 분명해집니다. 두 사례 모두 공통적으로 보여주는 것은, 자금 조달 뉴스의 제목만 보고 투자 판단을 내리면 안 된다는 점입니다.
기술특례상장 문턱 손질, 국내 상장 시장에 주는 신호
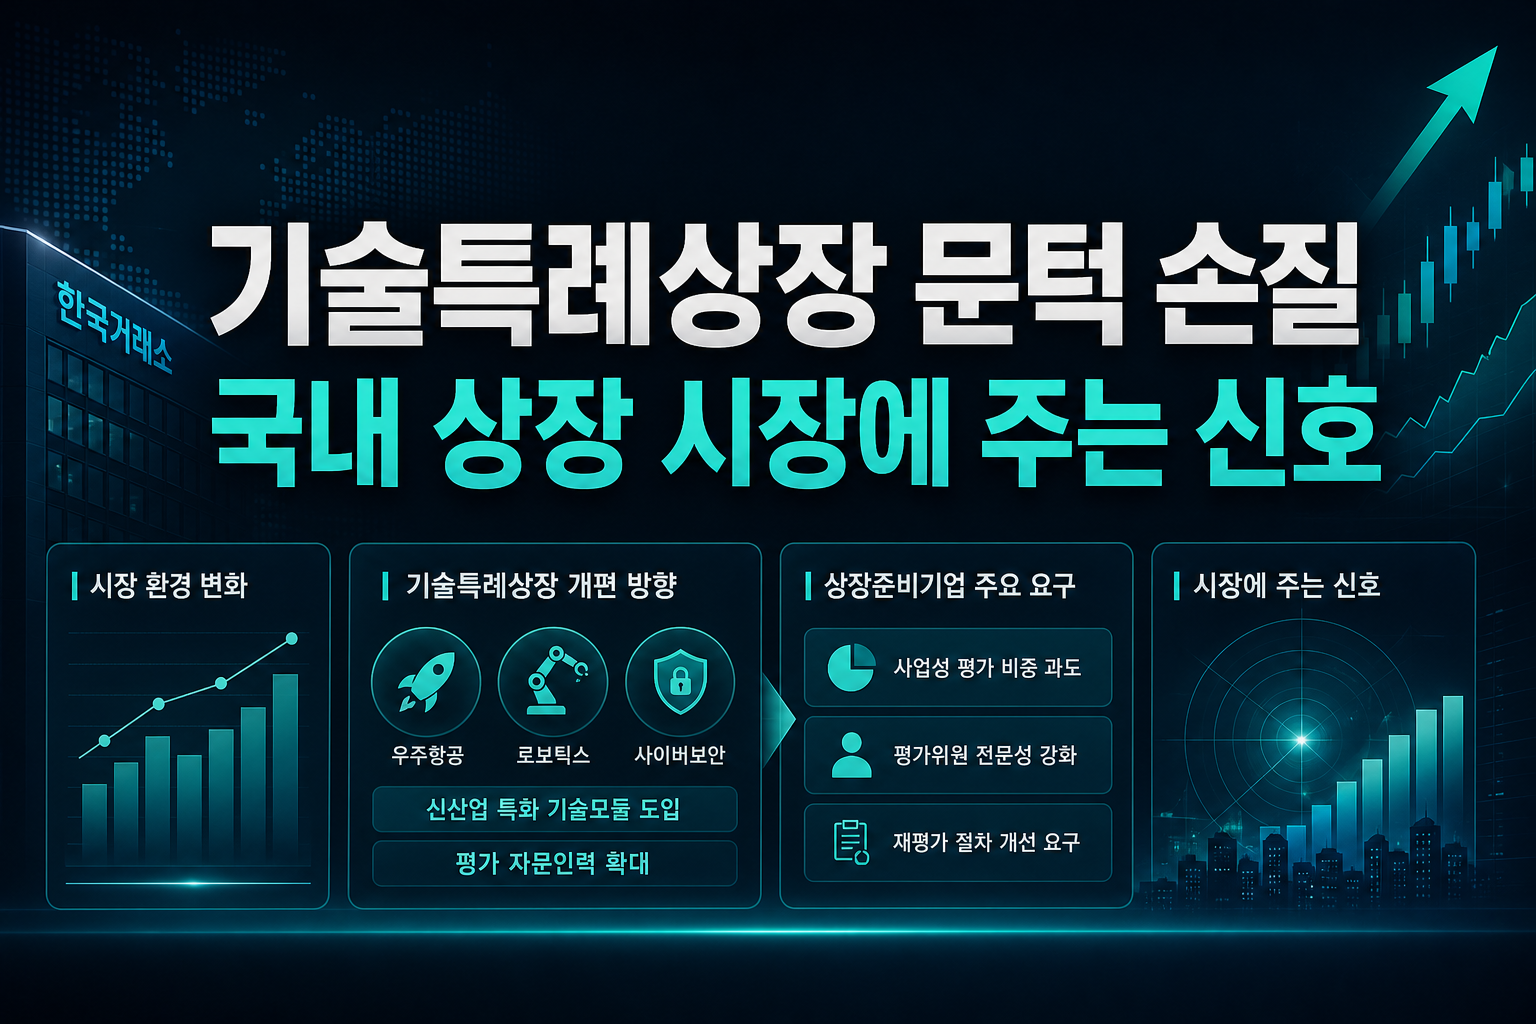
한국거래소가 기술특례상장 평가모델 개편에 나서면서 상장준비기업들의 목소리가 쏟아지고 있습니다. 사업성 평가 비중이 지나치게 높다는 지적과 평가위원 전문성, 재평가 절차에 대한 불만이 핵심입니다. 거래소는 우주항공, 로보틱스, 사이버보안 등 신산업에 특화된 기술모듈을 도입하고 평가 자문인력을 확대하는 방향으로 개편을 추진 중입니다. 다만 세부 평가지표는 여전히 비공개로 유지할 방침인데, 이는 기업들이 실제 기술력보다 배점에 맞춘 서류 작성에 매몰되는 부작용을 막기 위함입니다. 이번 개편은 2027년 2분기 이후에나 실제 운영에 들어가는 만큼 당장의 영향은 제한적이지만, 중장기적으로 기술특례상장 기업의 질적 수준과 투자자 보호 체계에 변화를 줄 수 있는 사안입니다. TNL미디어진이나 칠와미네랄스 같은 해외 사례를 보면, 상장 이후 반복되는 유상증자와 지분 희석 리스크를 사전에 걸러낼 수 있는 심사 체계의 중요성이 더 크게 와닿습니다. 국내 기술특례상장 제도가 이런 해외 실패 사례의 반면교사가 될 수 있을지 지켜볼 대목입니다.
넥스트레이드 거래 중단, 유동성 쏠림의 또 다른 그림자
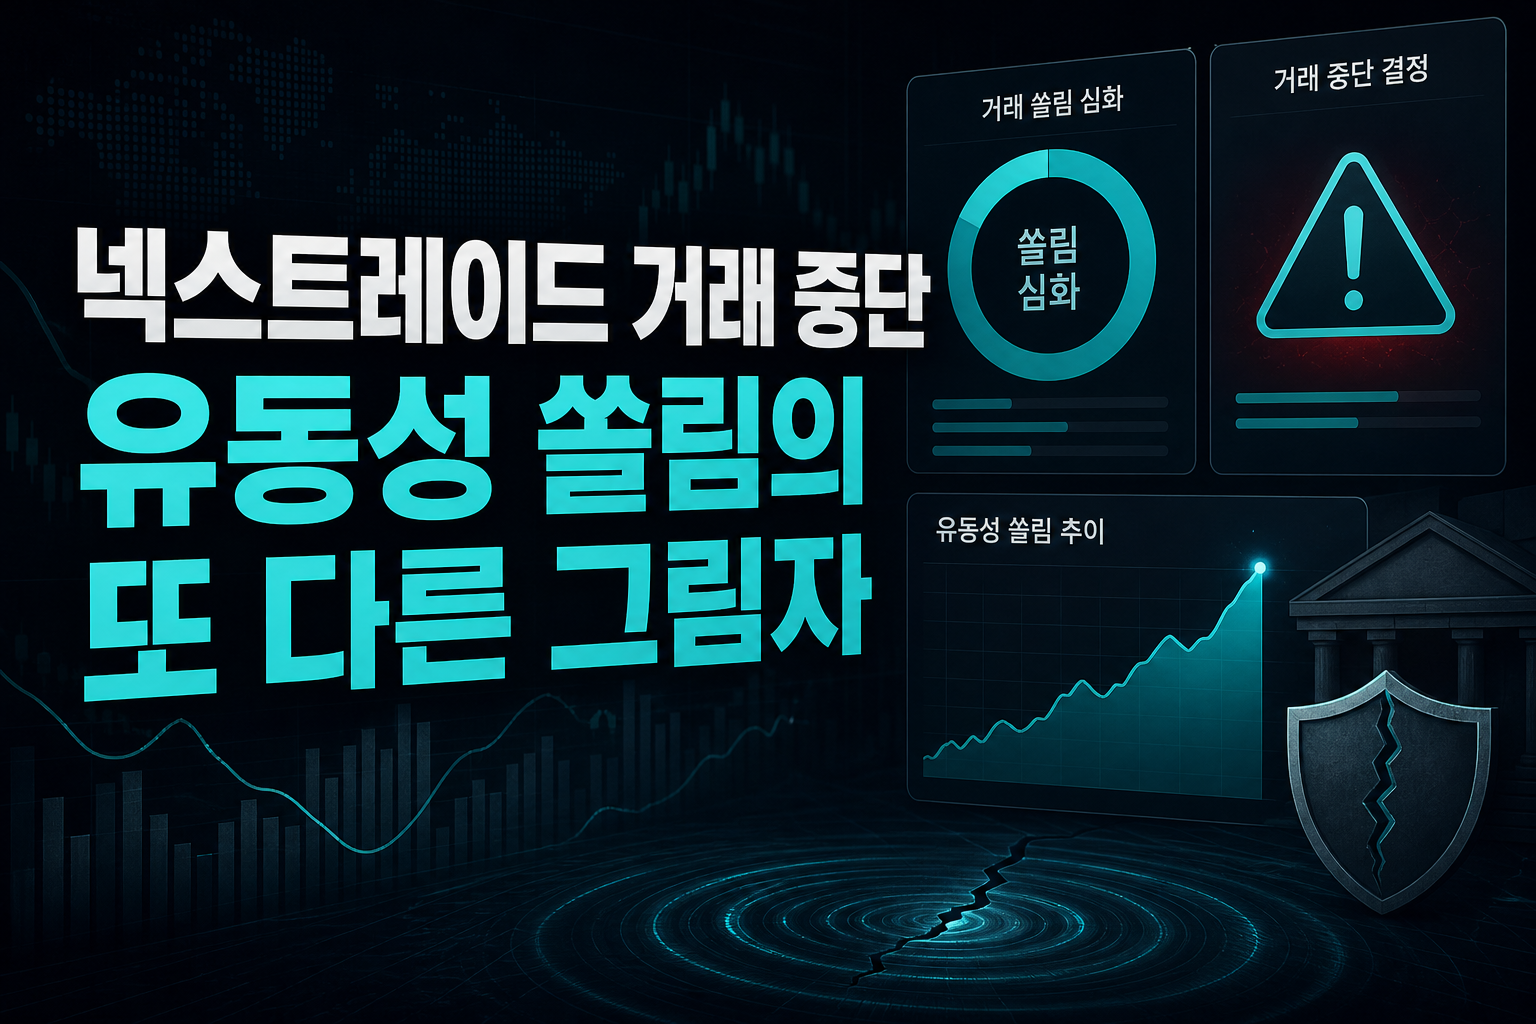
대체거래소 넥스트레이드가 범한퓨얼셀과 듀켐바이오의 거래를 오는 26일부터 중단하기로 결정했습니다. 두 종목 모두 최근 6개월간 한국거래소 대비 넥스트레이드 누적 거래량 비율이 99%를 넘어섰고, 최근 10거래일 평균으로는 100%를 초과하는 수준까지 치솟았습니다. 자본시장법상 개별 종목 거래량 한도는 30%지만 금융당국이 내년 9월까지 한도 적용을 유예하면서 사실상 100% 한도가 적용되고 있었는데도 이를 넘어선 셈입니다. 이는 특정 테마에 투자 수요가 과도하게 쏠리면 프리마켓 거래 자체가 막히는 구조적 리스크를 그대로 보여줍니다. 넥스트레이드 출범 당시 796개였던 거래 대상 종목이 603개로 줄어든 것도 같은 맥락입니다. 테마주 투자자라면 프리마켓 거래 가능 여부가 갑자기 바뀔 수 있다는 점을 염두에 둬야 하고, 이는 비단 희석 리스크와는 다른 차원의 유동성 리스크라는 점에서 투자자들이 별도로 체크해야 할 항목입니다.
TNL미디어진과 칠와미네랄스의 사례는 자금 조달 뉴스가 항상 호재는 아니라는 점을 분명히 보여줍니다. 조달 구조와 규모, 그리고 그 이면의 지분 희석 정도를 따져보지 않으면 겉보기에만 긍정적인 뉴스에 속을 수 있습니다. 국내 기술특례상장 제도 개편과 넥스트레이드의 거래량 관리 이슈 역시 결국은 투자자 보호와 시장 건전성이라는 같은 맥락 위에 있습니다. 해외든 국내든, 자금 조달과 유동성 구조를 꼼꼼히 들여다보는 습관이 결국 희석과 변동성의 피해를 피하는 가장 확실한 방법입니다.
#TNL미디어진 #칠와미네랄스 #지분희석 #기술특례상장 #넥스트레이드 #전환우선주 #자금조달 #상장심사