증권사 금융사고 3000억 시대, 신한투자증권이 보여준 내부통제의 민낯
10년간 86건, 2953억원이라는 숫자는 단순한 사고 통계가 아니라 증권업 전반의 리스크 관리 체계가 얼마나 허술했는지를 드러내는 성적표다. 특히 신한투자증권 한 곳이 전체 사고금액의 절반을 넘겼다는 사실은 특정 기업의 일탈을 넘어 업계 전반의 구조적 결함을 의심하게 만든다. 공교롭게도 같은 시점에 골프장 업계마저 사이버 해킹 대응 강연을 특별히 편성하고 유럽 공공기관이 PHP 결함발 해킹 우려로 접속을 차단하는 일이 벌어지면서, 보안과 내부통제는 이제 업종을 가리지 않는 투자 판단의 핵심 변수가 됐다. 투자자 입장에서는 이 흐름을 단순 뉴스가 아니라 포트폴리오 리스크 관리의 신호로 읽어야 할 시점이다.
신한투자증권 1525억, 숫자가 말하는 반복되는 구조
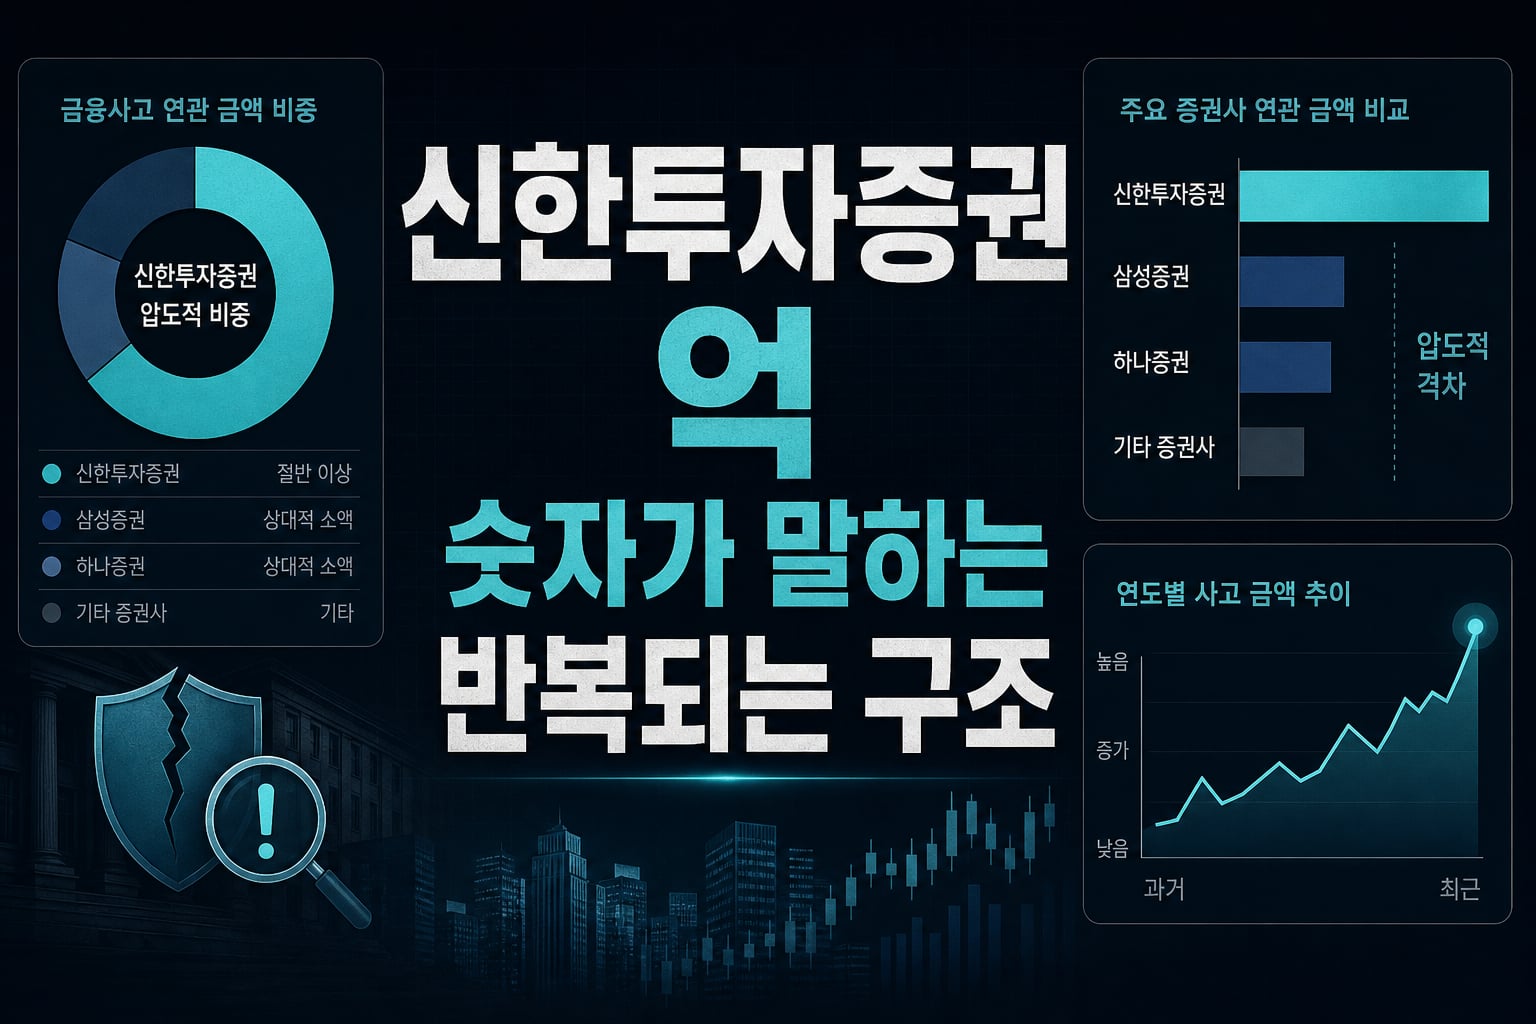
2017년부터 올해 8월까지 집계된 증권사 금융사고 86건 중 신한투자증권 연관 금액이 1525억원으로 전체의 51.7%를 차지했다는 것은 우연으로 보기 어렵다. 삼성증권 281억원, 하나증권 263억원과 비교해도 격차가 압도적이라는 점에서 이 회사의 내부통제 시스템 자체에 구조적 허점이 있다는 의심을 지우기 어렵다. 연도별로 보면 2024년 사고금액이 1561억원으로 급증했는데, 이 시기에 집중된 대형 사고가 전체 누적치를 밀어올린 핵심 동력이었을 가능성이 크다. 올해도 업무상 배임 2건과 사기 3건이 이어졌다는 점에서 '일회성 사고'라는 변명은 더 이상 통하지 않는다. 금융감독원이 사후 제재에만 머물지 말고 거래 승인 절차와 이상거래 탐지체계를 철저히 검증해야 한다는 지적은 투자자 입장에서도 곱씹을 대목이다. 내부통제 리스크가 주가에 반영되는 속도는 느리지만, 한 번 신뢰가 무너지면 복구 비용은 기하급수적으로 커진다는 사실을 증권주 투자자라면 기억해야 한다. 결국 이 수치는 특정 종목에 대한 투자심리뿐 아니라 증권업종 전체의 밸류에이션 디스카운트 요인으로 작용할 공산이 크다.
해킹 리스크, 업종을 가리지 않는 공통분모가 됐다
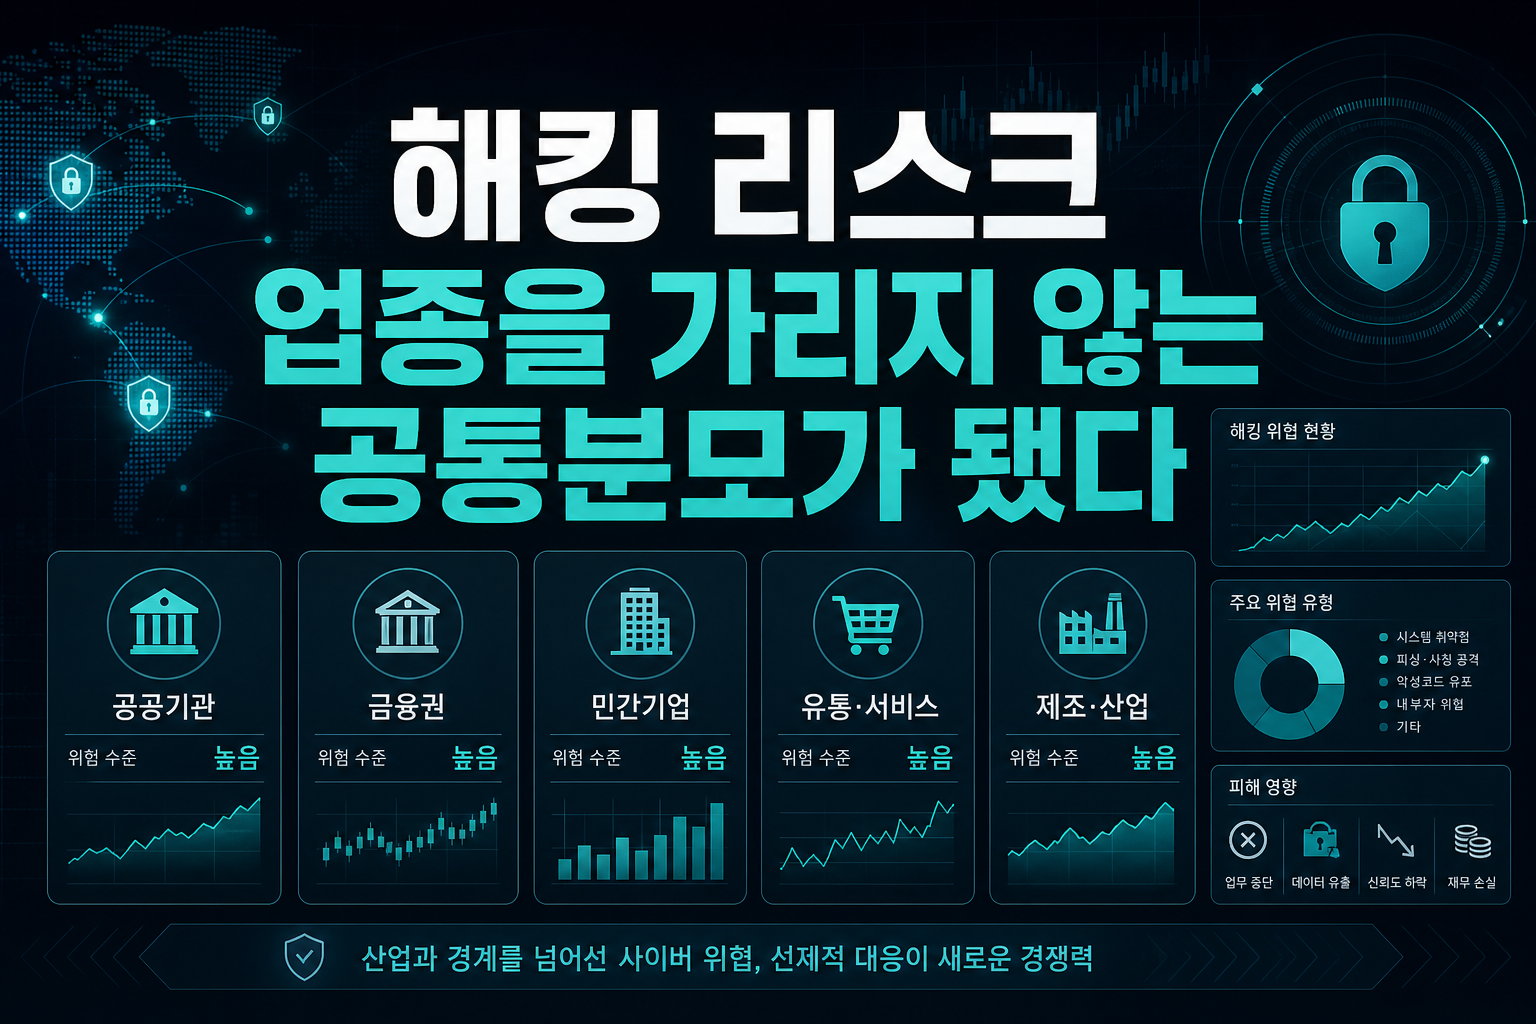
골프장 운영 업계가 전문경영인회에서 사이버 해킹 대응 방안을 특별 강연으로 편성했다는 사실은 역설적으로 해킹 리스크가 이제 금융권만의 문제가 아니라는 점을 보여준다. 공공기관, 금융권, 민간기업을 가리지 않고 해킹 피해가 잇따르고 있다는 업계 관계자의 발언은 과장이 아니라 현실 그 자체다. 유럽에서는 PHP 결함이 발견되면서 네덜란드와 핀란드를 비롯한 주요 공공기관이 예방적 차원에서 접속을 아예 차단하는 극단적 조치까지 취했다. 이는 보안 투자를 미루던 기업들에게 경고음이 울리고 있다는 뜻이며, 국내 사이버보안 관련 기업들에 대한 재평가 가능성을 열어두는 대목이기도 하다. 금융감독원장이 최근 은행권 해킹 사고와 관련해 CEO의 내부통제 책임을 처음으로 묻는 사례가 될 수 있다고 밝힌 것도 같은 맥락에서 읽힌다. 투자자라면 이제 기업의 매출과 이익뿐 아니라 보안 투자 규모와 거버넌스 수준까지 체크리스트에 넣어야 하는 시대가 됐다.
기술특례상장 개편, 상장 준비 기업의 속내는 복잡하다
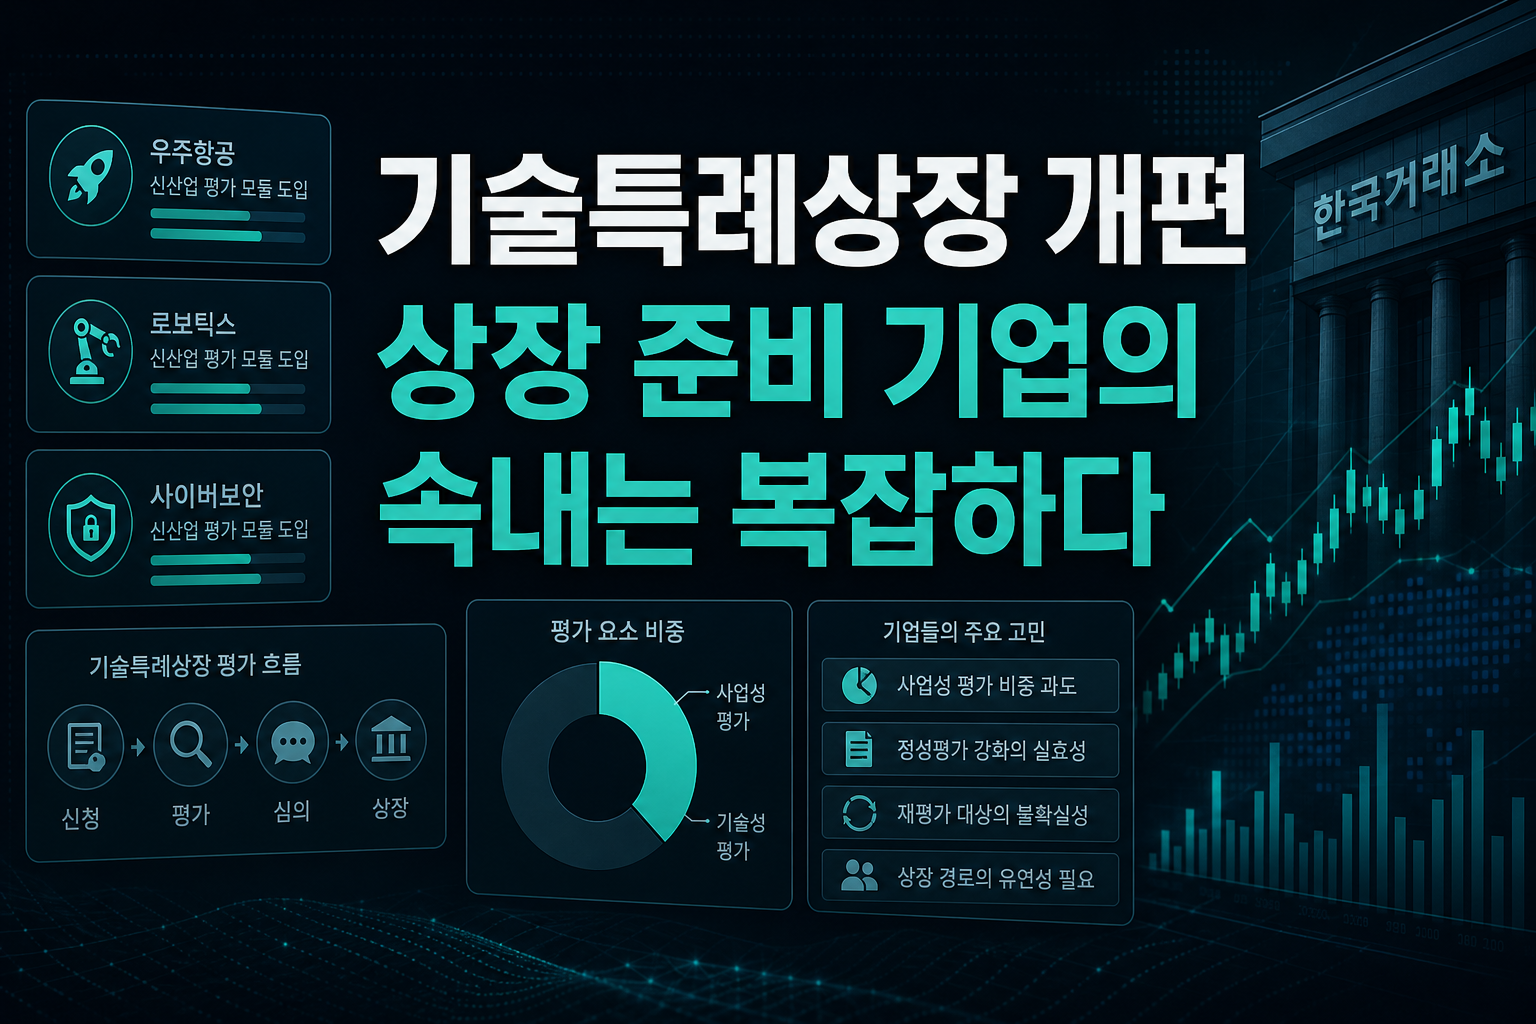
한국거래소가 기술특례상장 평가모델을 손질하면서 우주항공, 로보틱스, 사이버보안 등 신산업에 특화된 평가 모듈을 도입하겠다고 밝힌 점은 주목할 만하다. 이는 최근 사이버보안 이슈가 부각되는 흐름과 맞물려 관련 기술기업들의 상장 경로가 더 유연해질 가능성을 시사한다. 다만 상장준비기업들은 사업성 평가 비중 자체가 지나치게 높다는 불만을 숨기지 않고 있으며, 정성평가를 강화한다면서도 재평가 대상에서 제외하는 모순을 지적하는 목소리도 나온다. 평가지표가 비공개로 운영되면서 일부 기업이 외부 컨설팅에 수억 원을 쓰는 비효율이 발생하고 있다는 점도 투자자 입장에서 눈여겨볼 부분이다. 결국 이번 개편안이 내년 2분기부터 적용될 예정인 만큼, 기술특례 상장을 준비 중인 종목에 투자할 때는 평가 기준의 불확실성이 여전히 해소되지 않았다는 점을 리스크로 인식해야 한다. 제도 변화의 방향성은 긍정적이지만 실제 운영 과정에서 기업별 희비가 엇갈릴 가능성이 크다.
스페이스X발 훈풍, 국내 우주항공·보안 테마에 던지는 메시지
JP모건이 스페이스X의 12개월 목표주가를 240달러에서 500달러로 두 배 이상 상향하며 투자의견을 '비중확대'로 유지한 것은 AI와 우주산업의 결합이 단순한 테마를 넘어섰다는 신호다. 3분기 매출이 전년 대비 161% 급증하고 순이익이 흑자 전환했다는 실적은 숫자로 증명된 성장이라는 점에서 설득력이 다르다. 일론 머스크가 2027년 말까지 연간 반복 매출이 최대 1조달러에 이를 수 있다고 언급한 대목은 시장 전망치를 압도적으로 뛰어넘는 수준이어서 과열 논란도 함께 따라붙을 수밖에 없다. 국내 투자자 입장에서는 이 흐름이 우주항공, 위성통신, 컴퓨팅 인프라 관련 국내 공급망 기업들에 대한 재평가로 이어질지가 관건이다. 거래소가 기술특례상장 평가모델에 우주항공 전용 모듈을 신설한 시점과 맞물려, 관련 국내 기업들의 상장 및 자금조달 환경이 한층 우호적으로 바뀔 가능성도 배제할 수 없다. 다만 글로벌 밸류에이션 확장이 곧바로 국내 중소형 관련주의 펀더멘털 개선으로 이어지는 것은 아니라는 점에서 옥석 가리기는 필수다.
금융사고 통계와 해킹 경계령, 상장 제도 개편과 스페이스X발 훈풍까지 서로 다른 소재처럼 보이지만 결국 공통적으로 가리키는 것은 신뢰와 시스템의 가치다. 숫자로 드러난 내부통제 실패는 단기 주가보다 장기 신뢰도에 더 큰 타격을 주고, 보안 투자를 미룬 기업은 언젠가 그 대가를 치르게 마련이다. 투자자라면 이번 국정감사 자료와 해킹 경계령을 단순 뉴스로 흘려보내지 말고, 보유 종목의 거버넌스와 보안 투자 수준을 다시 점검하는 계기로 삼아야 한다. 결국 시장은 화려한 성장 스토리보다 묵묵히 시스템을 다져온 기업에 더 높은 프리미엄을 부여하게 될 것이다.
#신한투자증권 #금융사고 #내부통제 #사이버보안 #기술특례상장 #스페이스X #증권업종 #국정감사