환헤지 없이 서학개미 수익률 반토막, 원화 강세는 끝이 아니다
같은 S&P500을 담았는데 누구는 웃고 누구는 울었다. 환노출형과 환헤지형의 수익률 격차가 10%포인트 가까이 벌어진 지금, 서학개미들 사이에서 '환헤지가 뭐길래'라는 탄식이 나오고 있다. 원화 강세는 단순한 환율 뉴스가 아니라 내 포트폴리오 수익률표를 다시 쓰게 만드는 변수다. 금통위가 기준금리를 3.0%로 묶어두면서 이 흐름이 당분간 더 이어질 가능성이 커졌다는 점도 짚고 넘어가야 한다.
환노출과 환헤지, 10%포인트 격차의 민낯
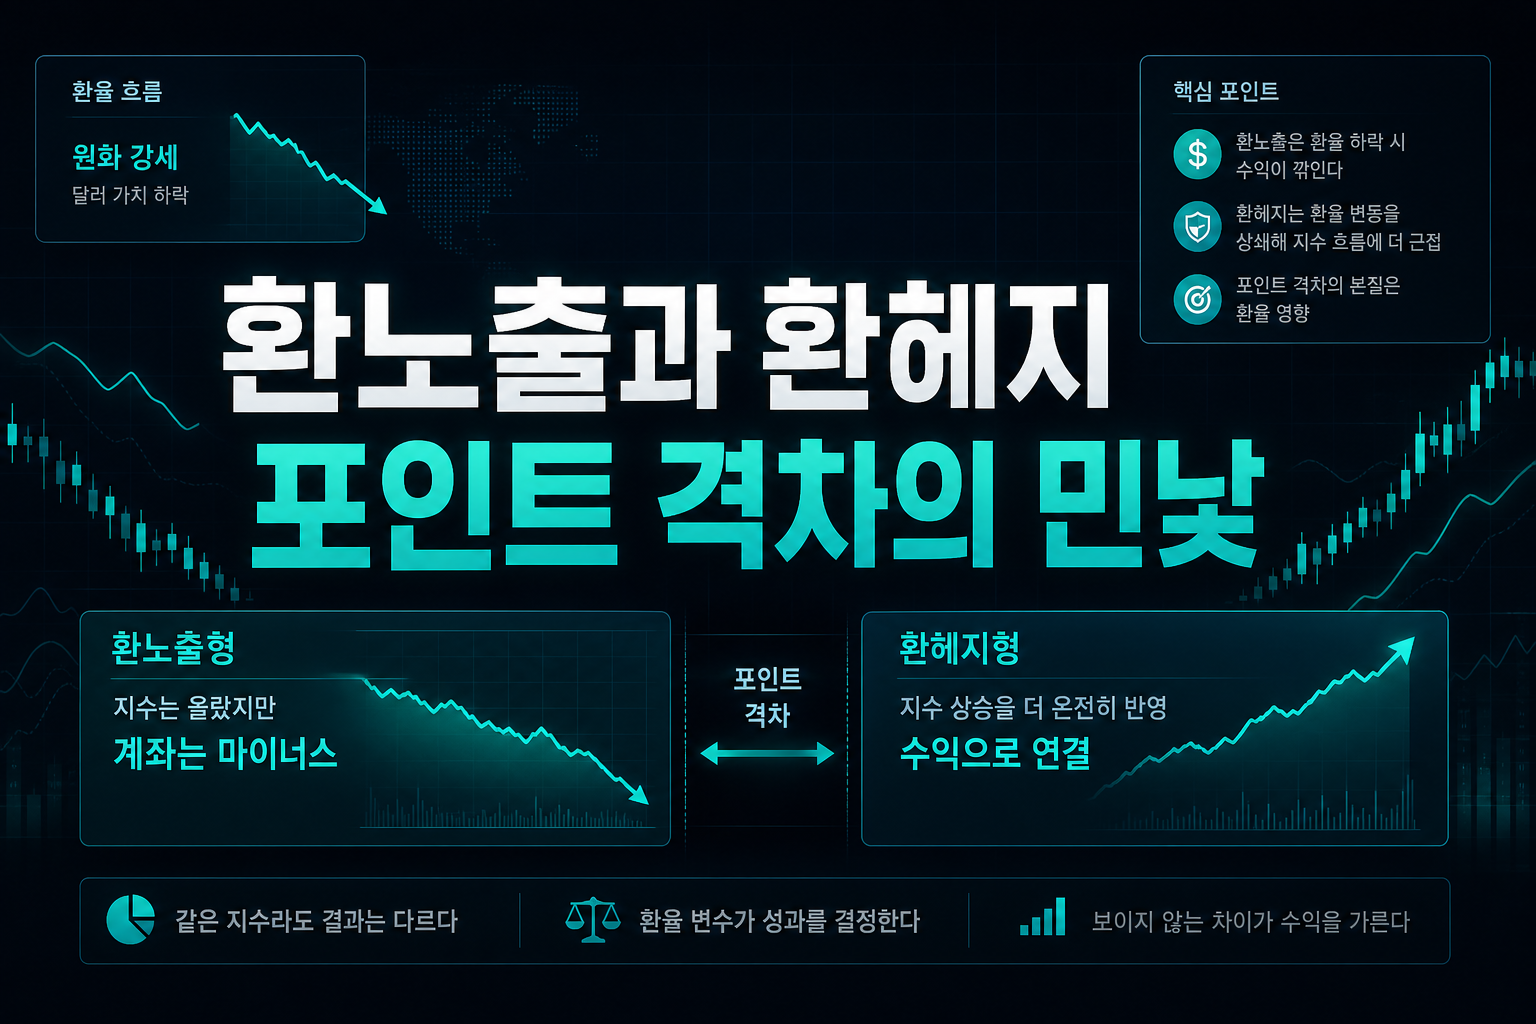
미국 대표 지수가 올랐는데 계좌는 마이너스라는 하소연이 쏟아지는 이유는 단순하다. 환노출형 S&P500 ETF는 달러 가치가 원화 대비 떨어지면 지수 상승분을 그대로 까먹는 구조다. 반대로 환헤지형은 환율 변동을 선물환으로 상쇄해 지수 흐름에 더 가깝게 움직인다. 7% 하락과 3% 수익이라는 극단적 차이는 환헤지 비용을 지불하고도 충분히 상쇄할 만한 보상이었다는 뜻이다. 문제는 대다수 개인투자자가 ETF를 고를 때 기초지수만 보고 환헤지 여부는 뒷전으로 미룬다는 점이다. 지금 같은 원화 강세 국면에서는 상품명 끝에 붙은 H 한 글자가 수익률을 가르는 결정적 분기점이 된다. 앞으로 환율 변동성이 커질 구간일수록 이 선택의 비중은 더 커질 수밖에 없다.
금통위 동결이 원화 강세를 더 밀어붙이는 구조
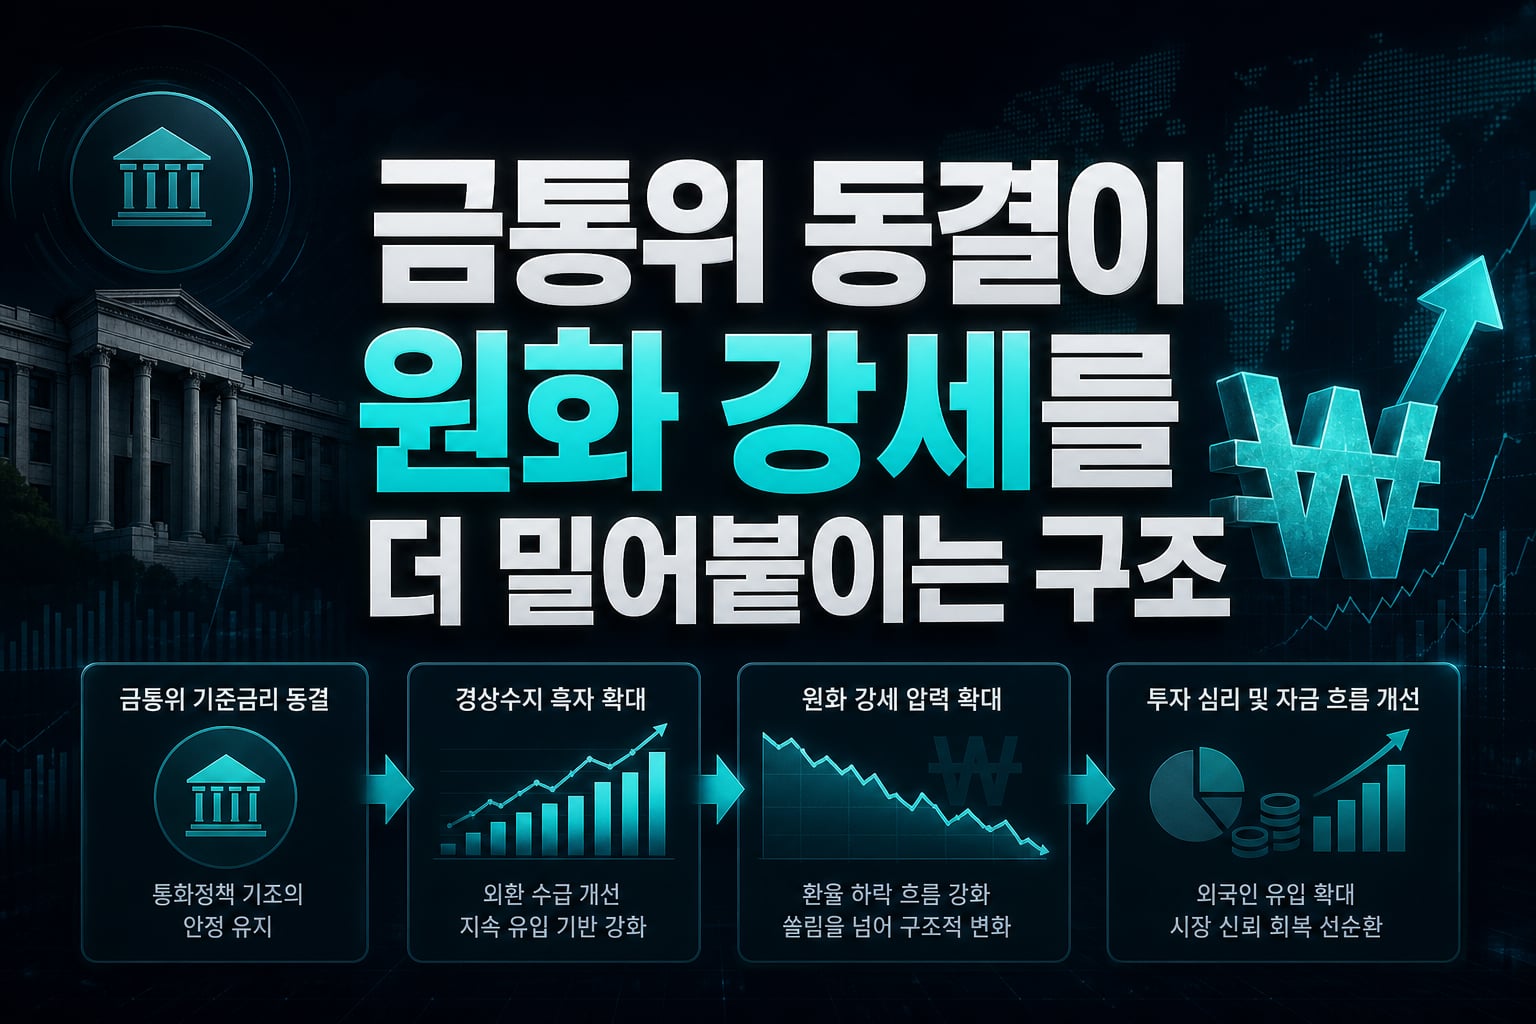
한국은행이 기준금리를 3.0%로 동결하면서 '선제 대응' 문구를 뺀 것은 단순한 숫자 유지가 아니라 통화정책 기조의 미묘한 전환 신호로 읽힌다. 금통위는 대규모 경상수지 흑자에 따른 외환 수급 개선을 원화 강세의 배경으로 직접 언급했다. 이는 일시적 쏠림이 아니라 구조적 자금 흐름의 변화일 가능성을 시사한다. 올해 성장률 전망치를 3.3%로, 내년을 2.9%로 상당폭 상회할 것으로 본 점도 통화 긴축 필요성보다는 경기 자신감 쪽에 무게를 둔 결정으로 보인다. 경기가 받쳐주는 상황에서 원화 강세까지 겹치면 해외 자산 투자자 입장에서는 환차손 리스크가 구조적으로 깔리는 환경이 조성되는 셈이다. 결국 지금의 환헤지 수익률 격차는 일시적 해프닝이 아니라 당분간 반복될 패턴의 출발점일 수 있다.
SK하이닉스 주주가 환율보다 먼저 걱정해야 할 것
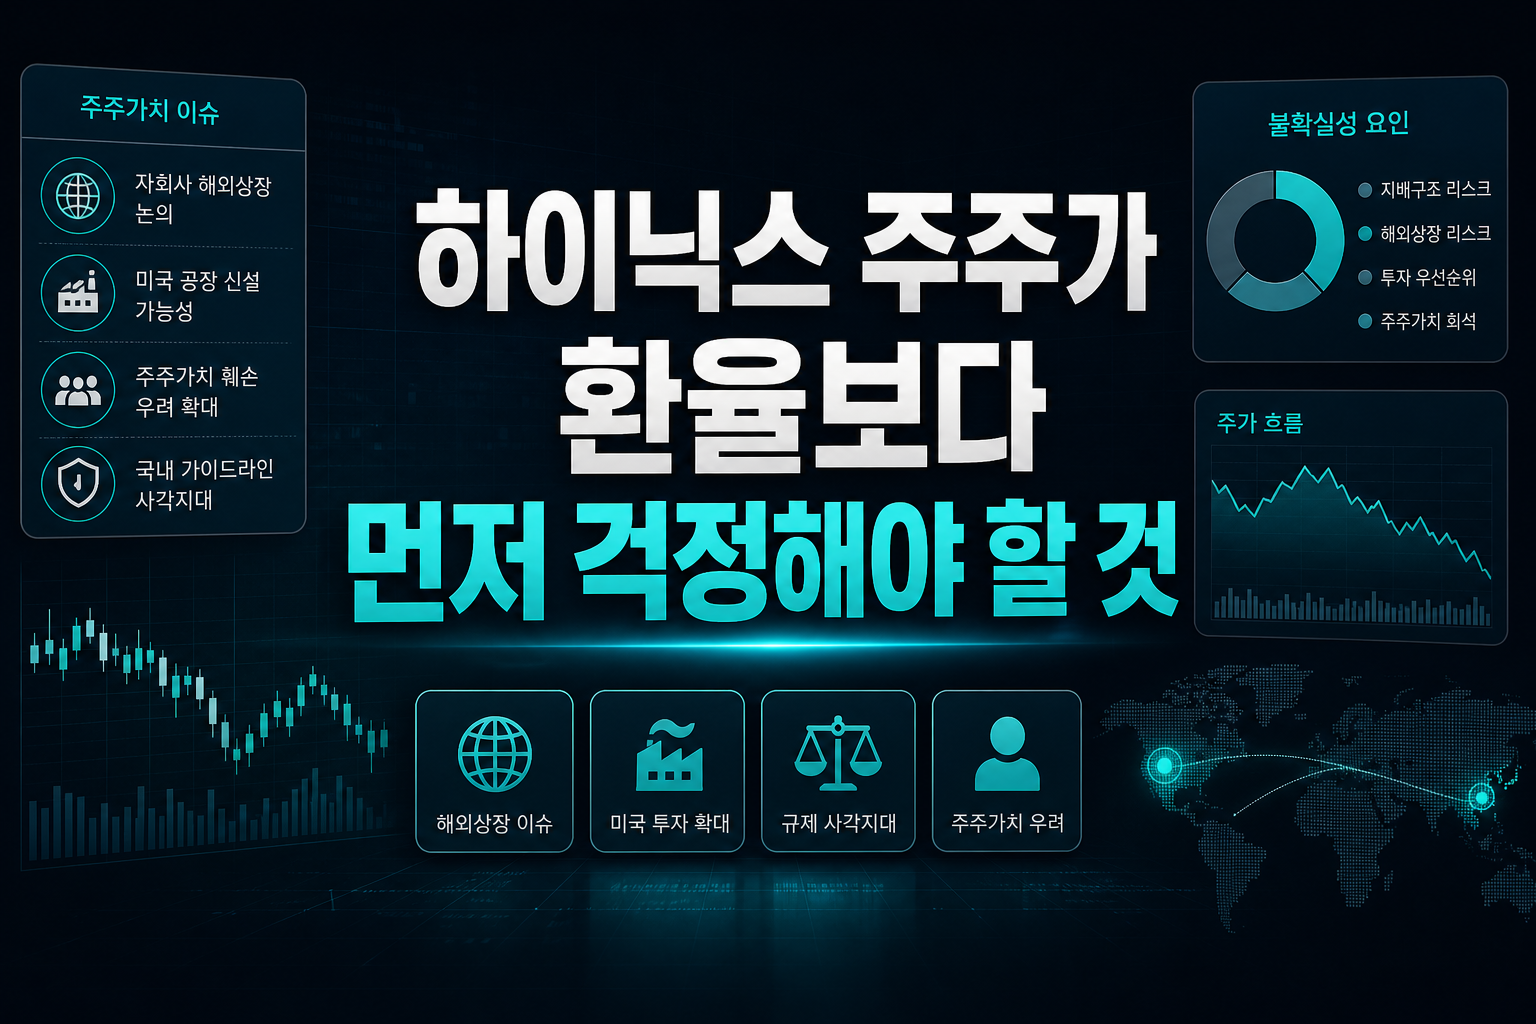
환헤지 이슈가 해외 주식 투자자의 고민이라면, SK하이닉스 주주들은 전혀 다른 층위의 불확실성과 마주하고 있다. 자회사 솔리다임의 나스닥 상장과 미국 공장 신설 가능성이 동시에 거론되면서 주주가치 훼손 우려가 커지는 중이다. 해외상장은 한국거래소 심사 대상도 아니고 모회사 주주 동의도 필수가 아니라는 점에서 국내 중복상장 가이드라인의 사각지대라는 지적이 나온다. 더 민감한 대목은 최태원 회장이 SK하이닉스 지분을 직접 보유하지 않다가 솔리다임을 품은 AI컴퍼니 구조를 통해 지배력을 다지고 있다는 해석이다. 웨이퍼 가격을 낮춰 솔리다임에 공급하는 방식으로 이익이 이전될 경우, 이는 과거 셀트리온 내부거래 논란과 닮은꼴이 될 수 있다. 40조원 자사주 매입이 끝난 직후 이런 지배구조 이슈가 불거진 타이밍 자체가 주가에는 부담스러운 조합이다. 반도체 슈퍼사이클의 과실이 국내 주주보다 미국 쪽 법인으로 흘러갈 수 있다는 의심이 해소되지 않는 한 주가 저평가 논리만으로 반등을 기대하기는 어렵다.
해외 IB의 한국 비중확대론, 선별이 필요한 이유
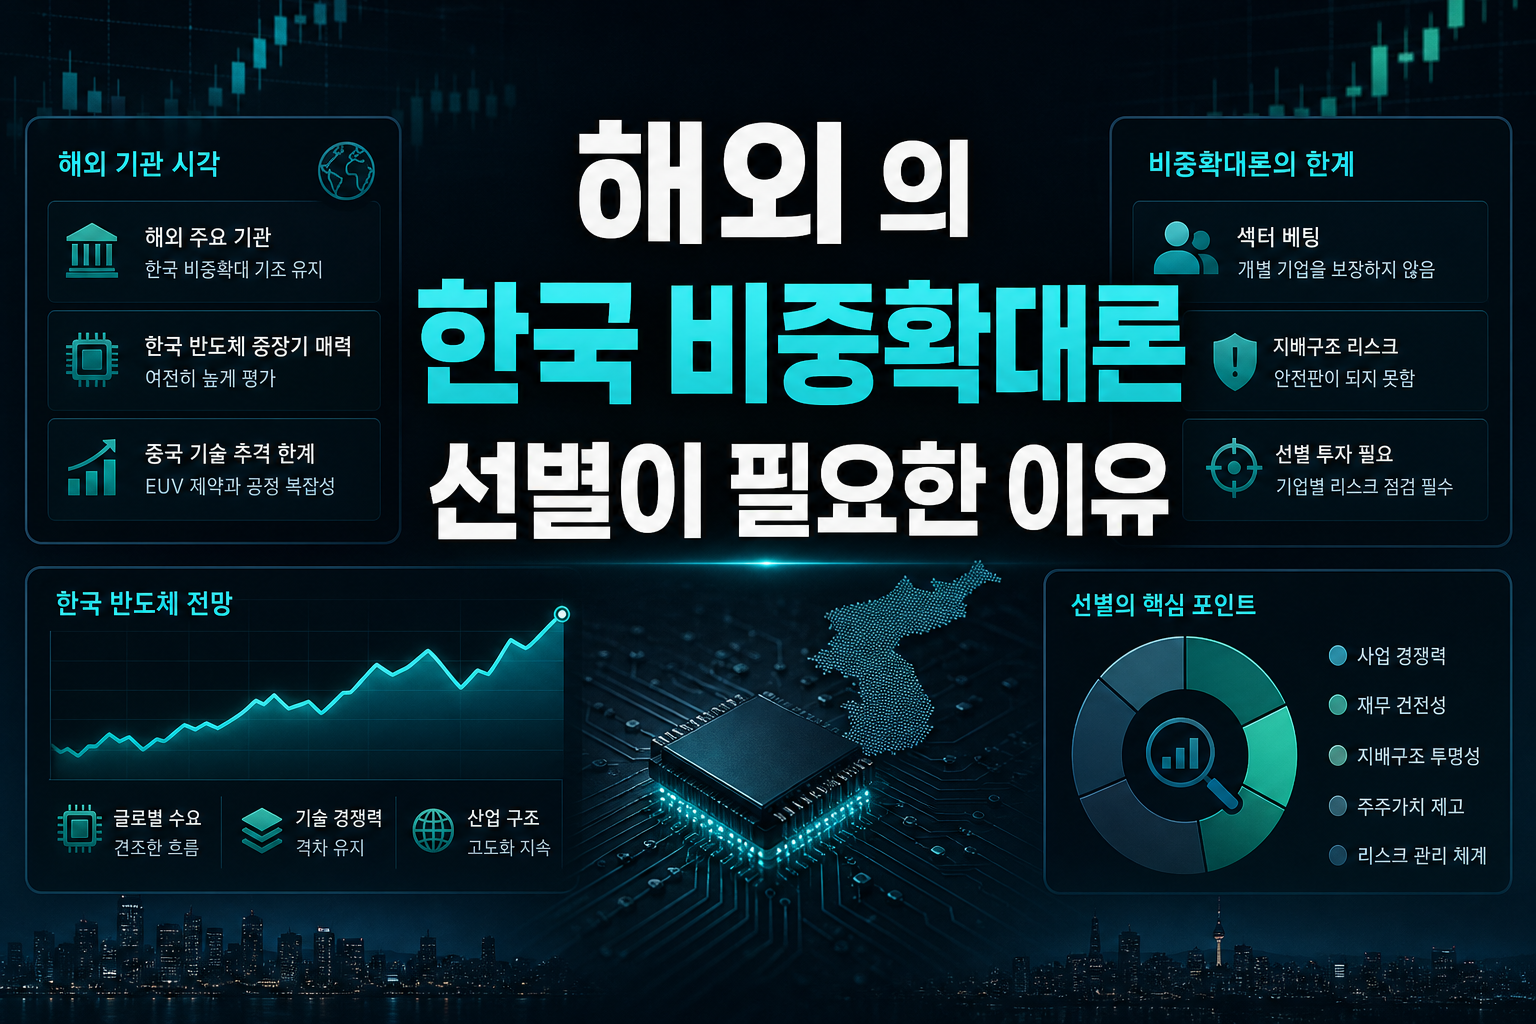
골드만삭스, HSBC, 스테이트스트리트 같은 해외 기관들은 한국 반도체의 중장기 매력을 여전히 높게 평가하며 비중 확대 기조를 유지하고 있다. 중국 CXMT의 기술 추격도 EUV 장비 제한과 공정 복잡성 탓에 당장 격차를 좁히긴 어렵다는 진단이 지배적이다. 다만 이런 긍정론은 삼성전자와 SK하이닉스를 뭉뚱그린 섹터 베팅이지, 개별 기업의 지배구조 리스크까지 커버해주는 안전판은 아니다. JP모건이 지적했듯 자사주 매입이라는 강력한 수급 지지선이 사라진 지금, 거시 환경 악화와 기업 고유 이슈가 겹치면 조정 폭이 과거보다 깊어질 수 있다. 스톤엑스가 경고한 'AI 투자 수익성 우려의 신용시장 전이' 역시 고금리·고유가 환경에서 데이터센터 투자 지연 가능성을 키우는 요인이다. 결국 해외 IB의 비중확대 리포트를 그대로 따라가기보다, 종목별로 숨어 있는 지배구조와 자금흐름 리스크를 따로 점검하는 작업이 필요한 시점이다.
환헤지 선택 하나로 수익률이 10%포인트 갈리고, 지배구조 이슈 하나로 반도체 대장주의 밸류에이션 논리가 흔들리는 모습은 결국 같은 메시지를 던진다. 거시 환경과 섹터 전망만 보고 투자하던 시대는 저물고 있다는 것이다. 원화 강세 기조가 당분간 이어질 가능성이 높은 만큼 해외 자산 비중이 있다면 환헤지 전략을 재점검할 때고, SK하이닉스 같은 반도체 대장주는 실적만큼이나 자회사 상장과 자금 흐름 구조를 함께 들여다봐야 한다. 디테일을 놓치면 지수가 올라도 내 계좌는 따로 노는 상황이 반복될 수 있다.
#환헤지 #서학개미 #원화강세 #SK하이닉스 #솔리다임 #금통위 #기준금리동결 #반도체
???? 함께 보면 좋은 정보: 관련주·테마주 정보