단리와 복리 차이: 1천만 원·연 3% 예시와 예금 비교 체크리스트
단리와 복리 차이는 다음 이자를 계산할 때 앞서 생긴 이자를 원금에 더하는지에 있습니다. 단리는 최초 원금을 기준으로, 복리는 정해진 주기마다 이자가 합쳐진 금액을 기준으로 계산합니다. 예금 비교에서는 이 방식뿐 아니라 금리·기간·세금 조건까지 맞춰야 실제 차이를 알 수 있습니다.
단리는 원금 기준, 복리는 이자가 합쳐진 금액 기준입니다
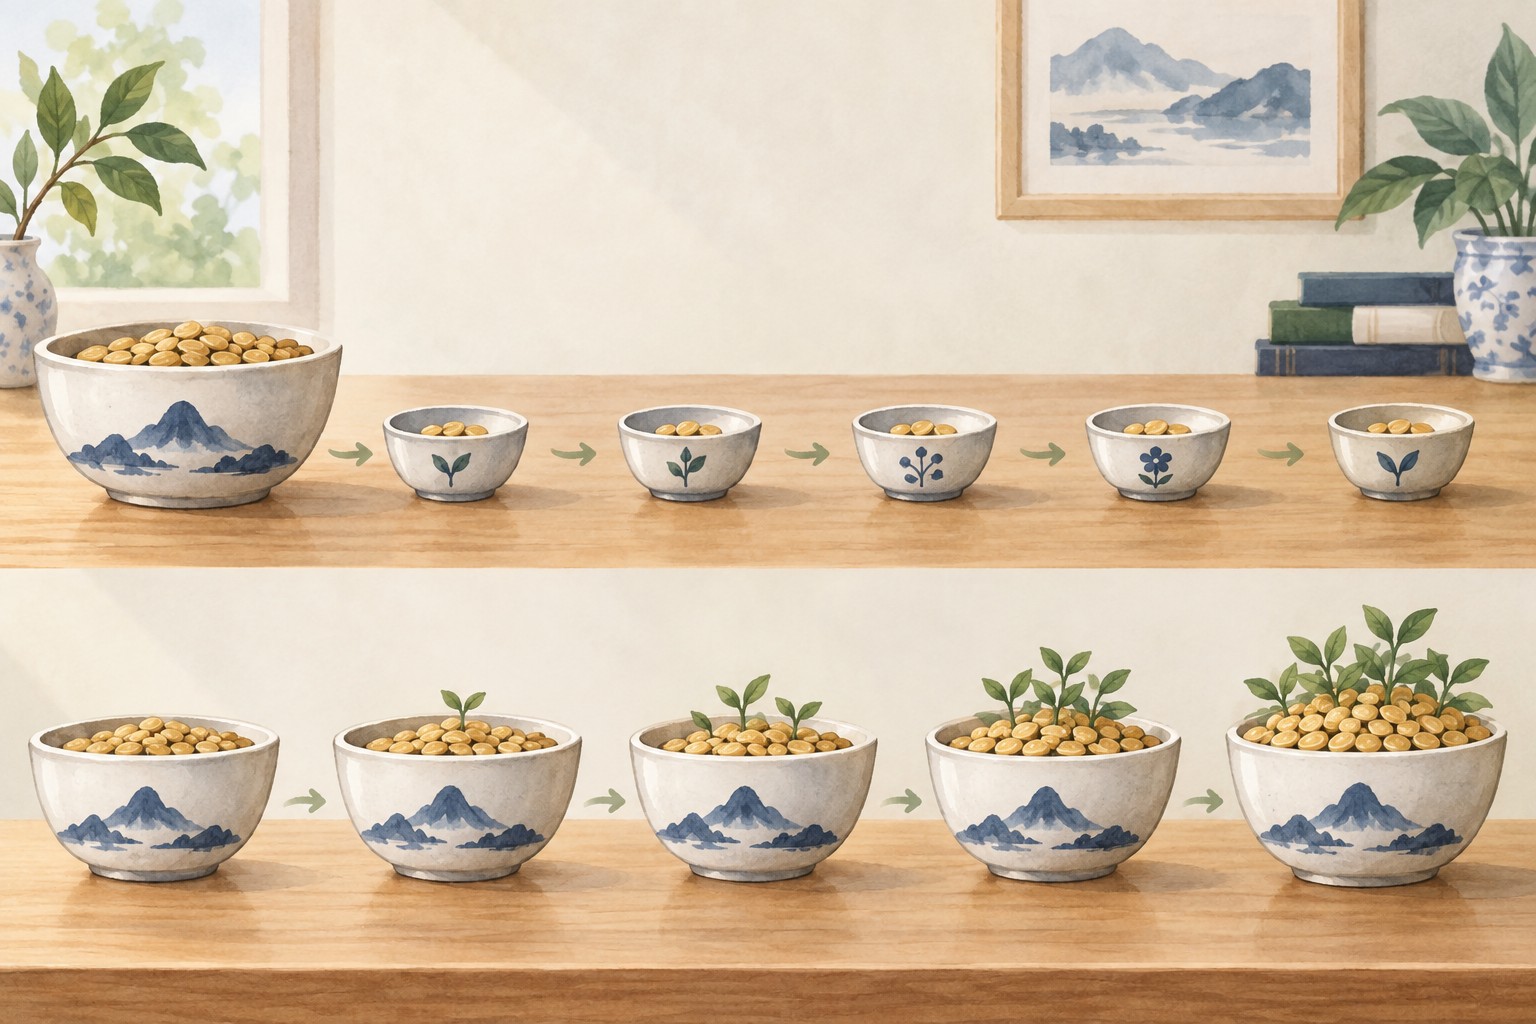
한국은행의 금리 교육은 단리와 복리를 이자 계산 방식으로 구분합니다. 복리에서는 이전 기간의 이자도 다음 기간의 계산에 참여합니다. 위 삽화는 원리 설명용이며 실제 수익 규모나 지급 횟수를 나타내지 않습니다.
1천만 원을 연 3%로 2년 맡기는 가상 예시
목돈 1천만 원을 한 번에 예치하고, 연 3%가 2년 동안 유지되며, 추가 납입·인출·세금·수수료가 없다고 가정하겠습니다. 연복리는 1년에 한 번 이자를 합산합니다. 3%는 현재 판매 금리가 아니라 계산용 가정입니다.
- 단리: 10,000,000원 × 0.03 × 2년 = 이자 600,000원. 원리금 합계는 10,600,000원입니다.
- 연복리: 1년 뒤 10,300,000원, 2년 뒤 10,300,000원 × 1.03 = 10,609,000원입니다.
- 차이: 위 가정의 2년 뒤 세전 원리금 차이는 9,000원입니다. 첫해 이자 300,000원에 붙은 다음 해 이자입니다.
복리라도 짧은 기간에는 차이가 작을 수 있습니다. 금리가 다른 두 상품을 비교하면서 복리라는 이유만으로 한쪽이 더 낫다고 결론 내리면 안 됩니다.
비교 전에 네 가지 조건을 같은 기준으로 맞추세요
- 금리: 표시된 최고금리인지 내가 충족한 조건의 적용금리인지 확인합니다.
- 기간과 납입 방식: 목돈 예금인지 매달 납입하는 적금인지 구분합니다.
- 이자 처리: 연복리·월복리 등 합산 주기와 별도 계좌 지급 여부를 살핍니다.
- 차감 조건: 세금, 비용, 중도해지 시 적용 방식을 확인합니다.
은행에 “같은 금액을 같은 만기까지 유지할 때 세전 이자와 세후 수령액을 각각 알려주세요”라고 요청하면 비교 기준을 맞추기 쉽습니다. 상품설명서와 내 계좌의 예상조회 결과를 함께 보세요.
계산기는 단리 기준의 비교 출발점으로 쓰세요
아래 예금·적금 이자 계산기는 확인일 현재 단리 기준입니다. 예금 금액·연이율·개월 수·과세유형을 입력해 단리 예상액을 확인할 수 있지만, 복리 합산 주기를 자동 반영한다고 생각하면 안 됩니다. 복리 상품은 금융회사의 산정 방식으로 별도 확인하세요.
자주 묻는 질문
1년이면 단리와 연복리가 같나요?
같은 원금·연이율에 세금과 비용이 없고, 연복리가 연말 한 번만 합산되는 가정이라면 첫 1년의 이자는 같습니다. 월복리처럼 합산 주기가 다르면 이 결론을 그대로 적용할 수 없습니다.
매월 이자를 받으면 월복리인가요?
지급 횟수와 복리 합산은 다릅니다. 매월 이자를 별도로 받는 것만으로 그 금액이 원금에 더해져 다음 이자를 만드는 것은 아닙니다. 받은 돈을 다시 예치한다면 재예치 금리와 세후 금액도 따로 계산해야 합니다.
세금은 원금까지 포함해 빼나요?
일반과세 예금의 15.4% 원천징수는 이자에 적용하는 것이며 원금 전체에 곱하지 않습니다. 비과세 등 적용 여부와 금융소득 종합과세 해당 여부는 개인 조건에 따라 별도로 확인해야 합니다.
상품 이름보다 같은 조건의 수령액을 비교하세요
먼저 단리·복리와 합산 주기를 확인하고, 실제 적용금리와 세후 예상액을 비교하세요. 이 글은 계산 원리를 설명하는 일반 정보이며 특정 상품의 추천이나 수익 보장이 아닙니다.
작성·확인일: 2026년 9월 11일